
![Dr.J's Insight] 사상최대 실적에도 주가가 웃지 않는다 - "메모리 반도체의 9가지 역설"과 워시 ....](https://mblogthumb-phinf.pstatic.net/MjAyNjA5MjBfMTMg/MDAxNzg5ODY5ODgyNzYz.89gnoB8Gonl81zcS2IUKp5QYCvb_S3eKBowUyOCwgpkg.JXzHjTcmY1CvqlM_rOU4m2dx4YWVDMAa0jmKvYL5xi4g.PNG/%B1%D7%B8%B26.png?type=w800)

삼성전자의 외국인 지분율이 46%대로 급감하며 시장의 이목이 집중되고 있습니다. 2026년 2분기 삼성전자는 매출 171.5조 원, 영업이익 89.5조 원이라는 사상 최대 실적을 기록했음에도 불구하고 주가는 오히려 하락세를 보이며 투자자들의 우려를 낳고 있습니다. 특히 반도체 부문이 회사 이익의 대부분을 책임지는 상황에서 외국인 매도세가 심화되는 현상은 주가에 부정적인 영향을 미치고 있습니다.
블로그 리뷰에서는 이러한 현상을 '메모리 반도체의 9가지 역설'로 분석하며, 주가가 실적을 선반영하고 외국인 수급이 주가에 미치는 절대적인 영향력을 강조하고 있습니다. 또한 2026년 상반기에는 없었던 '워시 금리 충격'과 같은 거시 경제 변수가 주가 하락을 부추기는 요인으로 작용하고 있다는 분석도 제기됩니다. 애널리스트들의 목표주가 상향에도 불구하고 투자자들이 손실을 보는 딜레마를 지적하며, 시장의 복합적인 상황을 조명하고 있습니다.
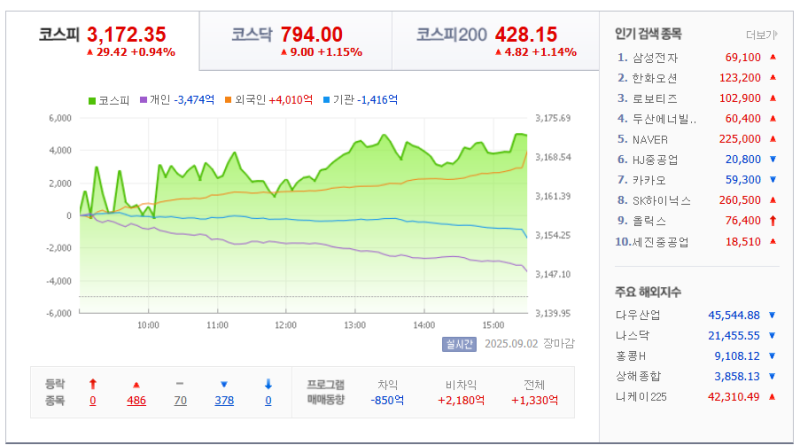
과거 2025년 9월 2일 당시 블로그 후기에서는 코스피가 외국인 매수세에 힘입어 3170선을 회복하며 상위 종목들이 강세를 보였던 바 있어, 현재의 외국인 매도세와 삼성전자 주가 하락은 대조적인 흐름으로 다시금 회자되고 있습니다. 블로거들은 삼성전자의 사상 최대 실적에도 불구하고 주가가 침묵하는 이유를 다각도로 분석하며, 투자 전략에 대한 심도 있는 논의를 이어가고 있습니다.