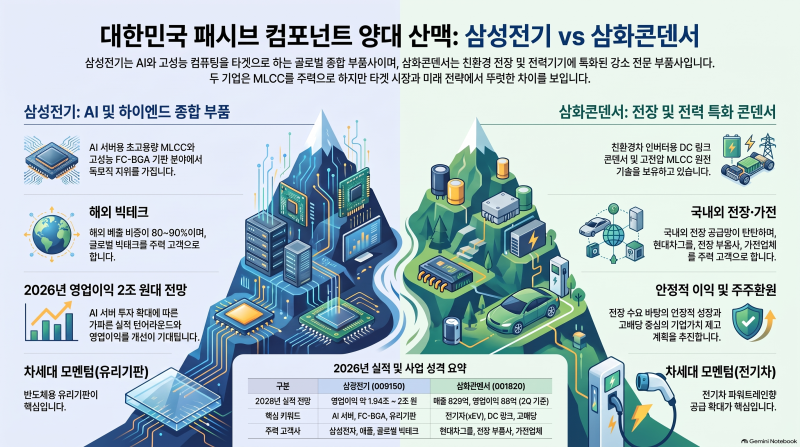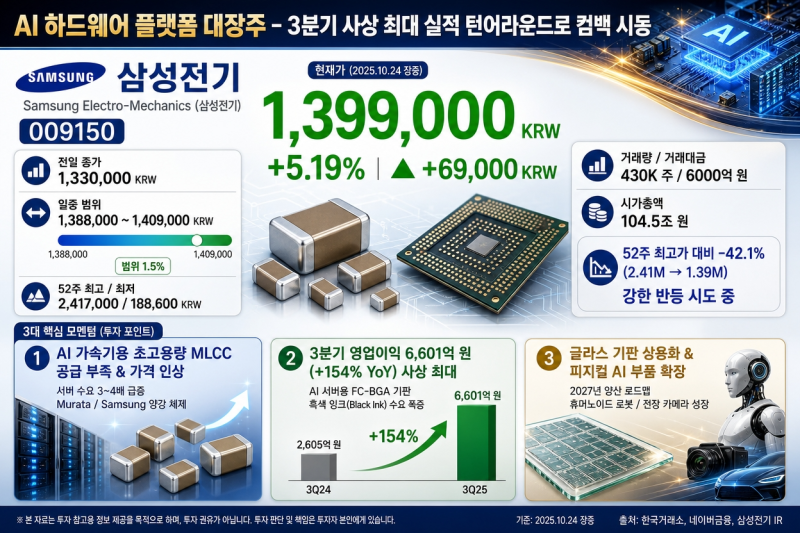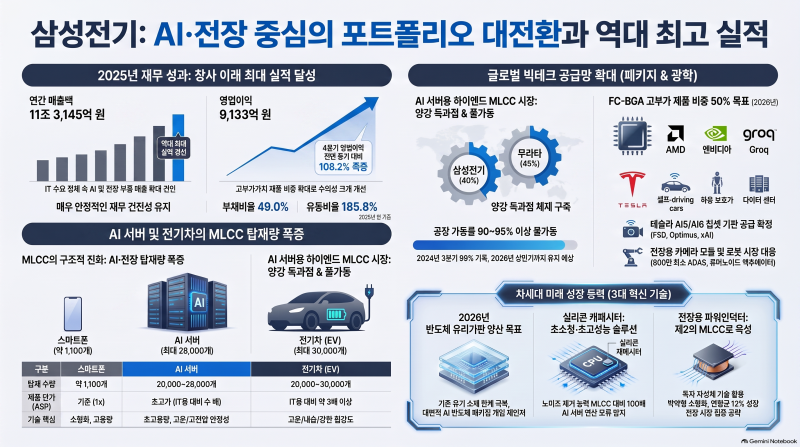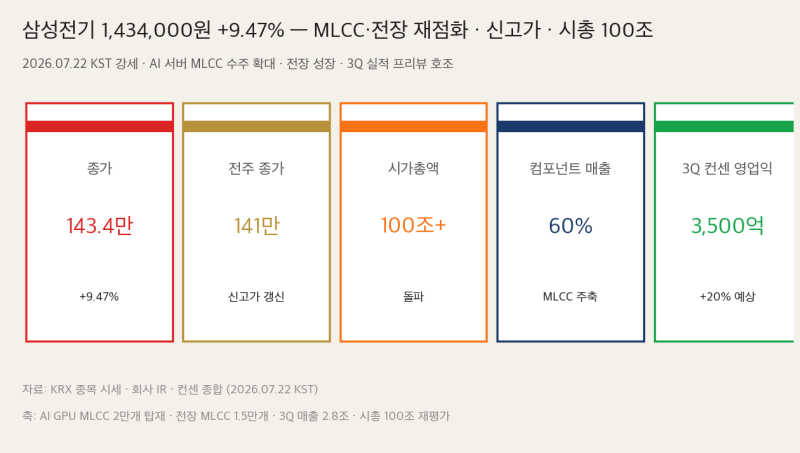
삼성전기가 컴포넌트 사업부의 이익률 20% 돌파를 눈앞에 두고 있으며, 이는 약 4년 반 만에 달성하는 성과로 주목받고 있습니다. 특히 AI 서버와 전장용 고부가 부품 판매 증가가 실적 개선을 견인하고 있으며, 2026년 2분기 매출은 전년 대비 24%, 영업이익은 107% 증가하며 시장의 기대를 뛰어넘는 실적을 기록했습니다. 핵심 부품인 MLCC(적층세라믹콘덴서)의 역할이 커지면서 컴포넌트 매출도 29% 성장했습니다.
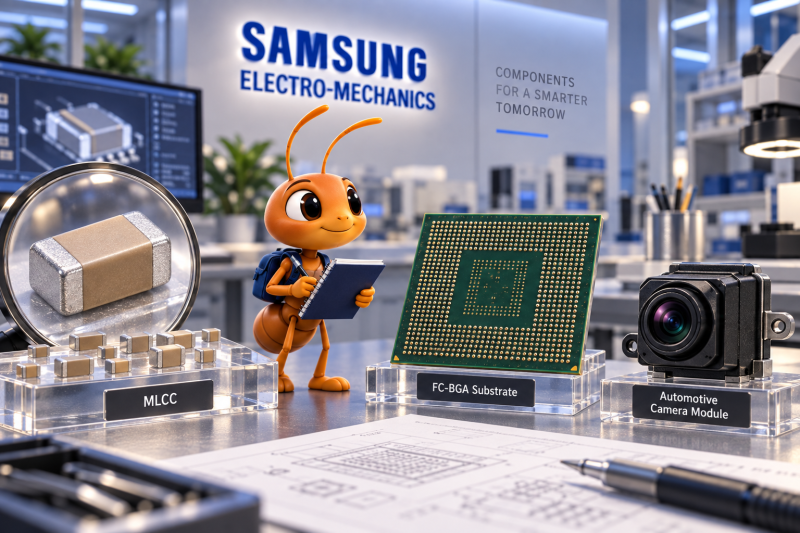
블로그 리뷰에서는 삼성전기가 과거 AI 테마주와 달리 실제 장기 계약으로 이어지고 있다는 점에 주목하고 있습니다. 글로벌 대형 기업과의 1조원 규모 AI 서버용 MLCC 공급 계약 체결 소식은 이러한 기대를 뒷받침하며, 고부가 제품 비중 확대와 가격 상승이 수익성 개선에 크게 기여하고 있다는 분석입니다. 또한, MLCC 외에도 반도체 패키지 기판, 카메라 모듈 등 핵심 부품 사업의 성장이 회사의 포트폴리오를 강화하고 있습니다.
과거 블로그 후기들에 따르면 삼성전기는 TV 부품 국산화를 시작으로 AI 및 전장 핵심 부품 기업으로 진화해 왔습니다. 특히 2026년 하반기 채용 공고에서도 AI 서버와 전장 분야의 중요성이 강조되었으며, 이는 회사의 미래 성장 동력이 명확하다는 점을 보여주고 있습니다. 이러한 변화는 삼성전기가 단순한 부품 제조사를 넘어 첨단 기술 기업으로 자리매김하고 있음을 시사하며, 이번 컴포넌트 사업부의 성장은 이러한 노력의 결실로 회자되고 있습니다.