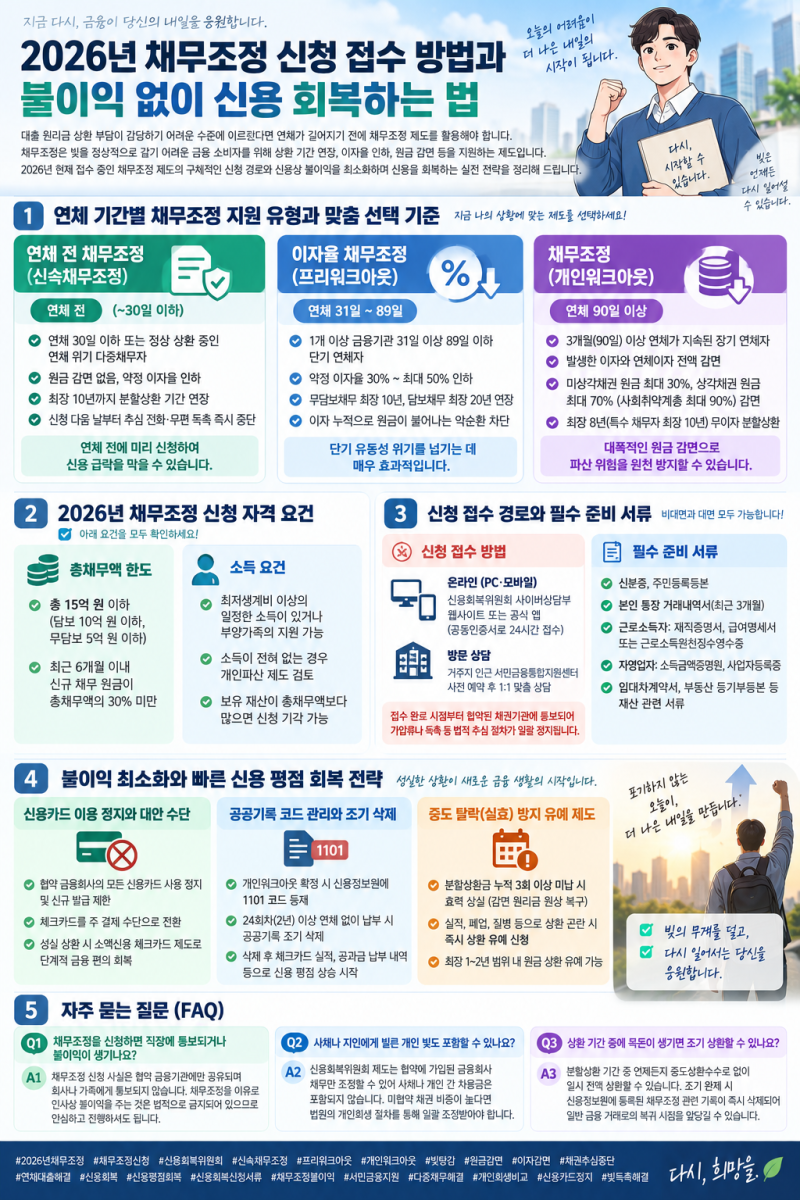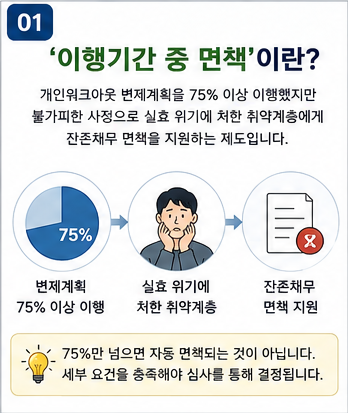
신용회복위원회 채무조정 제도를 이용 중 변제금 납입이 어려워지는 상황은 예상치 못하게 발생할 수 있습니다. 특히 실직, 질병, 매출 감소 등으로 인해 변제금을 미납하게 되면 채무조정의 효력이 상실되는 '실효' 상태에 빠질 위험이 있습니다. 신용회복위원회는 일반적으로 특별한 사정 없이 3회 이상 변제금을 미납할 경우 실효 사유로 안내하고 있으며, 실효가 되면 그동안 감면받았던 이자 및 원금 혜택이 사라지고 채권기관의 독촉과 압류가 재개될 수 있습니다. 따라서 납입이 어려울 것으로 예상된다면 미납이 쌓이기 전부터 적극적으로 상담을 요청하는 것이 중요합니다.
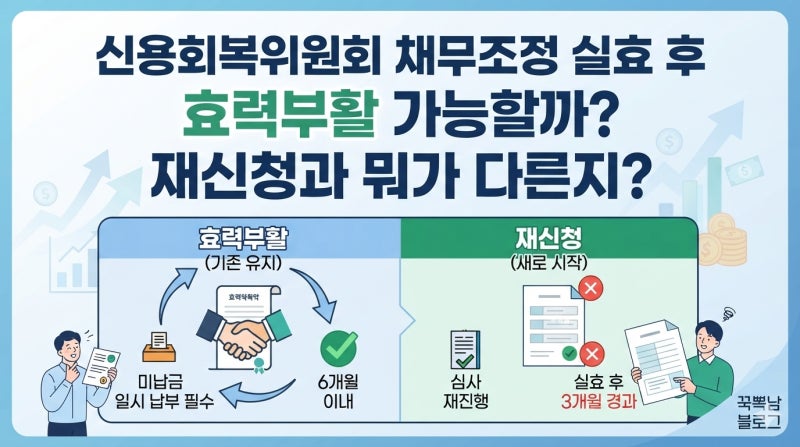
실제 블로그 후기들을 살펴보면, 변제금을 한 번 미납했다고 바로 실효되는 것은 아니지만, 누적 납입 횟수에 따라 실효 기준 미납 횟수가 달라질 수 있음을 강조합니다. 일부 블로거들은 미납 상태와 실효 예정 여부를 본인의 납입 내역과 안내를 통해 정확히 확인해야 한다고 조언합니다. 또한, 재조정 신청 중에도 기존 변제계획이 자동으로 정지되는 것이 아니므로, 신청 시 안내되는 미납금 또는 납부할 금액을 확인하고 임의로 판단하지 말고 상담원에게 확인해야 한다고 주의를 당부하고 있습니다. 상환유예와 재조정은 이미 확정된 상환 계획을 다시 조정하는 절차이며, 상환유예는 일시적인 어려움으로 상환을 미루는 방식입니다.
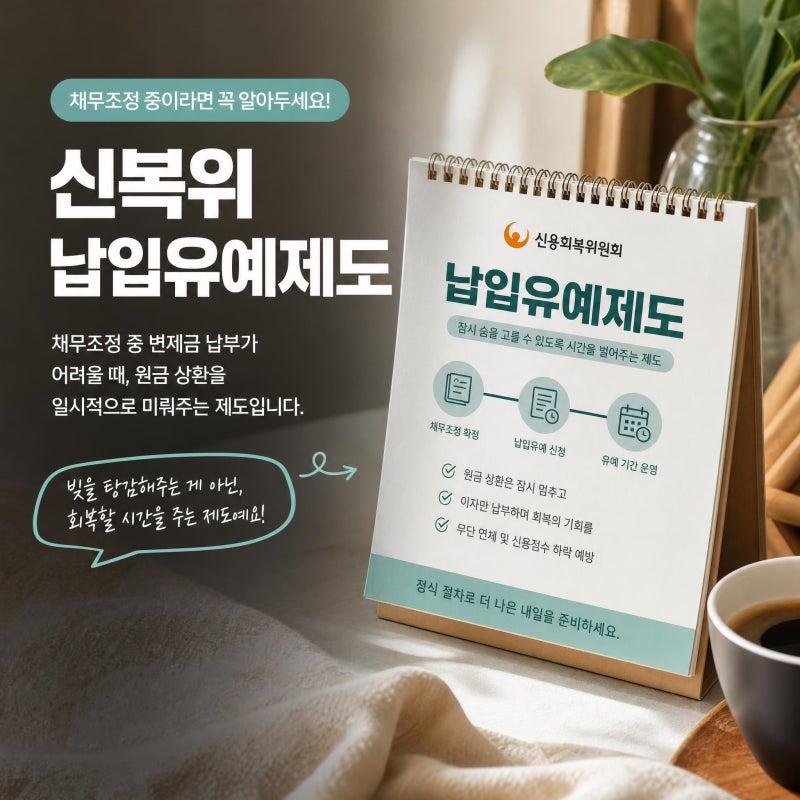
2026년에는 신용회복위원회 납입 유예 및 상환 지원 제도가 더욱 유연하게 개선되어, 일시적 어려움을 겪는 채무자들을 위한 분할 납부 제도가 도입되었습니다. 이는 1년간 기존 월 납입액의 50%만 납부하고 나머지 절반은 유예받아 이후 6개월 동안 분할하여 갚을 수 있도록 하는 방식입니다. 따라서 변제금 납입이 어려워질 경우 무단 연체로 신용 점수가 하락하고 채무조정이 깨지는 최악의 상황을 피하기 위해, 잠수나 포기보다는 신용회복위원회의 납입 유예 및 채무 재조정 제도를 적극적으로 활용하는 것이 현명한 대응 전략입니다.