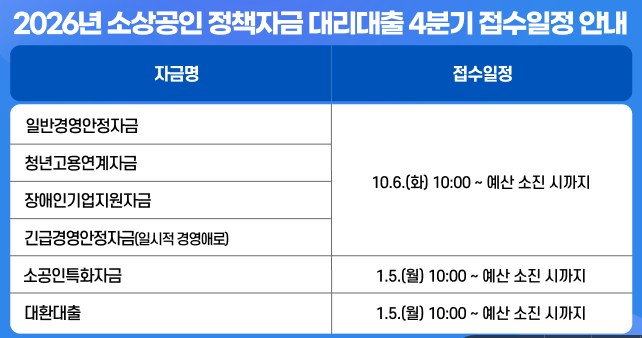
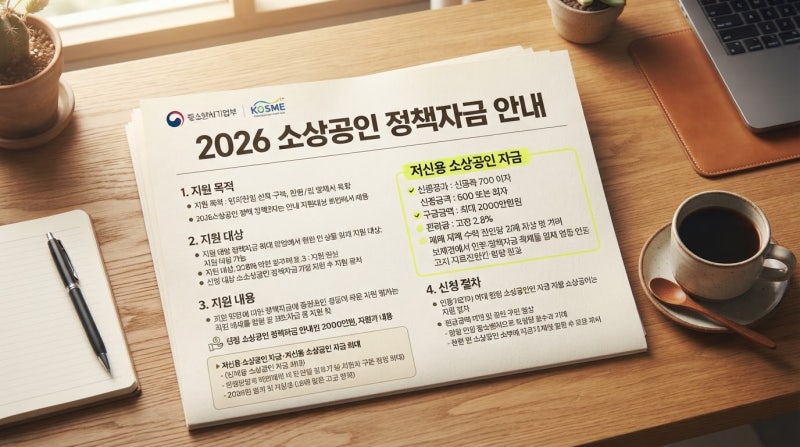

신용취약 소상공인 대출은 시중은행 이용이 어려운 중·저신용 소상공인을 위한 정책자금입니다. 최근에는 선착순 방식 대신 정책 우선도 평가 방식으로 전환되어, 사업계획서 품질과 정책 적합성이 당락을 결정하는 핵심 요소가 되었습니다.
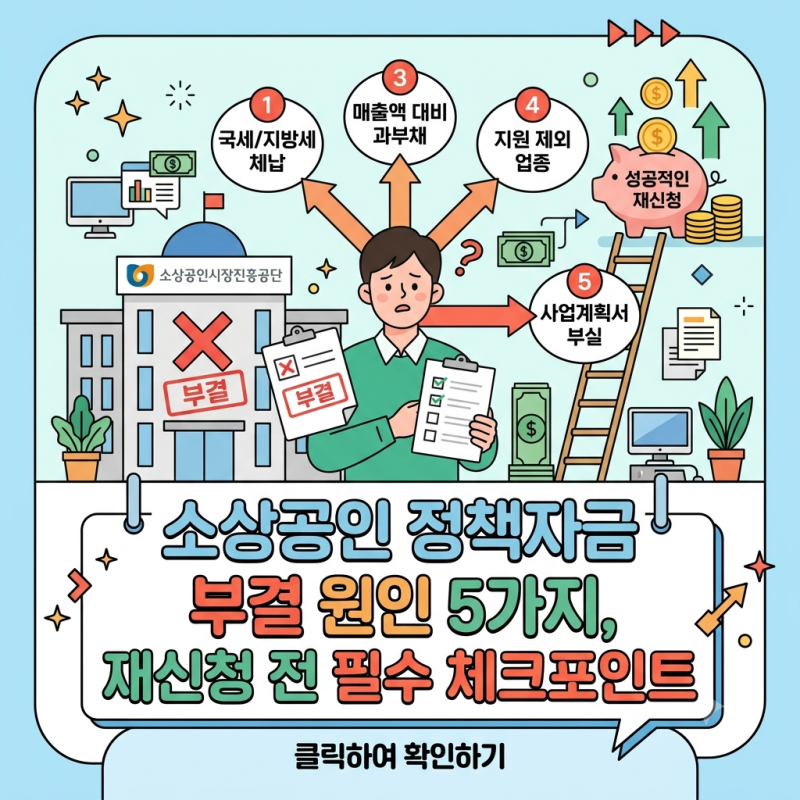
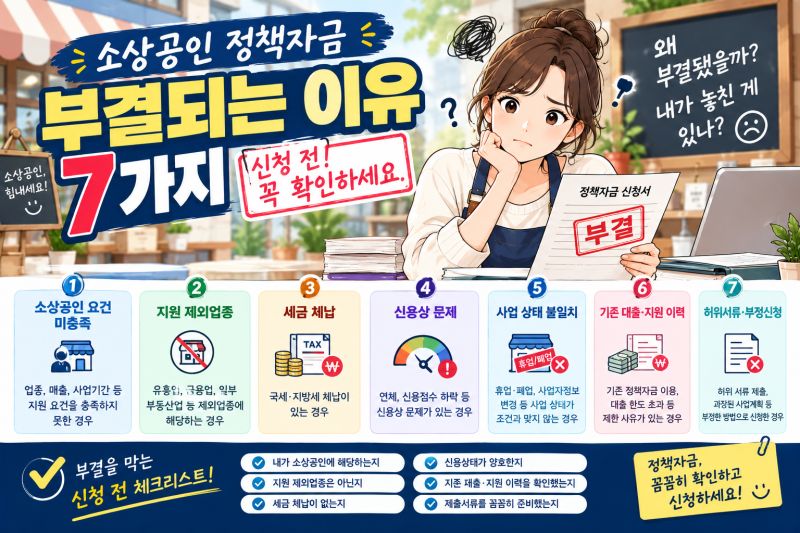
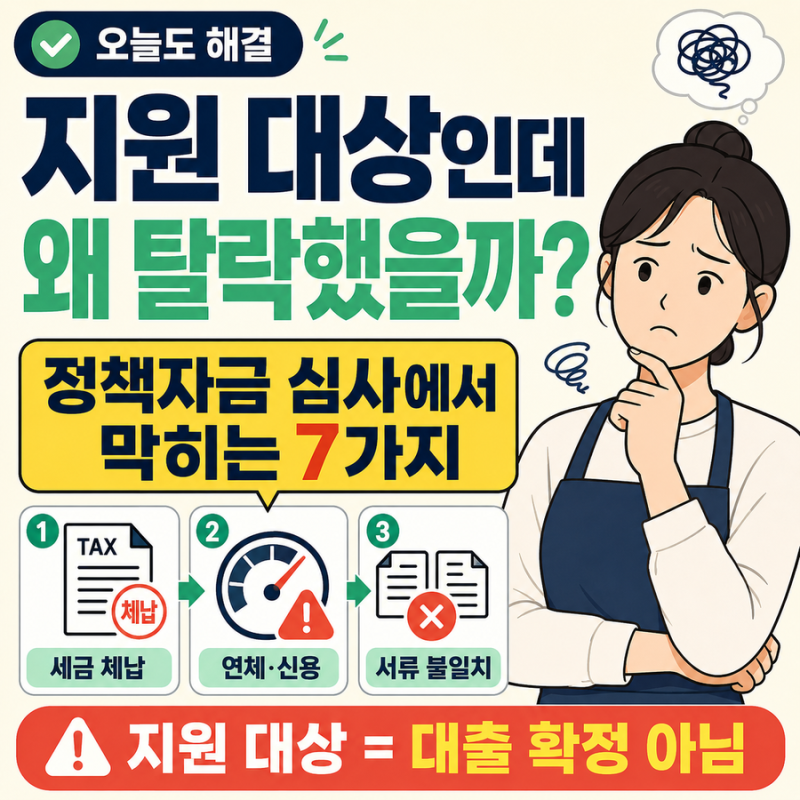
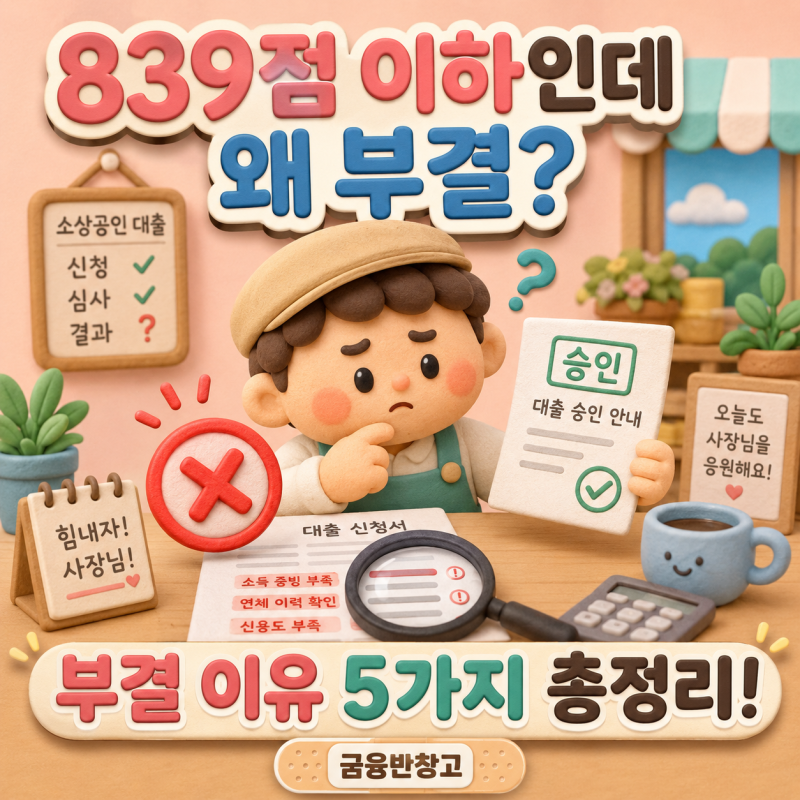
이는 자금 지원의 효율성을 높이기 위한 변화입니다. NCB 839점 이하 신용 점수를 충족해도 대출이 부결되는 경우가 많습니다. 주요 사유는 세금 체납, 사업계획서 미흡, 실질 상환 능력 부족 등입니다.
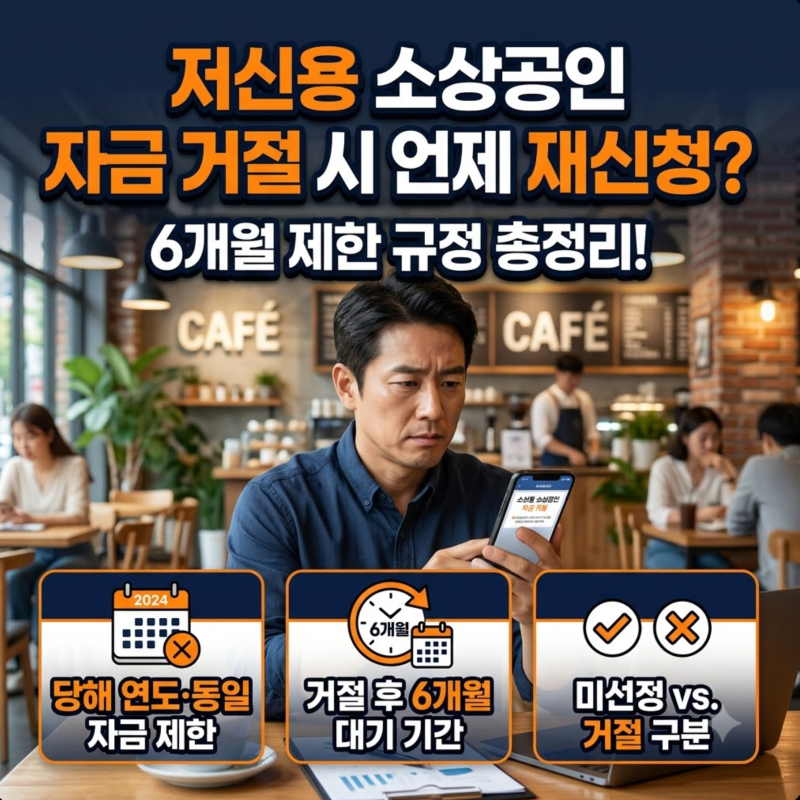
특히 정책 우선도 평가 탈락이나 소액 지방세 미납은 예상치 못한 부결 원인이 될 수 있어 사전 확인이 필수입니다. 대출 부결 또는 승인 후 전액 포기 시, 동일 자금 재신청은 6개월간 제한됩니다.
신청 전 세금 체납 여부를 확인하고 사업계획서를 충실히 작성해야 합니다. 정책 우선도 평가 '미선정'과 실제 '부결'을 구분하여 재신청 제한 기간을 정확히 파악하는 것이 중요합니다.