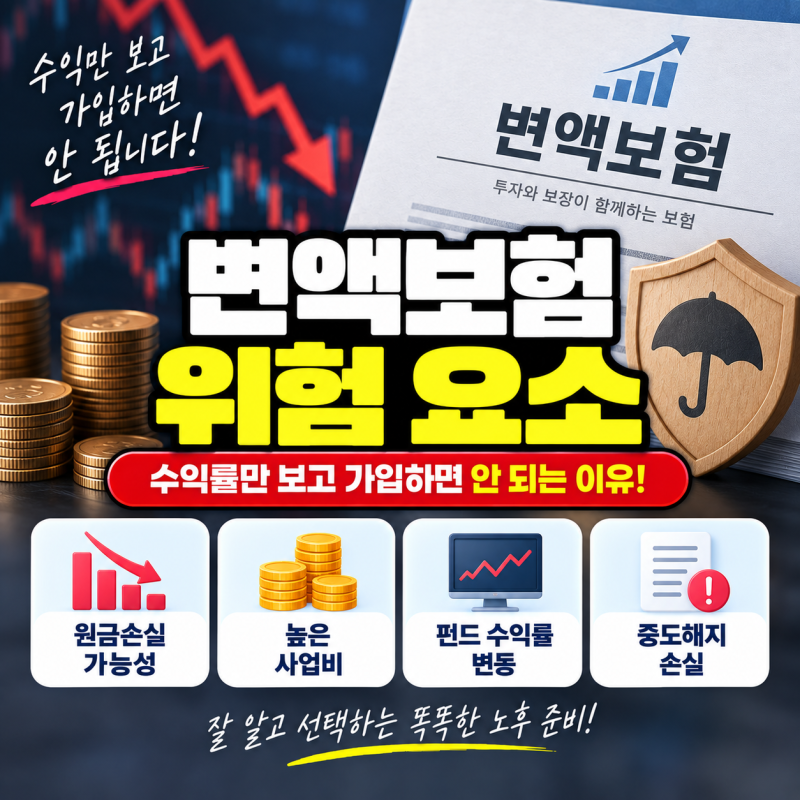
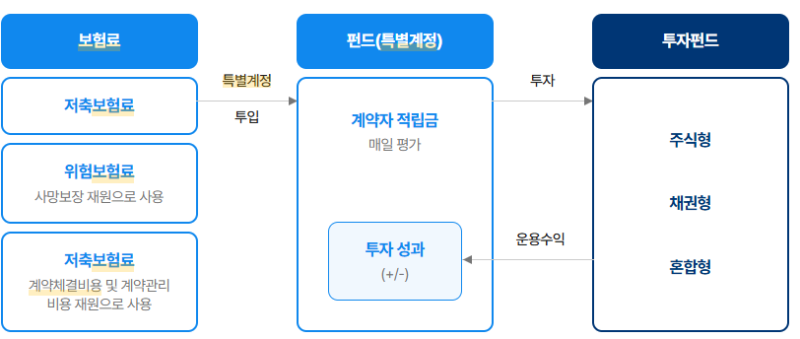
변액보험은 보장과 투자가 결합된 상품으로, 납입 보험료 일부를 주식·채권 등에 투자하여 운용 실적에 따라 보험금 및 해약환급금이 변동됩니다. 최근 마이너스 수익률로 해지를 고민하는 경우가 많으나, 단순히 수익률만으로 결정하기보다 상품 구조를 이해하는 것이 중요합니다.
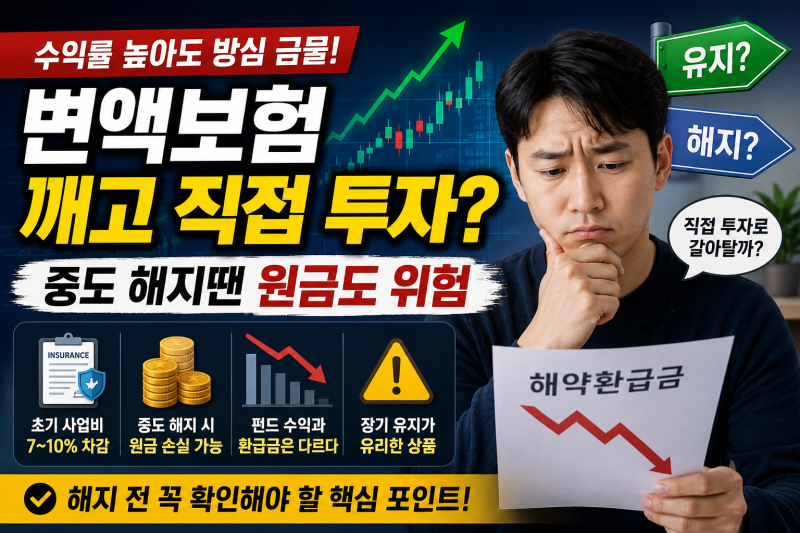
실제 블로그 후기들은 변액보험이 납입 보험료 전체가 투자되지 않으며, 초기 사업비 공제로 원금 손실 위험이 있다고 지적합니다. 특히 가입 5년차에는 수익률 외에 총 납입액, 적립금, 해지환급금 등을 종합적으로 점검해야 한다고 강조합니다.
변액보험 해지를 고려할 때는 가입 목적의 유효성, 보험료 지속 납입 가능성 등을 면밀히 살펴봐야 합니다. 해지환급금에는 최저보증이 없는 경우가 많으므로, 약관과 펀드 운용보고서를 확인하여 신중하게 결정할 필요가 있습니다.