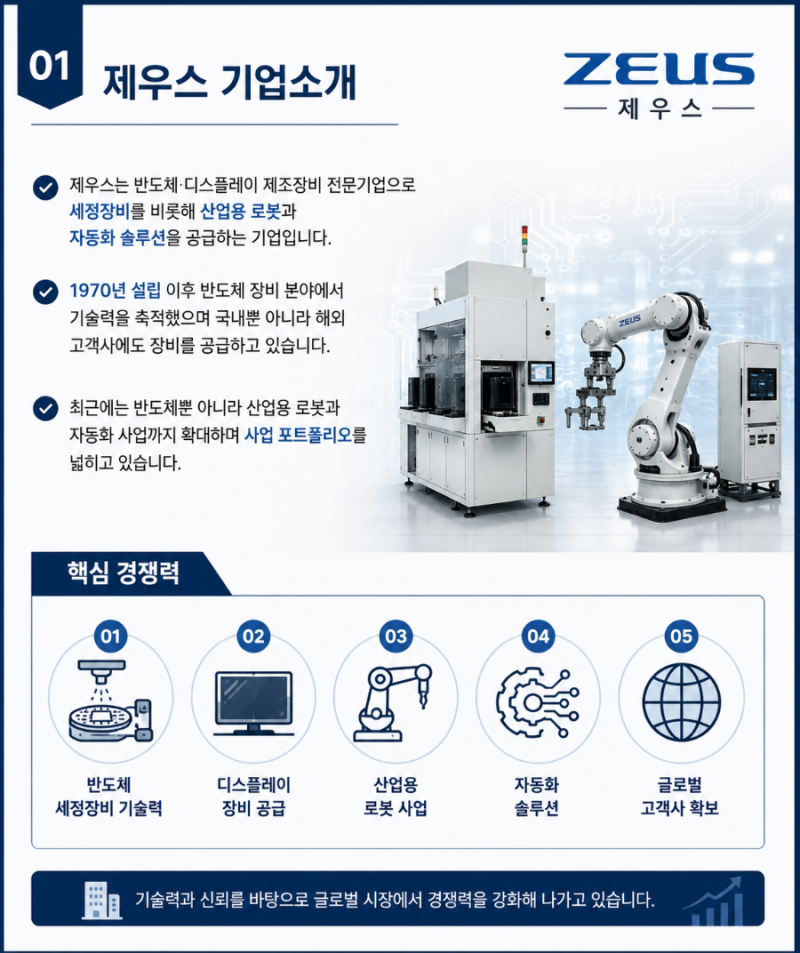
제우스는 반도체 및 디스플레이 제조 장비와 산업용 로봇 솔루션을 공급하는 기업입니다. 최근 주가가 52주 최고가 대비 절반 이상 하락하며 1만원대까지 밀렸습니다.
하지만 AI 반도체 시장의 성장과 HBM 관련 장비 수요 증가, 그리고 산업용 로봇 사업 확대에 대한 기대감으로 다시 주목받고 있습니다. 현재 실적 부진에도 불구하고 향후 반등 가능성에 대한 투자자들의 관심이 커지고 있습니다.
실제 블로그 분석에 따르면, 제우스는 2025년 매출 감소와 영업 및 순이익 적자 전환으로 인해 주가 하락을 겪었습니다. 그러나 부채비율이 개선되며 재무 안정성은 오히려 높아진 점이 확인됩니다.
반도체 업황 둔화가 실적 부진의 주요 원인이었으나, AI 반도체 투자 확대와 스마트팩토리 수요 증가가 새로운 성장 동력으로 평가받고 있습니다. 현재 제우스 주가는 PBR 0.93배 수준으로 저평가 논란이 있지만, 단순 PBR만으로 판단하기는 어렵습니다.
10,000원 지지 여부와 11,000원 회복이 단기적인 중요 구간으로 제시됩니다. HBM 생산에 필요한 첨단 패키징 장비 개발과 로봇 사업의 성과가 향후 주가 흐름에 결정적인 영향을 미칠 것으로 보입니다.