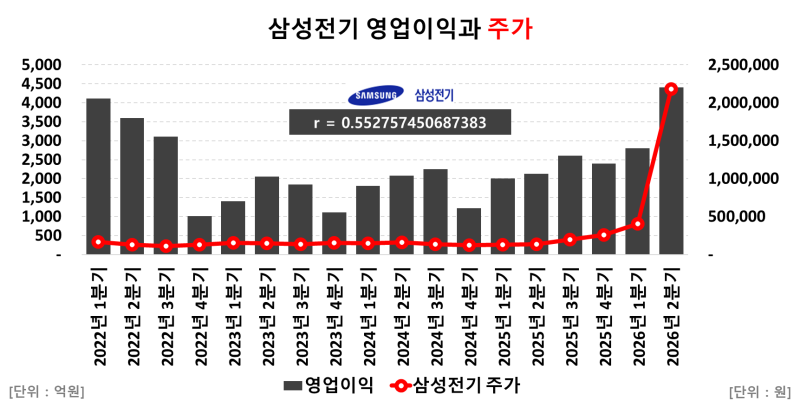
삼성전기 주가가 2026년 6월 기록한 52주 최고가 대비 약 36% 하락한 155만 9천 원을 기록했습니다. 이는 7월 말 주봉 저점 86만 5천 원과 비교하면 약 80% 회복한 수준입니다. 같은 기간 삼성전기의 2분기 영업이익은 전년 대비 107% 증가한 4,404억 원을 달성했으며, 올해 누적 장기공급계약액은 약 3조 9천억 원에 달해 실적 악화로 인한 주가 하락으로 보기는 어렵다는 분석이 나옵니다.
블로거들은 삼성전기 주가 하락의 원인을 시장의 과도한 공포 또는 급격한 상승에 따른 조정으로 해석하고 있습니다. 특히 AI 서버용 MLCC와 FC-BGA 사업의 수익성 개선 기대감이 커지면서, 실적과 주가가 반대로 움직이는 현상에 대한 다양한 관점을 제시하고 있습니다. 일부 증권사는 삼성전기의 목표주가를 260만 원에서 300만 원까지 상향 조정하며 긍정적인 전망을 내놓고 있습니다.
블로그 리뷰에서는 삼성전기의 3.9조 원 규모 장기공급계약이 MLCC뿐만 아니라 실리콘 커패시터 계약도 포함하고 있음을 상세히 분석하고 있습니다. 또한, AI 서버용 MLCC의 중요성과 FC-BGA 사업의 성장 가능성을 조명하며, 고점 대비 주가 하락에도 불구하고 향후 이익 증가 가능성에 주목하는 증권가의 시각을 다각도로 다루고 있습니다.