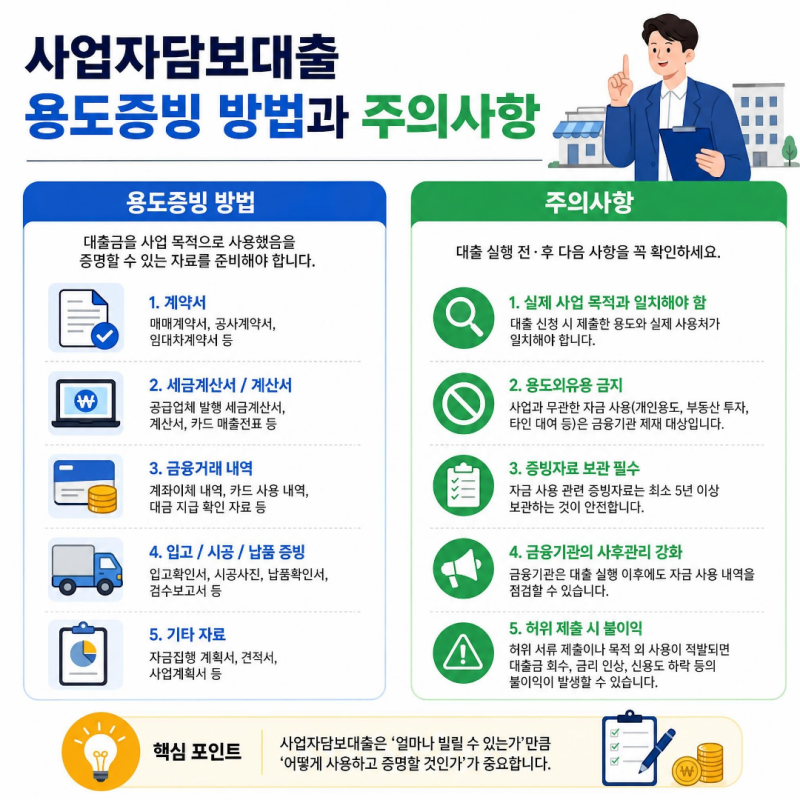

사업자금대출은 사업 운영에 필수적인 자금 융통 수단이지만, 최근 금융당국의 감독 강화로 용도증빙 절차가 매우 깐깐해졌습니다. 특히 최근 금융위원회는 사업자대출의 용도외유용 점검을 확대하며 사후관리 적정성까지 면밀히 살피고 있습니다. 대출금을 사업 목적 외로 유용하거나 증빙을 제대로 하지 못하면 대출금 즉시 회수는 물론, 향후 금융거래 제한이라는 치명적인 페널티를 받을 수 있어 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 사업자금대출은 사업자등록증만으로 자유롭게 사용할 수 있는 자금이 아니라는 점이 강조됩니다. 금융기관은 대출 실행 후 통상 3개월 이내에 자금 집행 내역 제출을 의무화하며, 사업과의 연관성과 투명한 거래 내역을 핵심 증빙 기준으로 삼고 있습니다. 물품 및 원자재 대금 결제, 사업장 임대료 및 관리비, 직원 인건비, 각종 공과금 및 세금 납부 등이 정상적인 용도증빙으로 인정받는 지출 내역입니다.
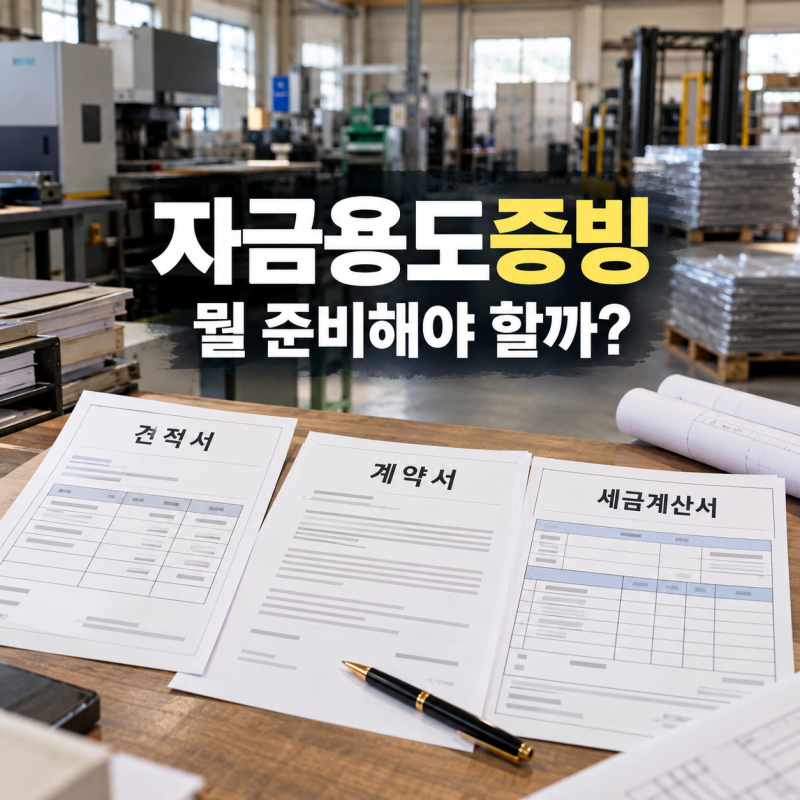
대출 승인 후 용도증빙 포트폴리오를 미리 설계하는 것이 안전하며, 모든 거래는 대표자 명의의 사업자 통장에서 상대방 법인 또는 개인사업자 통장으로 직접 계좌이체된 내역만 인정됩니다. 세금계산서, 거래명세서, 계약서, 사업용 계좌 거래내역 등을 철저히 준비해야 합니다. 특히 현금 출금 후 지급한 내역은 소명 자료로 채택되지 않으므로 유의해야 합니다.