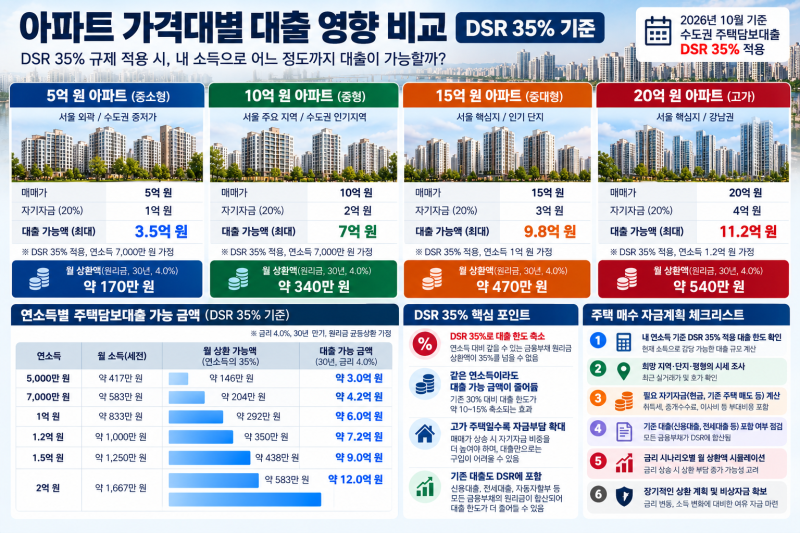
최근 부동산 시장에서는 주택 구매 시 대출 한도를 결정하는 LTV(담보인정비율)와 DSR(총부채원리금상환비율) 규제가 중요한 변수로 작용하고 있습니다. 특히 현재 , 수도권 및 규제지역에서는 주택 가격에 따라 주택담보대출 최대한도가 차등 적용되며, 이는 주택 구매자들이 자금 계획을 세울 때 반드시 고려해야 할 핵심 요소로 부상하고 있습니다. 스트레스 DSR까지 도입되면서 대출 심사가 더욱 까다로워진 상황입니다.
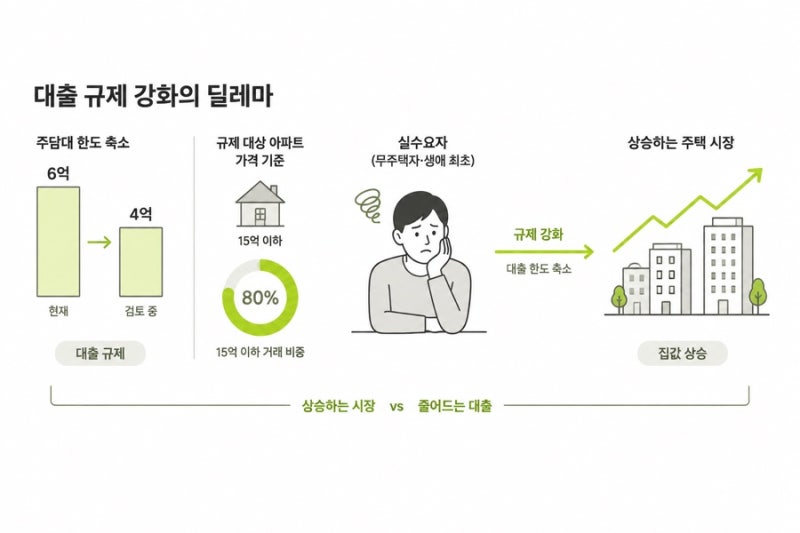
블로거들은 부동산 대출 규제에 대해 다양한 관점에서 분석하고 있습니다. 일부는 LTV와 DSR의 개념 및 계산 방법을 상세히 설명하며, 규제지역과 비규제지역에 따른 대출 한도 차이를 강조합니다. 반면, 다른 블로거들은 10억 원 또는 15억 원 아파트 구매 시 필요한 현금 규모를 구체적인 사례를 들어 제시하며, 주택 가격별 대출 상한선과 최소 자기자금의 중요성을 역설하고 있습니다. 생애최초 주택 구매자나 1주택자 등 차주 유형에 따른 LTV 적용 비율의 변화도 중요한 논점으로 다뤄지고 있습니다.
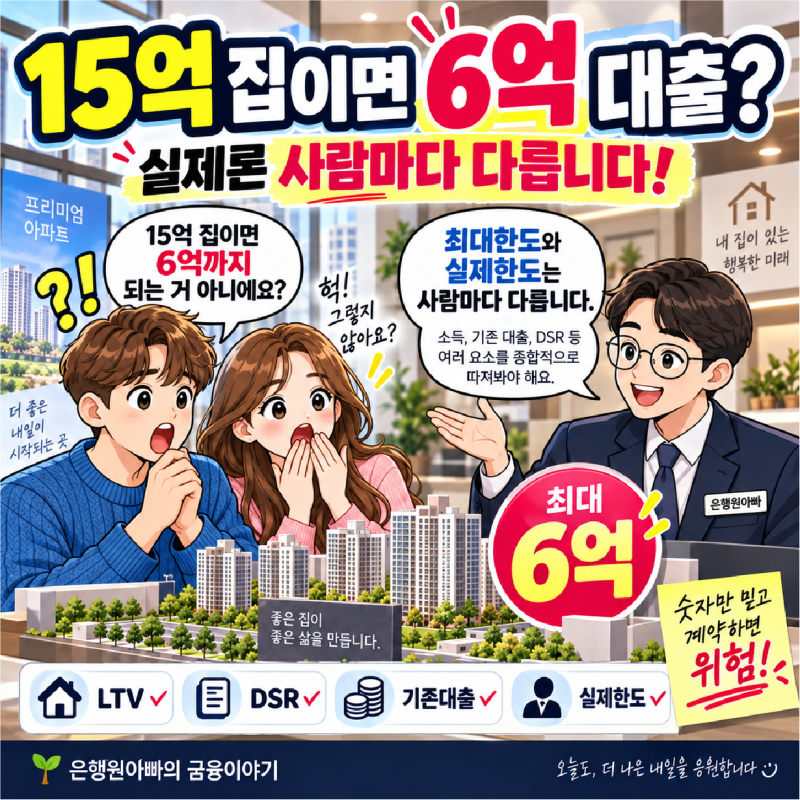
주택담보대출을 계획하고 있다면, 단순히 LTV 비율만 고려할 것이 아니라 DSR 규제와 스트레스 DSR 적용 여부, 그리고 주택 가격별 최대한도까지 종합적으로 확인해야 합니다. 특히 수도권 규제지역에서 15억 원을 초과하는 주택을 매매할 경우 대출 한도가 크게 줄어들 수 있으므로, 거주지의 규제 여부와 개인 소득 및 기존 부채 현황을 면밀히 분석하여 자금 계획을 수립하는 것이 현명합니다. 구체적인 대출 한도 계산법과 개인별 상황에 맞는 전략은 관련 전문가의 도움을 받는 것이 좋습니다.