
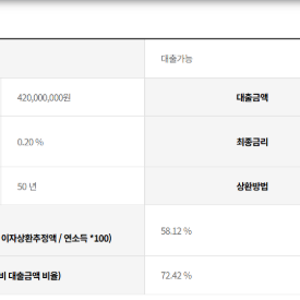
1인 가구의 내 집 마련을 위한 보금자리론은 주택금융공사 심사를 통해 대출이 실행되는 정책 상품입니다. 특히 생애최초 주택 구입 시에는 일반 보금자리론보다 확대된 한도와 LTV 혜택을 받을 수 있으며, 소득 및 주택 가격 기준을 충족해야 합니다. 대출 신청 전 본인의 자격 요건과 주택의 규제지역 여부 등을 면밀히 확인하는 것이 중요합니다.
블로거들은 보금자리론 신청 시 예상 한도 조회와 실제 신청 과정에서 소득 증빙, 만기 및 상환 방식 선택에 대한 고민이 많았다고 언급합니다. 특히 근로소득 외 사업소득이 있는 경우 증빙 서류 준비에 더 많은 시간과 노력이 필요하며, 40년 만기 체증식 상환 방식은 초기 상환 부담을 줄이는 데 유리하지만 연령 등 별도 요건을 충족해야 합니다.
보금자리론은 한국주택금융공사 심사 후 취급 금융기관을 통해 대출이 실행되므로, 잔금일에 맞춰 신청 일정을 계획하는 것이 필수입니다. 또한, 대출 승인 후 실행 기한이 정해져 있어 이 기간 내에 대출을 실행해야 합니다. 블로거들은 신청 과정 자체보다 본인의 조건에 맞는 최적의 대출 설계를 판단하는 것이 가장 중요하다고 강조합니다.