최근 주택담보대출을 앞둔 많은 분들이 변동금리 고정금리 고민에 빠져 있습니다. 한국은행의 금리 인하 기대감과 함께 시장의 금리 역전 현상까지 나타나면서, 어떤 금리 방식을 선택해야 할지 혼란이 가중되는 상황입니다. 특히 대출금리 1%포인트 차이가 월 납입액에 미치는 영향이 커지면서, 신중한 접근이 요구되고 있습니다.
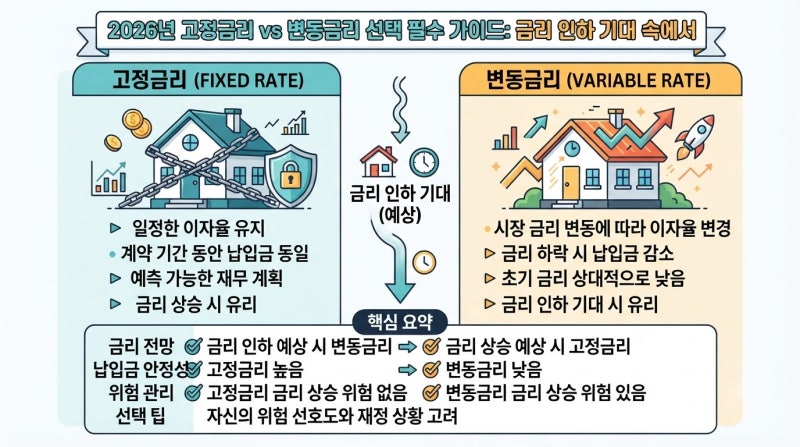
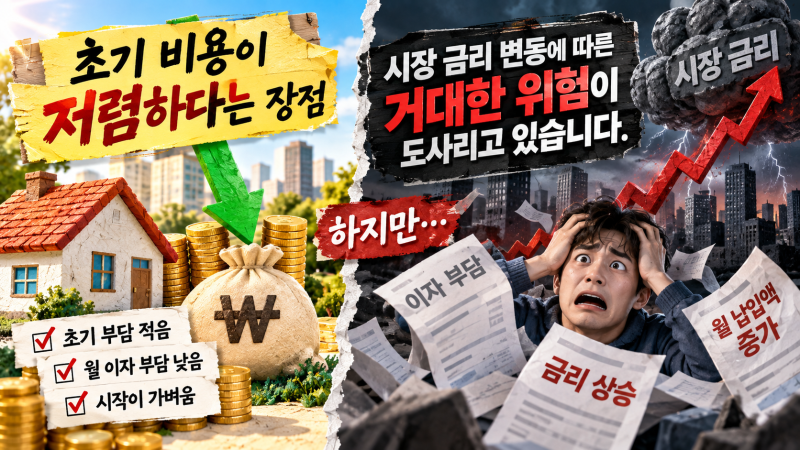
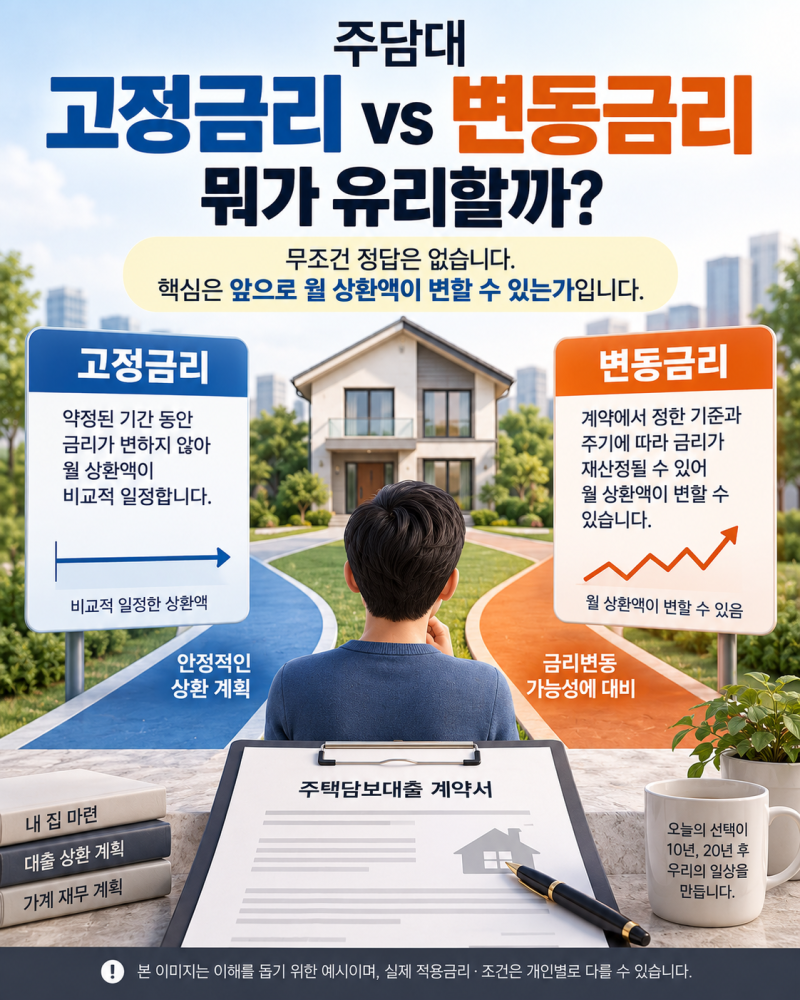
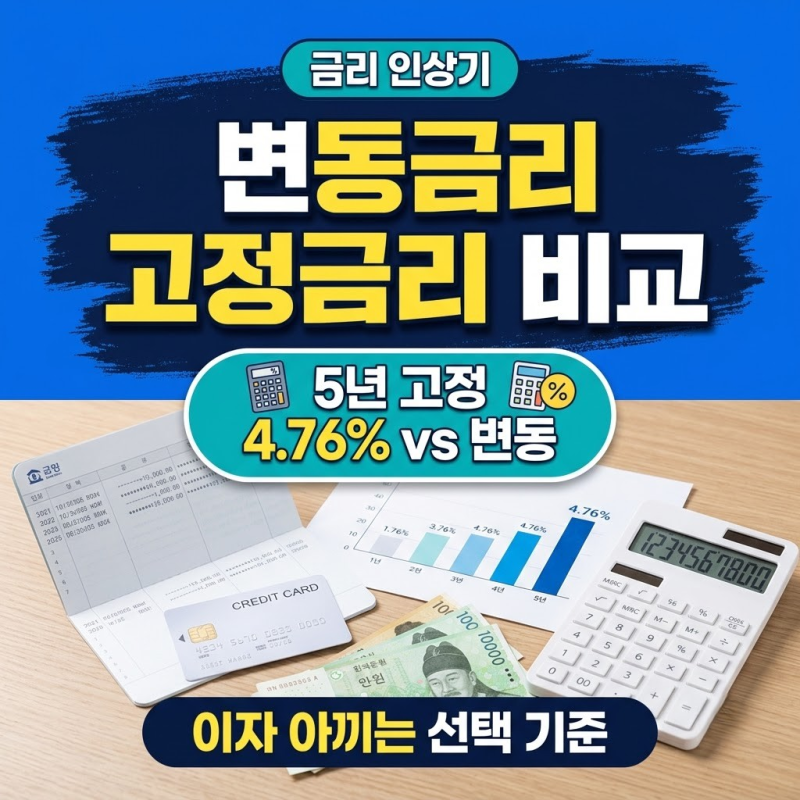
블로거들은 고정금리가 금리 상승 위험을 피하고 상환 계획을 안정적으로 세울 수 있다는 장점을 강조하는 한편, 변동금리는 금리 하락 시 이자 부담을 줄일 수 있다고 설명합니다. 특히 2026년 9월부터 시행된 2단계 스트레스 DSR 제도와 금리 역전 현상으로 인해 5년 고정 혼합형 금리가 변동금리보다 낮게 형성되는 등, 과거와 다른 시장 상황을 면밀히 분석해야 한다고 조언합니다.
실전 투자자들은 당장 혜택이 큰 5년 고정금리를 선택해 대출 한도를 최대로 확보하고 초기 이자 부담을 줄인 후, 3년 뒤 중도상환수수료 면제 시점에 시장 금리 추이를 보고 갈아타는 출구 전략을 제시합니다. 금리 인하 기대감만으로 변동금리를 선택하기보다는, 자신의 상환 능력과 금리 변동 감당 여부를 종합적으로 고려하여 현실적인 기준을 세우는 것이 중요합니다.