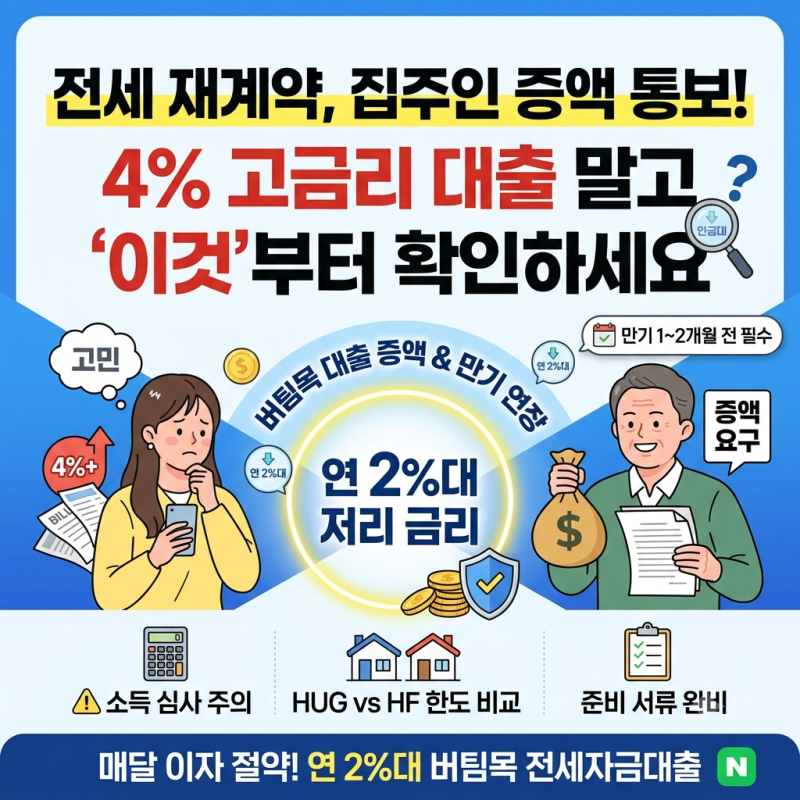
버팀목전세대출은 최초 2년 대출 후 2년 단위로 최장 10년까지 연장이 가능하며, 만기 1개월 전 은행 방문 또는 앱을 통해 신청해야 합니다. 특히 청년 버팀목 전세대출의 경우, 만기 시점에 소득이 초과되었더라도 대출이 즉시 회수되는 것은 아니지만, 조건에 따라 금리가 인상되거나 일부 상환이 요구될 수 있어 주의가 필요합니다. 이직 등으로 연봉이 올랐을 때 가산금리 적용을 피하고 무사히 갱신하는 방법에 대한 관심이 높아지고 있습니다.
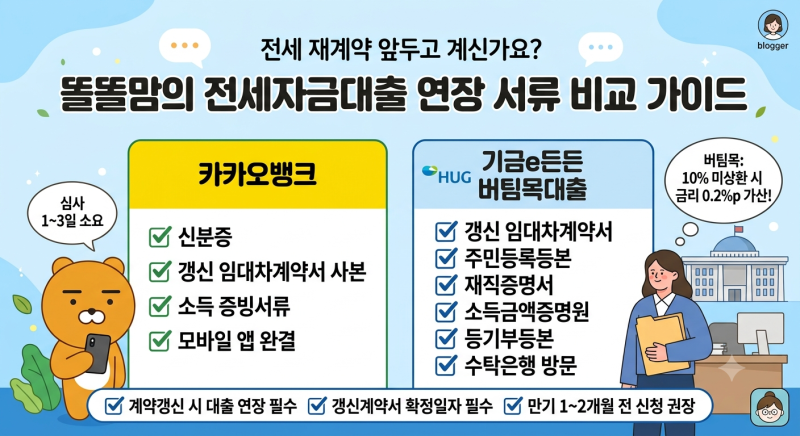
실제 사용자들은 버팀목전세대출 연장 시 소득 초과로 인해 청년 우대금리가 아닌 일반 버팀목 금리로 전환될 수 있다는 점을 중요한 변화로 꼽습니다. 또한, 연장 시 대출 원금의 10% 이상을 상환하거나, 미상환 시 0.1%p 또는 0.2%p의 가산금리를 부담해야 하는 선택지가 주어지므로, 본인의 자금 유동성에 맞춰 신중하게 결정해야 합니다. 중도상환수수료가 없어 여유 자금이 있다면 원금 상환이 유리하다는 의견도 있습니다.
버팀목전세대출 연장 시에는 갱신된 임대차계약서 외에 주민등록등본, 재직증명서, 소득금액증명원 등 다양한 서류가 요구될 수 있습니다. 특히 연장 시점의 소득을 기준으로 금리 구간이 다시 정해지므로, 소득 변동이 있었다면 미리 확인하여 대비하는 것이 중요합니다. 정확한 서류 목록과 연장 조건은 대상자 유형에 따라 다를 수 있으므로, 주택도시기금 공식 홈페이지나 해당 은행 고객센터를 통해 확인하는 것이 좋습니다.