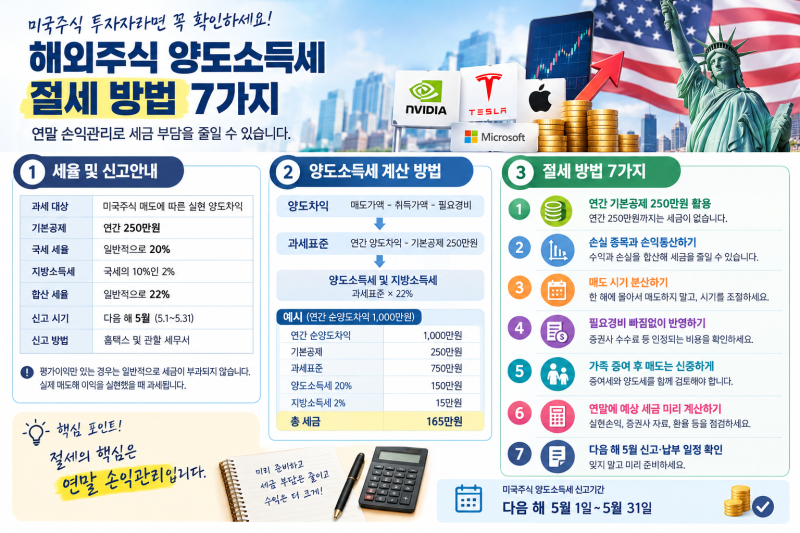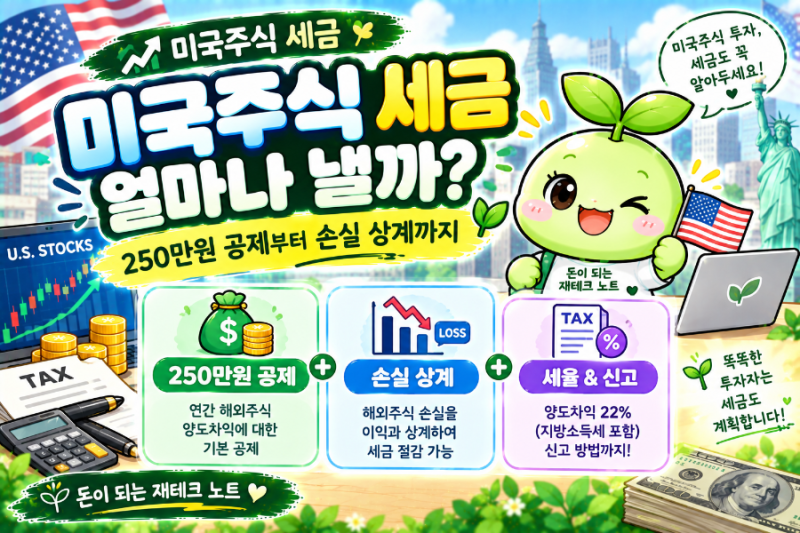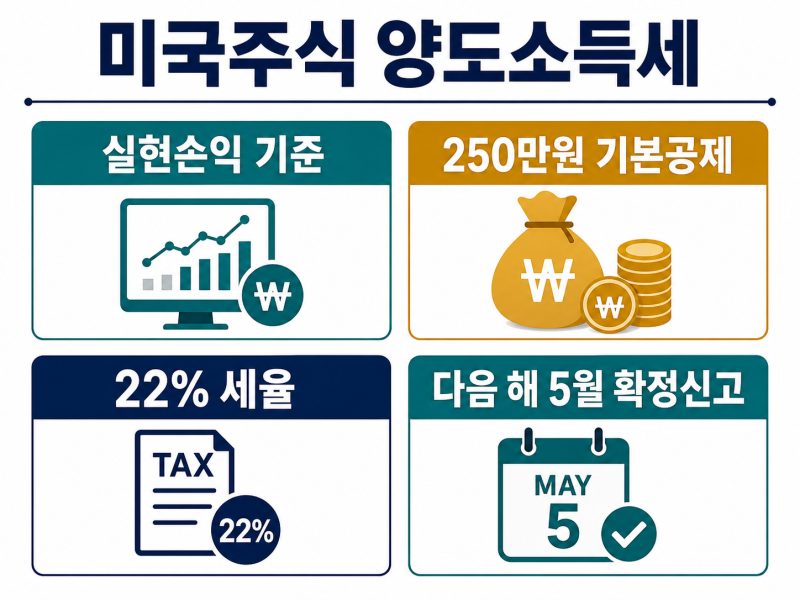
미국 주식 투자로 수익이 발생한 경우, 다음 해 5월에 양도소득세를 신고해야 합니다. 한국 거주 개인 투자자는 해외주식 매매로 발생한 연간 순이익에서 250만원을 기본 공제받을 수 있으며, 공제 후 남은 금액에는 양도소득세 20%와 지방소득세 2%를 합쳐 총 22%의 세율이 적용됩니다. 중요한 점은 주식을 실제로 매도하여 확정된 수익에 대해서만 과세가 이루어지며, 보유 중인 종목의 평가이익에는 양도소득세가 부과되지 않는다는 것입니다.
블로거들은 미국 주식 양도소득세의 기본 구조와 계산 방식에 대해 상세히 설명하고 있습니다. 특히 여러 증권사를 이용하더라도 250만원 기본 공제는 투자자 한 명당 연 1회만 적용된다는 점을 강조합니다. 또한, 같은 해 발생한 해외주식의 이익과 손실은 합산하여 계산하는 손익통산이 가능하여 세금 부담을 줄일 수 있는 점도 언급됩니다. 2026년에는 일정 요건을 갖춘 ‘국내시장복귀계좌’에 대한 과세 특례가 신설되어 추가적인 절세 기회가 제공될 수 있습니다.
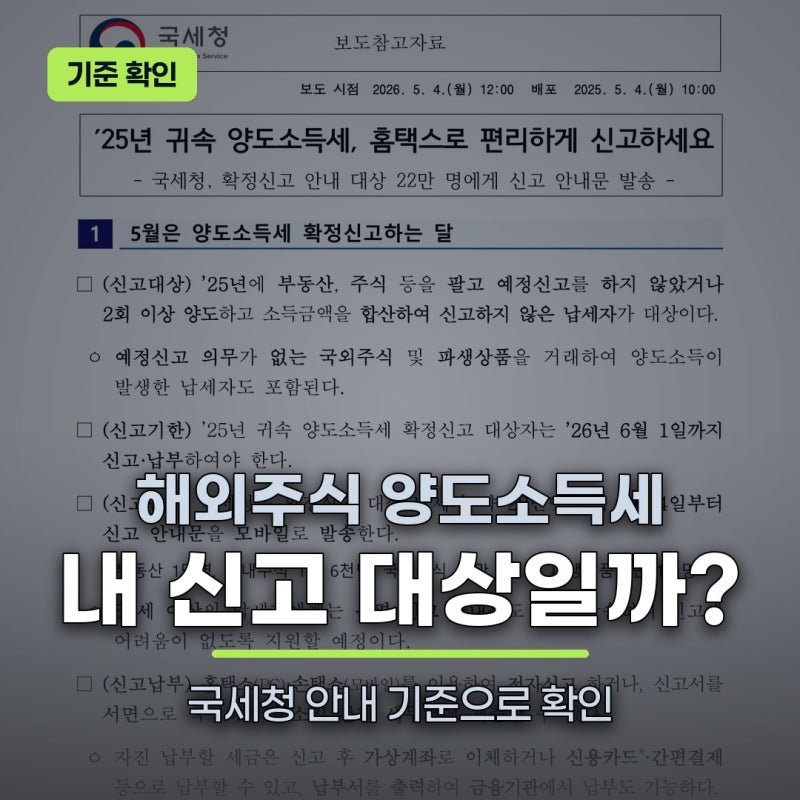
미국 주식 양도소득세 신고는 홈택스, 손택스 또는 관할 세무서를 통해 다음 해 5월에 진행됩니다. 연간 순이익이 250만원 이하라면 일반적으로 납부할 세액이 없지만, 신고는 필요할 수 있습니다. 투자자들은 양도소득금액 계산 시 증권사가 제공하는 해외주식 양도소득 계산 자료를 활용하는 것이 편리하며, 국내 주식과 달리 배당금에 대한 세금 처리 방식이 다르므로 이를 구분하여 이해하는 것이 중요합니다.