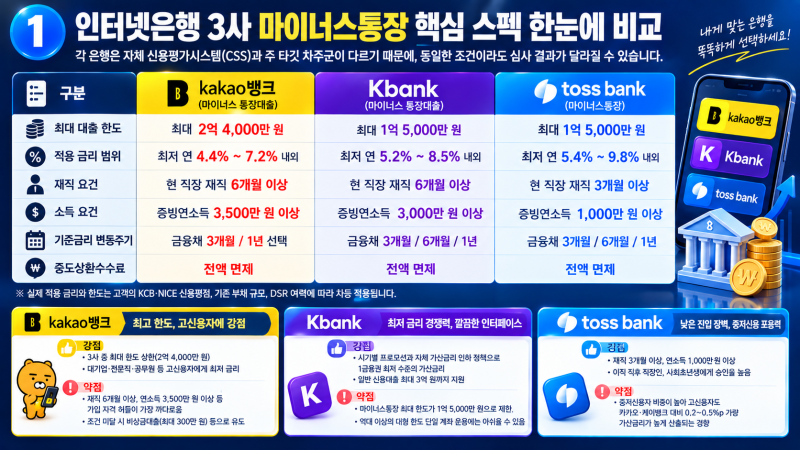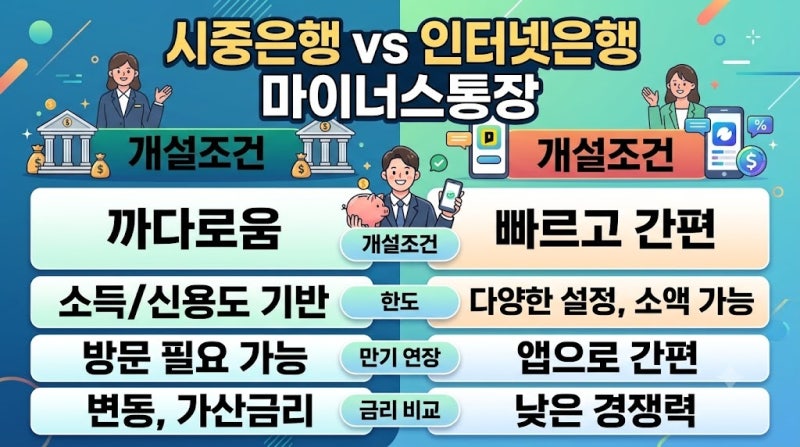
마이너스통장은 필요한 자금을 편리하게 활용할 수 있는 금융 상품이지만, 은행별 금리 차이가 크고 실제 적용 금리는 개인의 신용도에 따라 달라질 수 있어 신중한 접근이 필요합니다. 특히 광고에 제시된 최저금리가 아닌, 본인의 조건에 맞춰 실제 적용될 금리와 우대 조건을 면밀히 확인하는 것이 중요합니다. 기준금리, 가산금리, 우대금리 등 복합적인 요소를 이해해야 합리적인 선택을 할 수 있습니다.
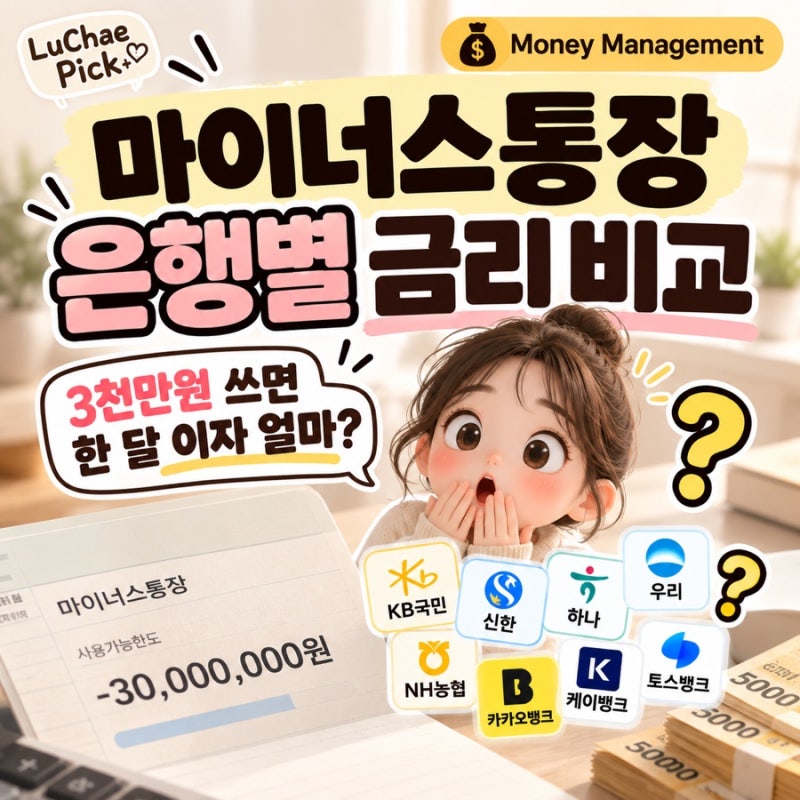
블로거들은 마이너스통장 금리 비교 시 단순히 최저금리만 볼 것이 아니라, 은행별 평균금리와 개인의 신용 점수에 따른 실제 적용 금리를 비교해야 한다고 강조합니다. 일부 블로거는 KB국민은행이 상대적으로 낮은 평균 금리를 보인다고 언급하며, 인터넷은행의 경우 평균 금리가 더 높게 형성될 수 있음을 지적합니다. 또한, 가산금리 인하 요구권 활용이나 우대금리 조건을 충족하는 전략을 통해 금리를 낮출 수 있다는 실질적인 조언도 제시됩니다.
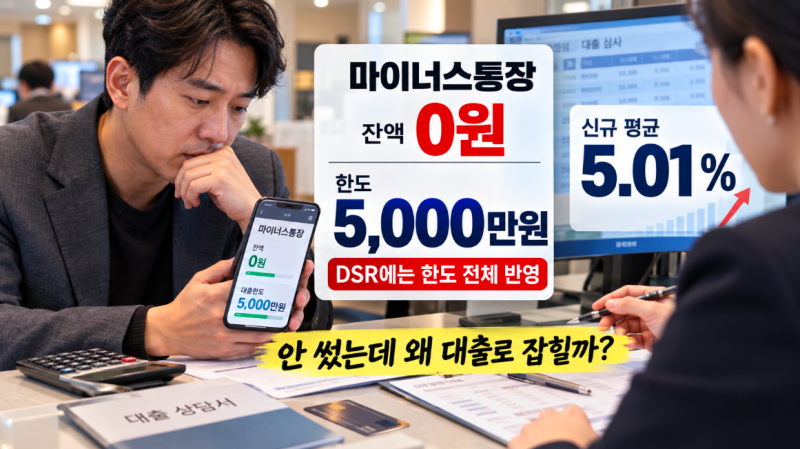
마이너스통장 선택 시에는 우대금리 0.5%p가 실제 절약되는 이자액이 생각보다 적을 수 있으므로, 불필요한 카드 사용 등으로 우대 조건을 맞추기보다는 본인에게 지속 가능한 조건을 선택하는 것이 현명합니다. 또한, 사용하지 않더라도 한도 자체가 신용도에 영향을 미칠 수 있으니 필요 이상의 과도한 한도 설정은 지양하고, 승진이나 연봉 인상 등으로 신용 점수가 향상된 시점이 개설 및 금리 흥정의 최적기임을 기억해야 합니다.