디딤돌 대출은 정부 정책 모기지 상품으로, 금리 변동성이 큰 시기에 무주택자나 영끌족에게 안정적인 주거 자금 마련을 돕는 역할을 합니다. 시중은행 주택담보대출과 달리 정책모기지는 서민 주거 안정을 목적으로 하여 상대적으로 낮고 안정적인 금리 체계를 유지하는 것이 특징입니다. 특히 금리 인상기에는 시중은행 대출의 원리금 상환액이 급격히 늘어날 위험이 있어, 디딤돌 대출과 같은 정책모기지의 중요성이 더욱 부각되고 있습니다.
실제 블로그 후기들을 살펴보면, 디딤돌 대출은 고정금리 또는 5년 주기 변동금리 중 하나를 선택할 수 있어 금리 인상기에 자금 계획을 세우는 데 유리하다는 의견이 많습니다. 일부 블로거는 금리 인상기에는 초기에 약간의 금리 차이가 있더라도 만기까지 변동이 없는 순수 고정금리나 긴 주기의 고정형을 선택하는 것이 상환 부담을 최소화하는 핵심이라고 강조합니다. 반면, 시중은행 대출은 코픽스나 금융채 금리에 직접 연동되어 변동 주기가 찾아올 때마다 금리가 오를 위험이 있어 신중한 접근이 필요하다는 분석도 있습니다.
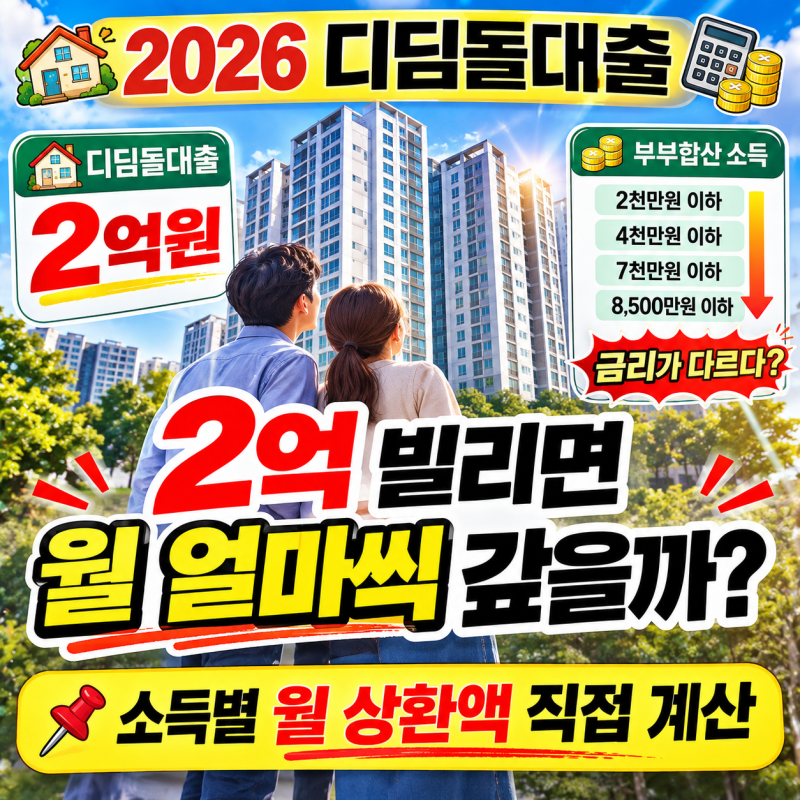
디딤돌 대출을 고려할 때는 본인의 소득 수준과 대출 기간, 그리고 금리 변동 주기 체크포인트를 정확히 이해하는 것이 중요합니다. 특히 신생아 특례 디딤돌 대출은 부부합산 소득 요건이 대폭 완화되고 우대금리 개편으로 기존 고금리 대출을 1%대로 갈아타는 것이 가능해져 월 이자 절감 효과가 크다는 점을 주목할 필요가 있습니다. 대출 신청 전 본인의 상황에 맞는 최적의 금리 유형과 조건을 꼼꼼히 비교하여 선택하는 것이 현명합니다.