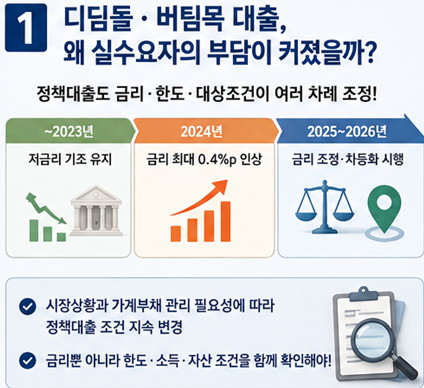
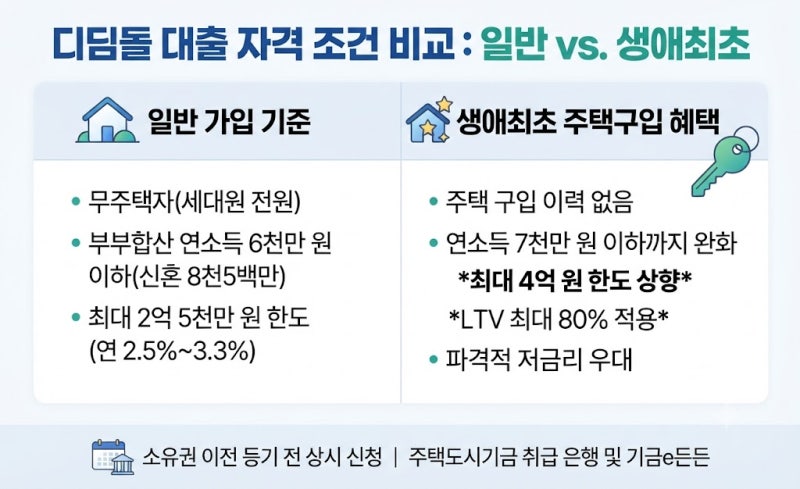
디딤돌대출은 생애 최초 주택 구입 시 LTV를 최대 80%까지 인정받을 수 있는 정책 금융 상품으로 많은 무주택 실수요자에게 내 집 마련의 기회를 제공하고 있습니다. 하지만 실제 대출 실행 단계에서는 예상했던 한도보다 수천만 원 적게 나오는 경우가 빈번하여 자금 계획에 차질을 빚는 사례가 적지 않습니다. 이는 단순 LTV 비율 외에 절대 대출 한도 상한선, 소액임차보증금 차감, 소득 대비 DTI 규제 등 다양한 감액 장치가 동시에 작동하기 때문입니다.
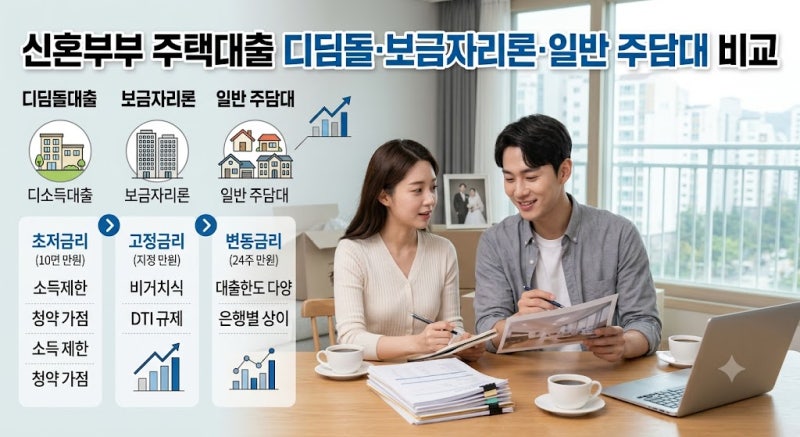
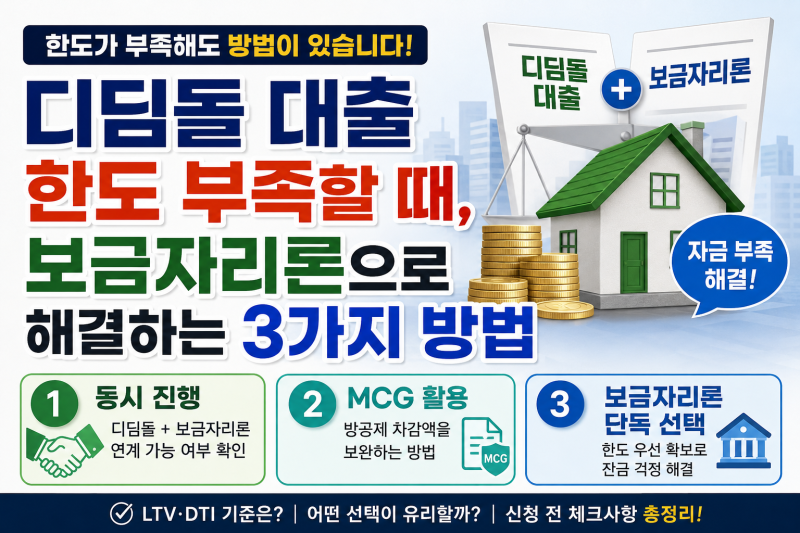
블로거들은 디딤돌대출 한도 부족의 주된 원인으로 주택도시기금의 절대 한도 상한선과 소액임차보증금(방공제) 차감을 꼽고 있습니다. 특히 방공제의 경우, 수도권 아파트에 대한 MCG(모기지신용보증) 가입 제한 규제로 인해 잔금일 당일 계약금을 날리는 사고를 예방하려면 사전에 지역별 차감액을 정확히 산출해야 한다고 강조합니다. 반면, 신혼부부의 경우 디딤돌대출과 보금자리론을 함께 활용하여 부족한 자금을 보충하는 방법을 모색하기도 합니다.
따라서 디딤돌대출을 계획하고 있다면 매매가의 80%를 그대로 대출금으로 확정 짓기보다는, 보증보험(MCG) 가입 여부, 절대 상한액, 그리고 현재 적용 중인 주택임대차보호법 시행령상 지역별 최우선변제금 기준을 사전에 꼼꼼히 확인해야 합니다. 특히 수도권 아파트의 경우 방공제로 인해 최대 5,500만 원까지 차감될 수 있으므로, 계약 전 자금조달계획서를 면밀히 작성하는 것이 중요합니다.