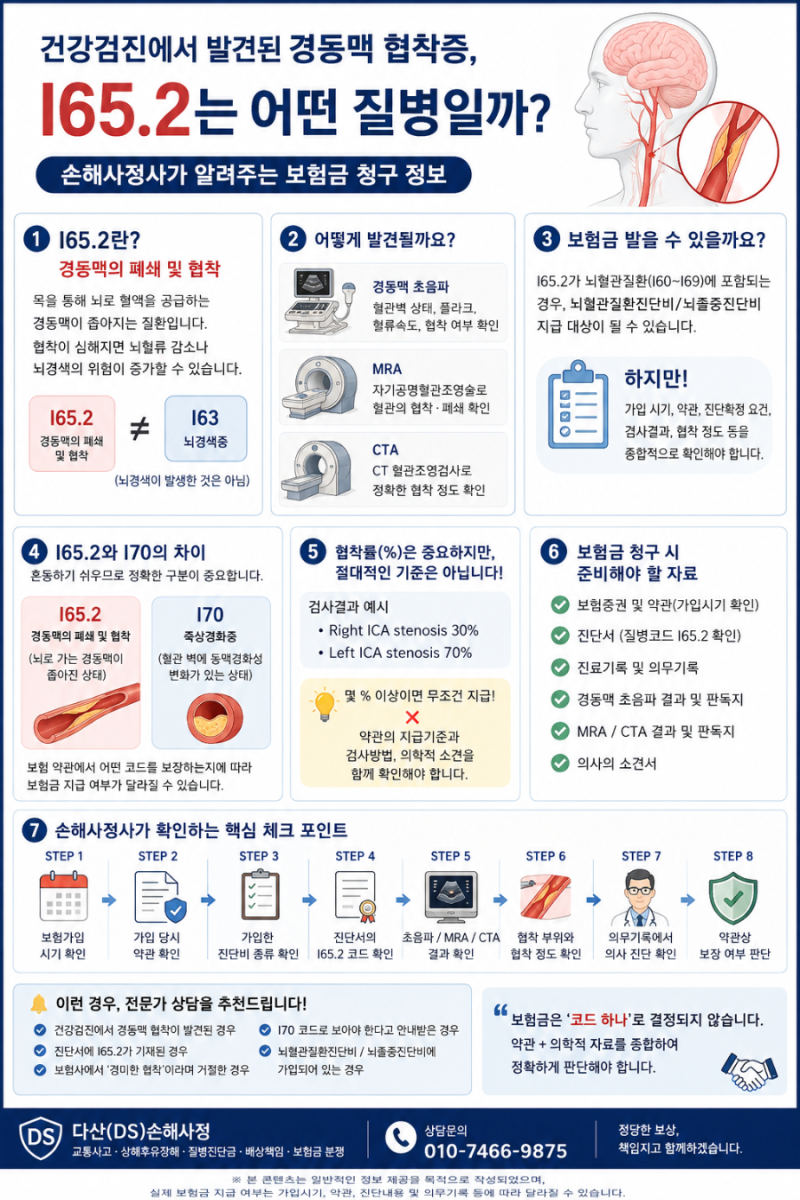
동맥경화는 혈관 내부에 콜레스테롤과 염증 부산물이 쌓여 혈관이 좁아지고 탄력을 잃는 질환으로, 심각한 손상이 생기기 전까지 자각 증상이 거의 없어 '침묵의 살인자'로 불립니다. 특히 혈액검사에서 콜레스테롤 수치가 정상이라도 이미 혈관 내벽에 죽상경화반이 형성될 수 있어, 맥파전달속도(PWV)나 경동맥 초음파 같은 정밀 검사를 통해 조기 진단하는 것이 중요합니다. 이러한 검사는 뇌졸중이나 급성 심근경색과 같은 치명적인 질환을 예방하는 데 결정적인 역할을 합니다.
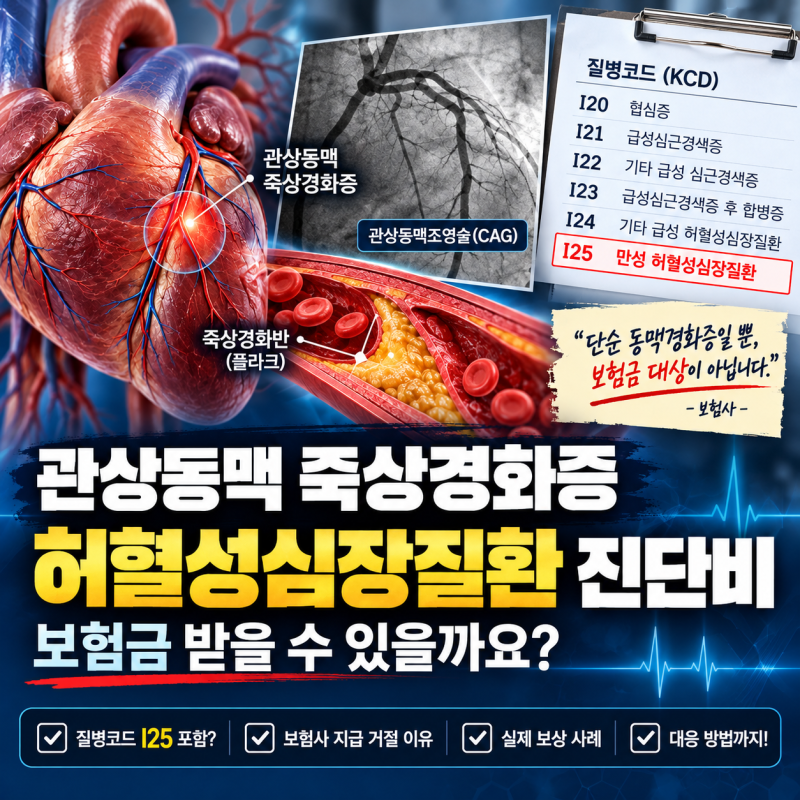
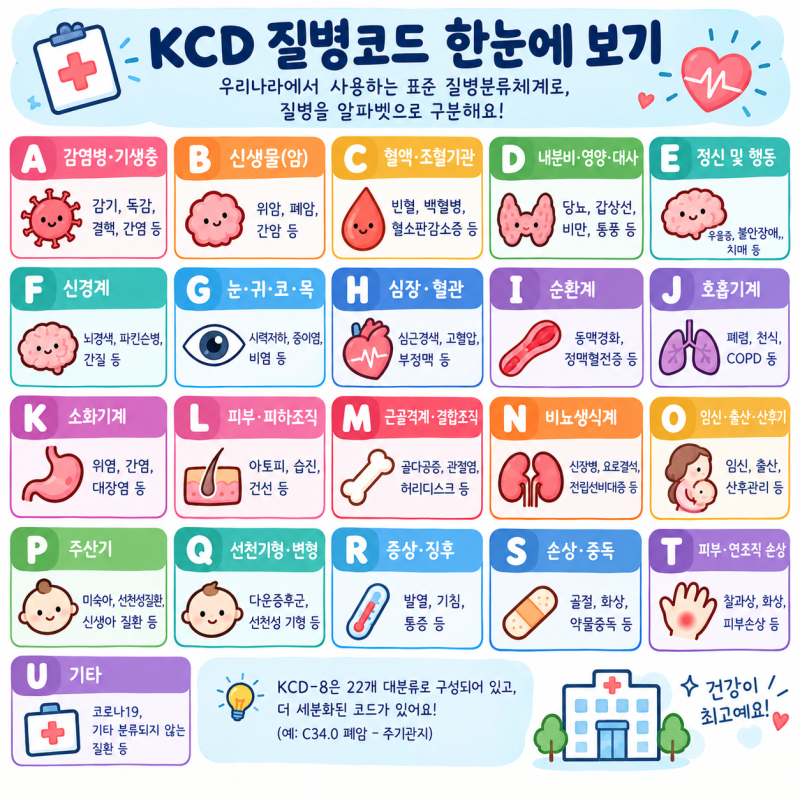
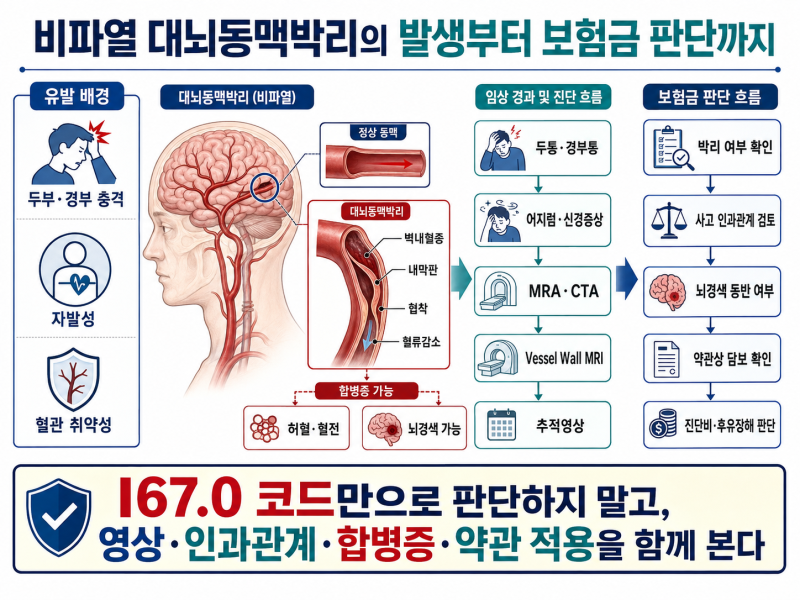
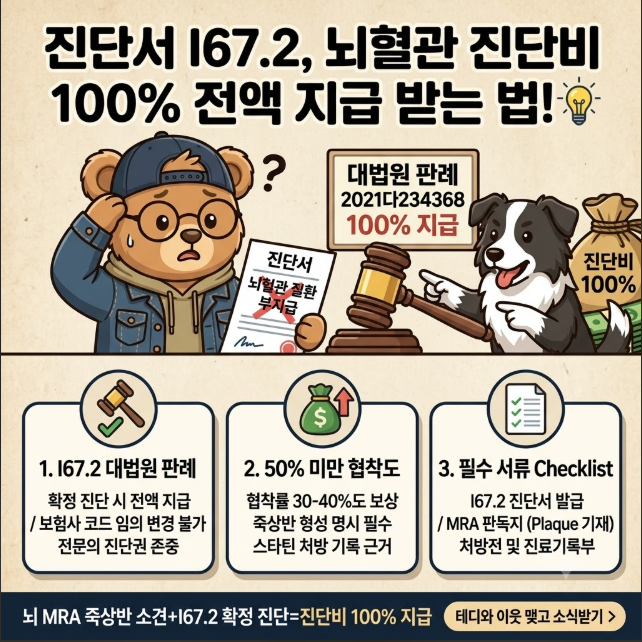
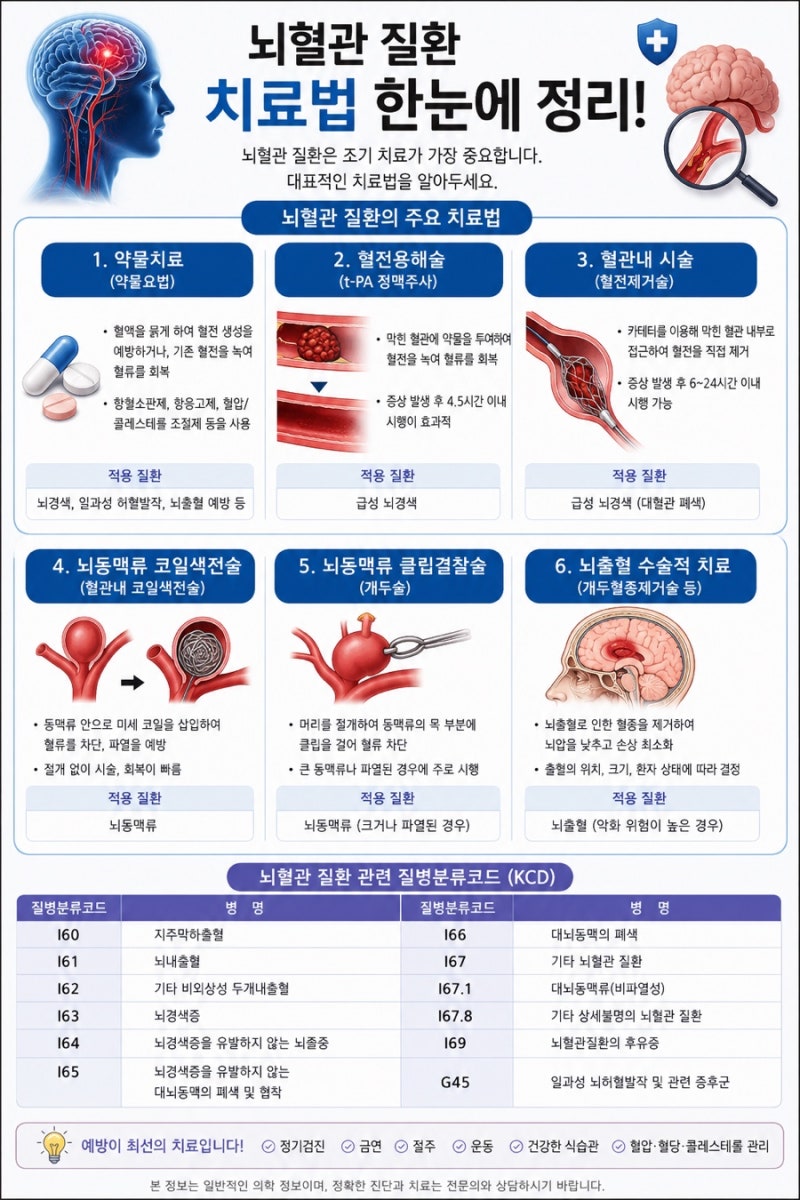
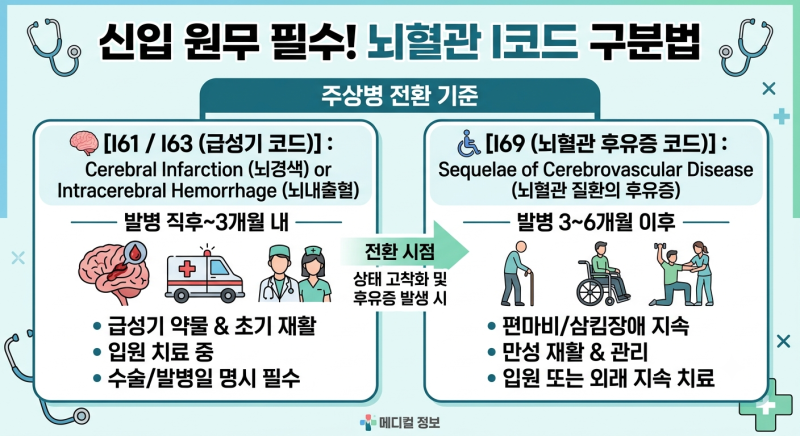
블로거들은 동맥경화 검사가 단순 예방 목적일 경우 비급여로 분류되지만, 의심 징후나 전문의 진단 소견이 있다면 건강보험 및 실비보험 청구가 가능하다고 설명합니다. 특히 동맥경화증은 ICD-10 코드 중 I70에 해당하며, 이와 관련된 허혈성 심장질환(I20~I25)이나 뇌혈관질환(I60~I69) 등 다양한 질병 코드가 존재합니다. 그러나 단순히 질병 코드만으로 보험금 지급 여부가 결정되는 것이 아니라, 진단서의 세부 내용과 질병의 중증도, 그리고 보험 상품의 약관에 따라 지급 여부가 달라질 수 있음을 강조합니다.
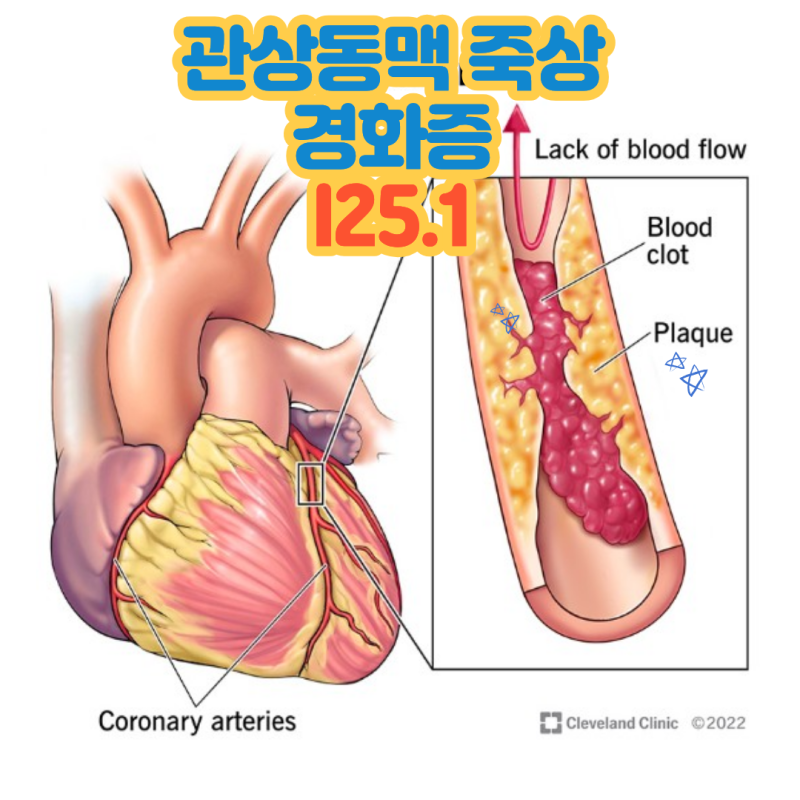
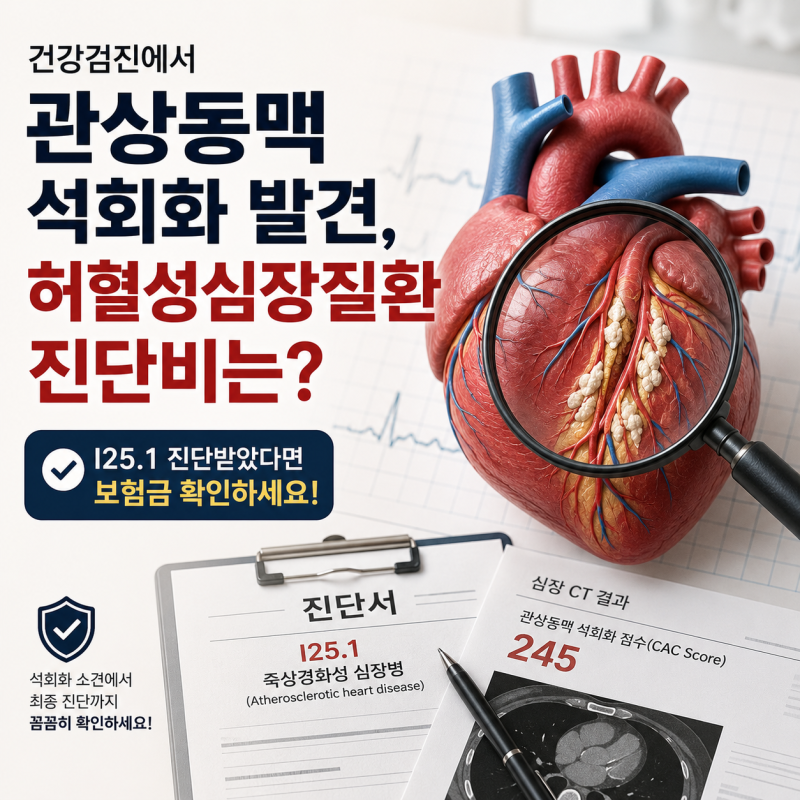
따라서 동맥경화 관련 진단을 받았다면, 진단서에 명시된 질병 코드(예: I70, I25.1 등)와 함께 의사의 소견을 면밀히 확인하고, 가입한 보험 상품의 약관을 꼼꼼히 살펴 보험금 청구 가능 여부를 판단해야 합니다. 특히 관상동맥 죽상경화증(I25.1)과 같이 특정 코드는 허혈성 심장질환 진단비와 연관될 수 있으므로, 전문가와 상담하여 정확한 보상 기준을 확인하는 것이 현명합니다.