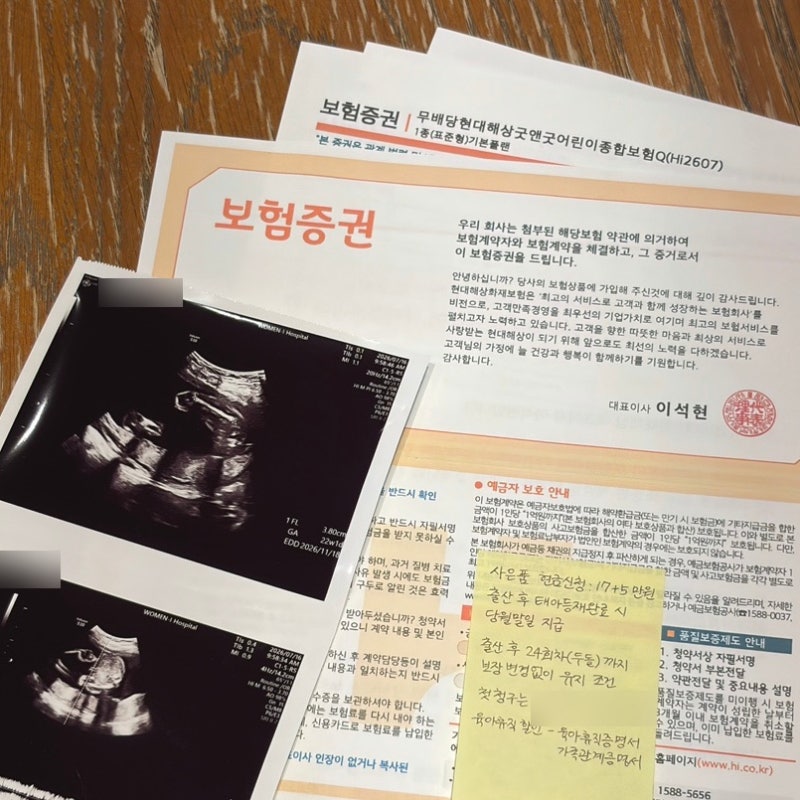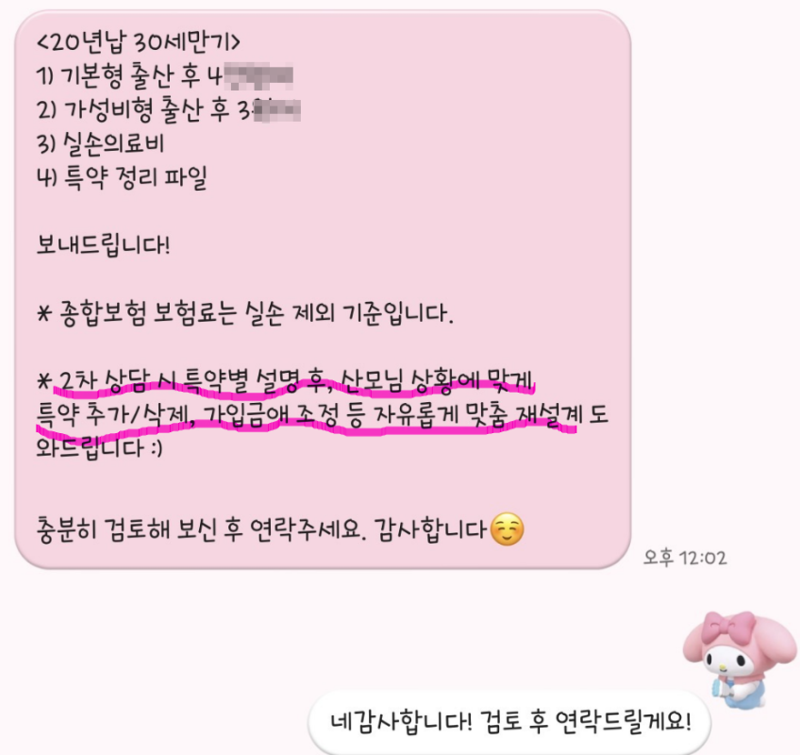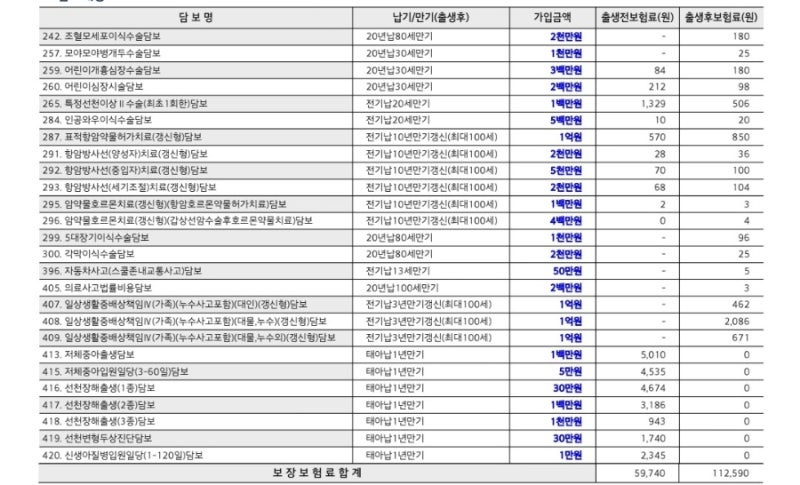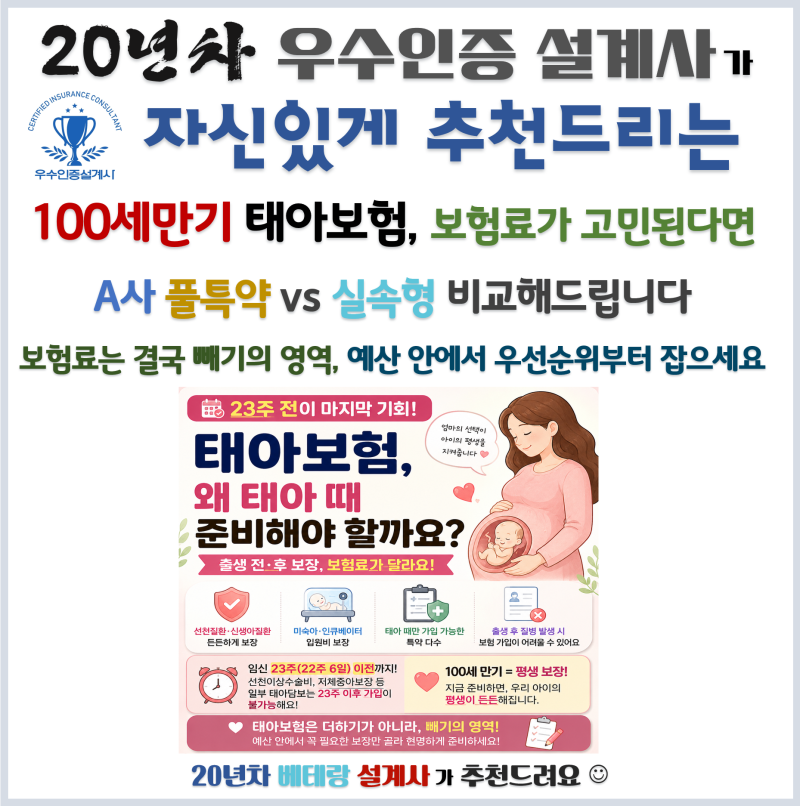


태아보험은 출생 전부터 어린이보험에 태아 특약을 더해 가입하는 형태로, 아이가 태어난 후 성장 과정에서 발생할 수 있는 질병과 상해를 보장합니다. 특히 임신 22주 이전에 가입해야 저체중아 입원일당, 신생아 질병 입원비, 선천이상 수술비 등 핵심 태아 특약을 온전히 보장받을 수 있어 가입 시기가 매우 중요합니다. 많은 예비 부모들이 30세 만기 또는 100세 만기 중 어떤 플랜을 선택할지 고민하며, 이는 자산 관리와 초기 지출 다이어트 관점에서 신중하게 고려해야 할 부분입니다.
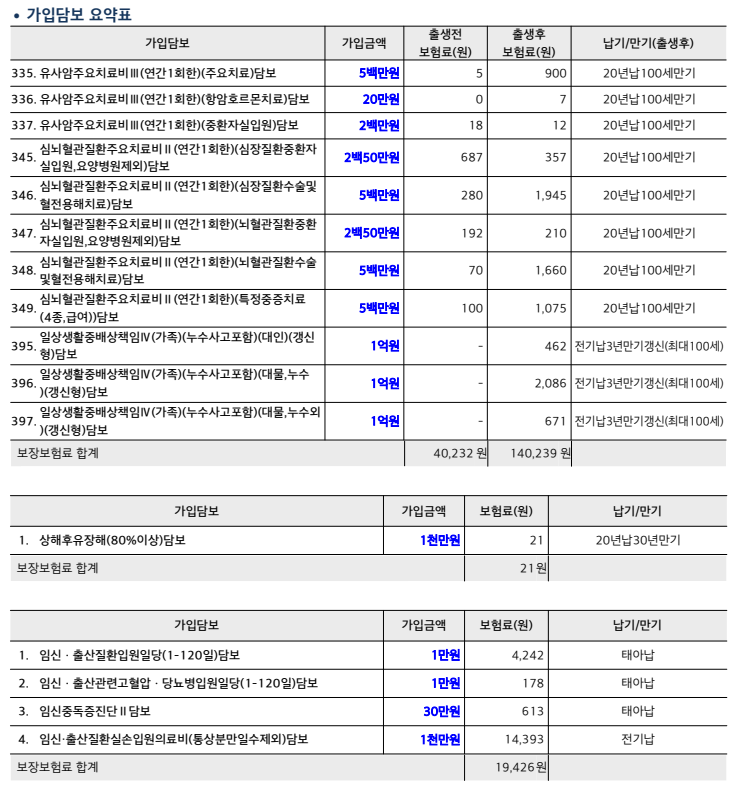
실제 블로그 후기들을 살펴보면, 태아보험은 회사마다 특약 구성과 보험료가 달라 무엇이 필요한지 헷갈린다는 의견이 많습니다. 부모들은 감당하기 어려운 비용과 보험으로 어디까지 준비할지를 기준으로 삼아 특약을 선택하는 경향이 있습니다. 30세 만기 플랜은 초기 보험료 부담이 적고, 100세 만기 플랜은 장기적인 보장을 제공하지만 보험료가 높다는 점이 주요 장단점으로 꼽힙니다. 가입 시기와 특약, 가입 금액, 만기에 따라 같은 회사라도 구성이 달라지므로 신중한 비교가 필요합니다.
태아보험 가입 시에는 기형아 검사 전인 임신 10주에서 12주 사이에 선제적으로 청약서 계약을 완료하는 것이 현명한 전략으로 제시됩니다. 임신 22주 6일 이후에는 핵심 태아 특약 가입이 어려워질 수 있기 때문입니다. 또한, 출생 전후의 실손의료비는 단독 실손 상품으로 분리되어 중복 보상이 불가능하므로, 금융위원회 가이드라인에 따라 기 가입된 실손 보험과의 연계도 고려해야 합니다. 우리 집 예산 지표에 최적화된 출구 전략을 수립하여 불필요한 고정비 지출을 막고 빈틈없는 보장을 준비하는 것이 중요합니다.