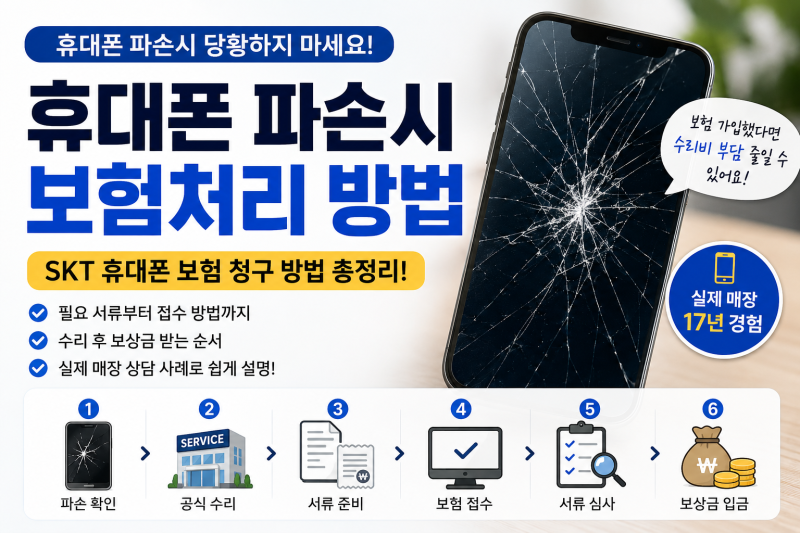

핸드폰 파손 시 보험처리는 수리비 부담을 줄이는 중요한 방법으로, 많은 사용자가 관련 정보를 찾고 있습니다. 특히 고가의 스마트폰 출고가로 인해 액정 파손이나 메인보드 고장에 대비한 보험 가입이 필수가 되었습니다. 통신사 보험 외에도 카드사나 제조사 케어 프로그램 등 다양한 선택지가 존재하며, 각 상품별 보상 범위와 자기부담금 기준을 정확히 아는 것이 중요합니다.
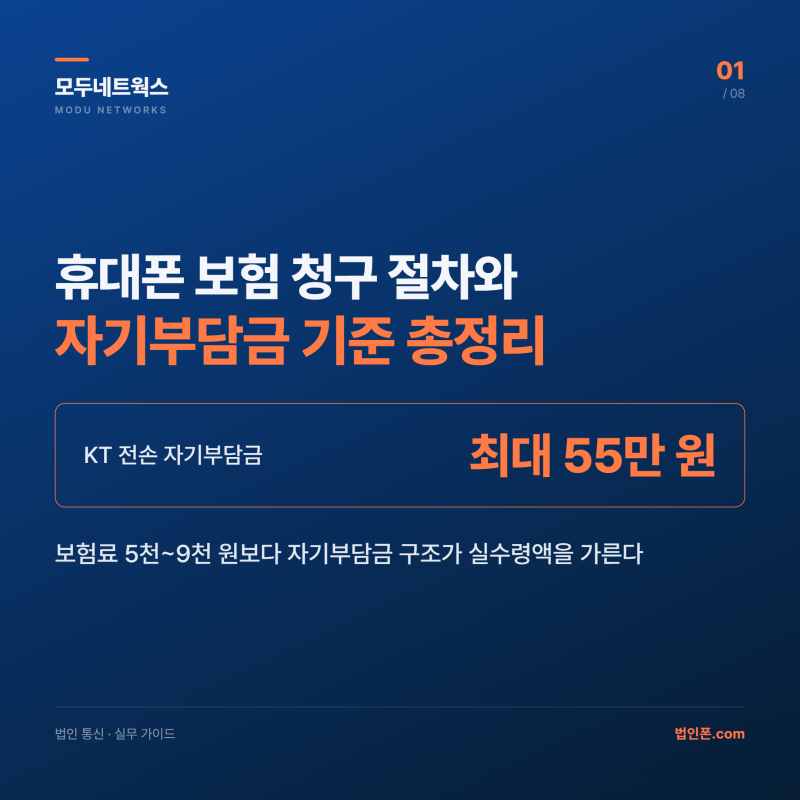
실제 블로그 후기들을 살펴보면, 휴대폰 보험은 보통 수리를 먼저 진행하고 필요한 서류를 준비하여 보험 접수를 하는 순서로 이루어집니다. 통신사별 자기부담금 산정 방식이 다르다는 점이 핵심인데, SKT는 수리비의 25~30% 또는 최소 3만원의 정률제를, KT는 파손 최대 16만원, 분실 최대 55만원의 정액 구간을 적용합니다. LG유플러스는 파손 3만~10만원, 분실 10만~35만원 사이에서 가입 상품별로 고정 구간이 정해지는 등 차이가 있습니다.
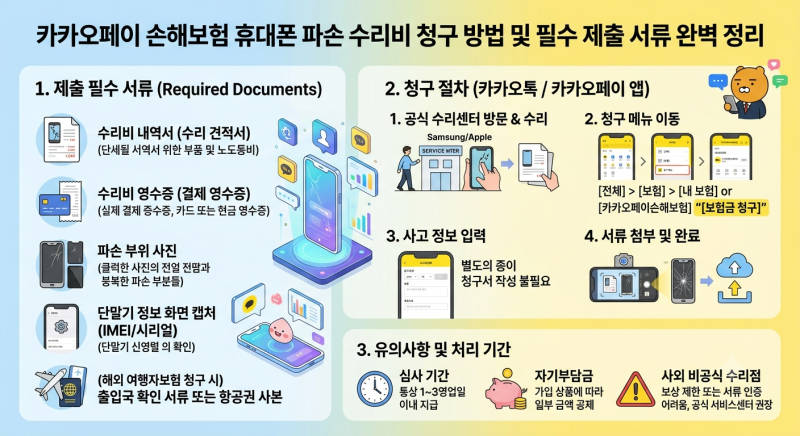
블로거들은 공식 서비스센터에서 수리받은 후 수리내역서와 영수증을 준비하여 보험을 접수하는 것이 일반적인 절차라고 조언합니다. 또한, 카드사 휴대폰 보험의 경우 통신요금 자동이체 및 전월 실적 충족 시 무료로 제공되거나 월 1천~3천원대의 소액 구독료로 수리비를 지원하는 경우가 많습니다. 따라서 본인이 가입한 보험 상품의 보상 조건과 자기부담금 구조를 미리 확인하는 것이 예상치 못한 지출을 막는 데 도움이 됩니다.