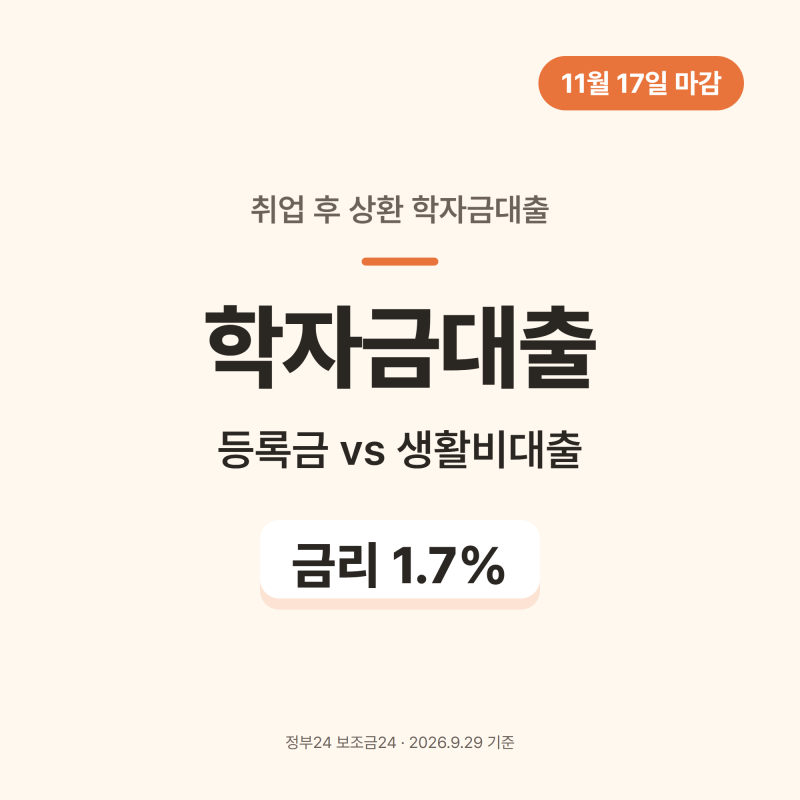

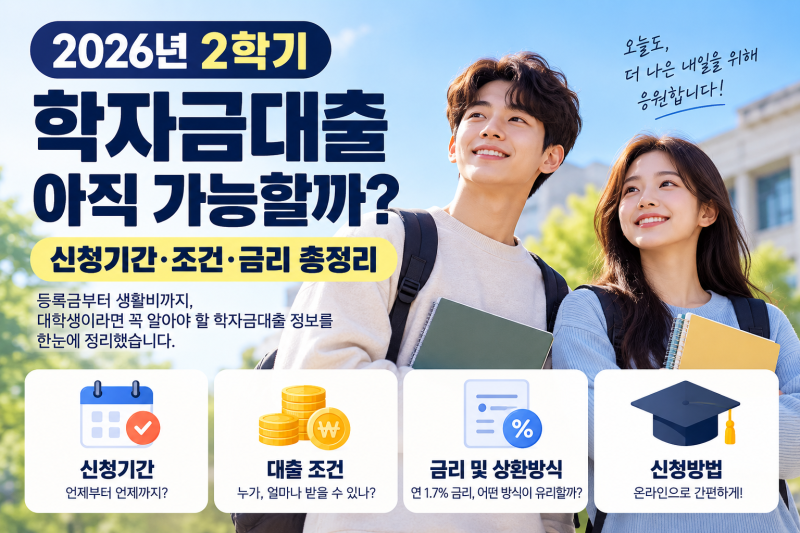
대학 생활의 경제적 부담을 덜어주는 정부 지원 학자금대출은 매년 세부 요건이 달라지므로, 본인에게 맞는 유형과 조건을 정확히 파악하는 것이 중요합니다. 2026년 학자금대출 금리는 연 1.7%로 동결되어 안정적인 저금리 기조를 유지하고 있으며, 등록금 대출은 소요액 전액 지원이 원칙입니다. 학자금대출은 크게 취업 후 상환, 일반 상환, 농촌 출신 대학생 지원 등으로 구분됩니다.
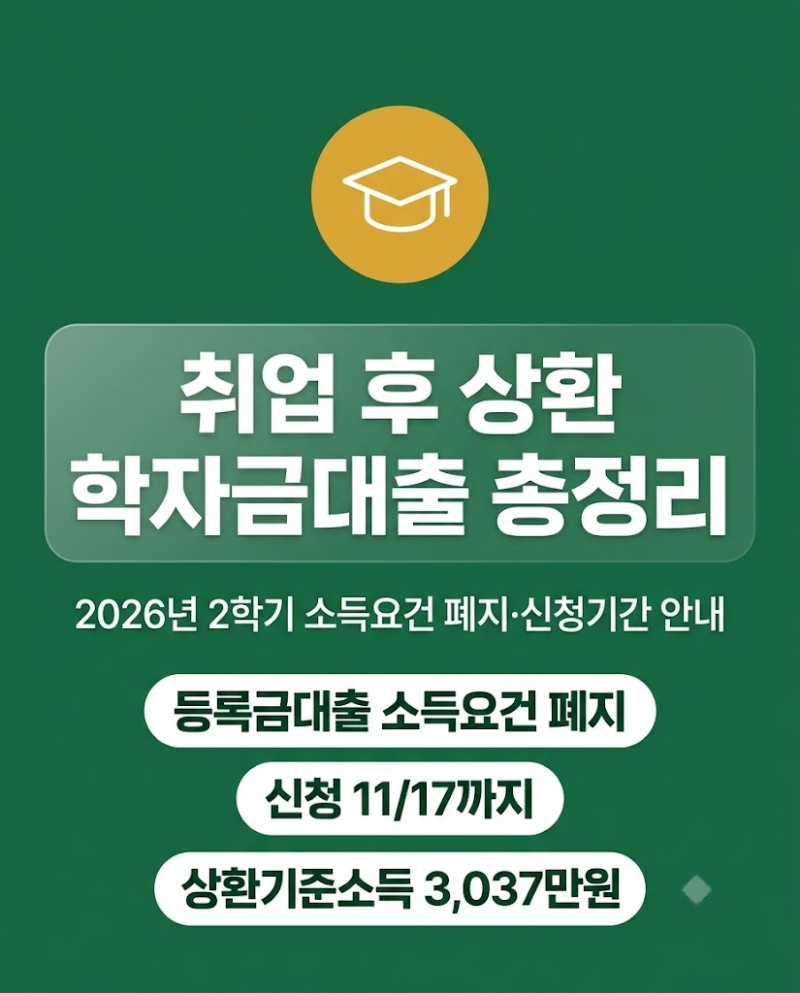
실제 블로그 후기들을 살펴보면, 취업 후 상환 학자금대출은 소득이 발생한 시점부터 원리금을 갚아나가는 방식으로 재학 중 상환 부담이 적다는 장점이 있습니다. 특히 최근에는 취업 후 상환 등록금 대출의 소득 요건이 폐지되어 학자금 지원 구간과 관계없이 많은 학생이 신청할 수 있게 되었습니다. 반면 일반 상환 학자금대출은 직전 학기 성적 70점 이상 및 12학점 이상 이수 기준을 충족해야 합니다.
블로거들은 학자금대출 신청 시 한국장학재단 홈페이지나 모바일 앱에서 진행하며, 신청만으로 대출이 실행되는 것이 아니므로 심사 완료 후 별도로 대출 실행까지 해야 실제 등록금이 납부되거나 생활비가 입금된다는 점을 강조합니다. 생활비 대출은 학기당 최대 200만 원, 연간 최대 400만 원까지 가능하며, 등록금 대출과 달리 학생 본인 계좌로 입금됩니다.