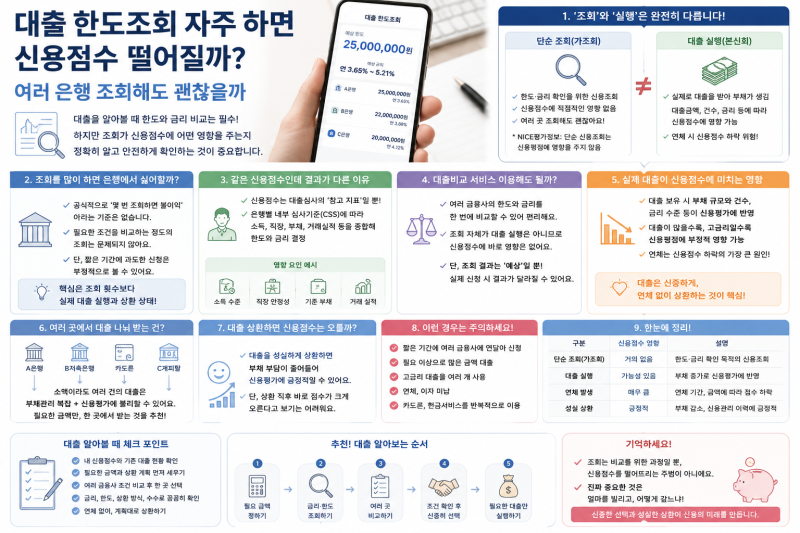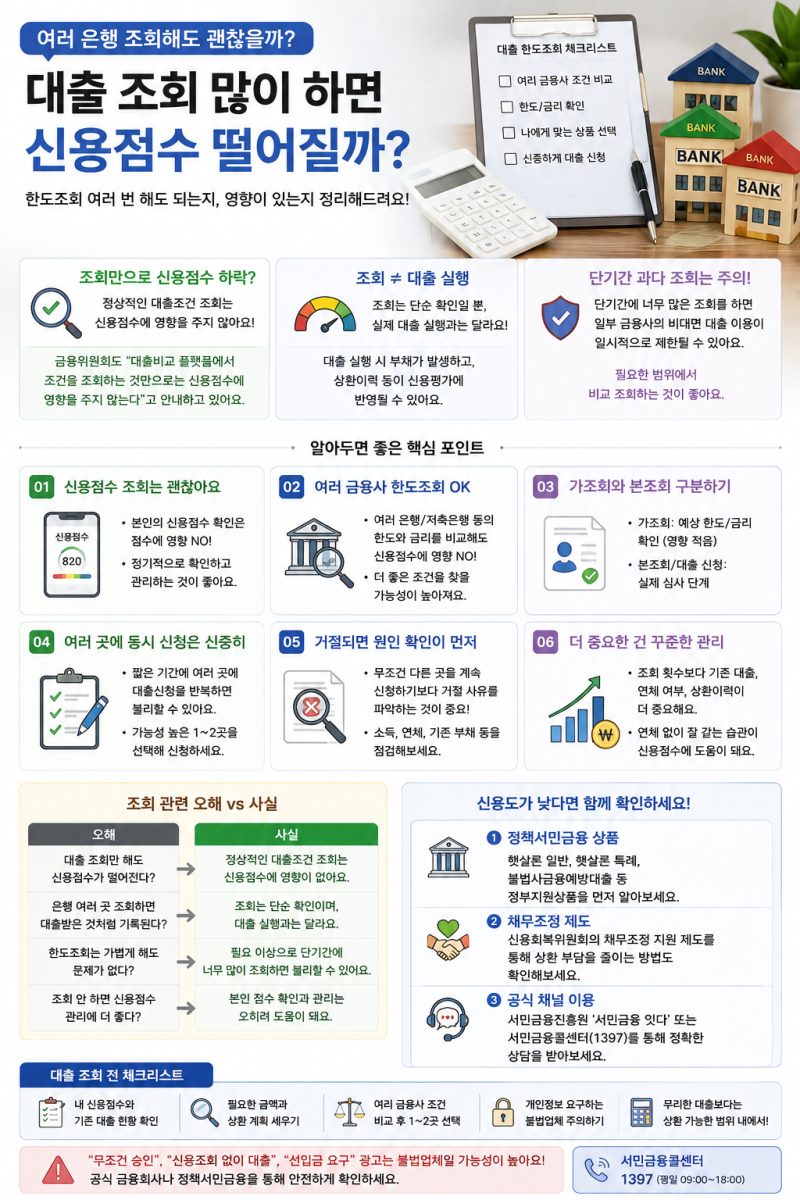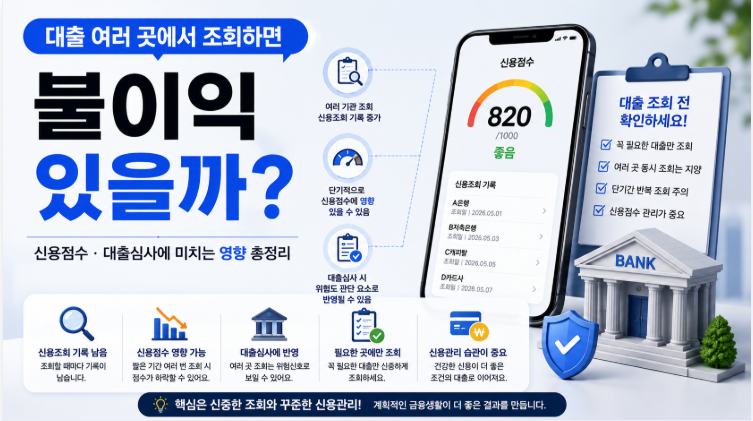

최근 대출조회는 단순히 한도를 확인하는 것을 넘어, 신용점수에 미치는 영향과 올바른 조회 순서에 대한 관심이 높아지고 있습니다. 특히 2026년 9월 기준으로 직장인 신용대출 한도는 연소득 이내로 제한되며, 주요 은행별 1억 원 상한선이 적용되는 등 규제가 강화되었습니다. 이러한 변화 속에서 단기간에 여러 금융기관에 대출을 조회하는 행위인 '과조회'가 대출 보류로 이어질 수 있다는 점이 중요한 이슈로 부각되고 있습니다.
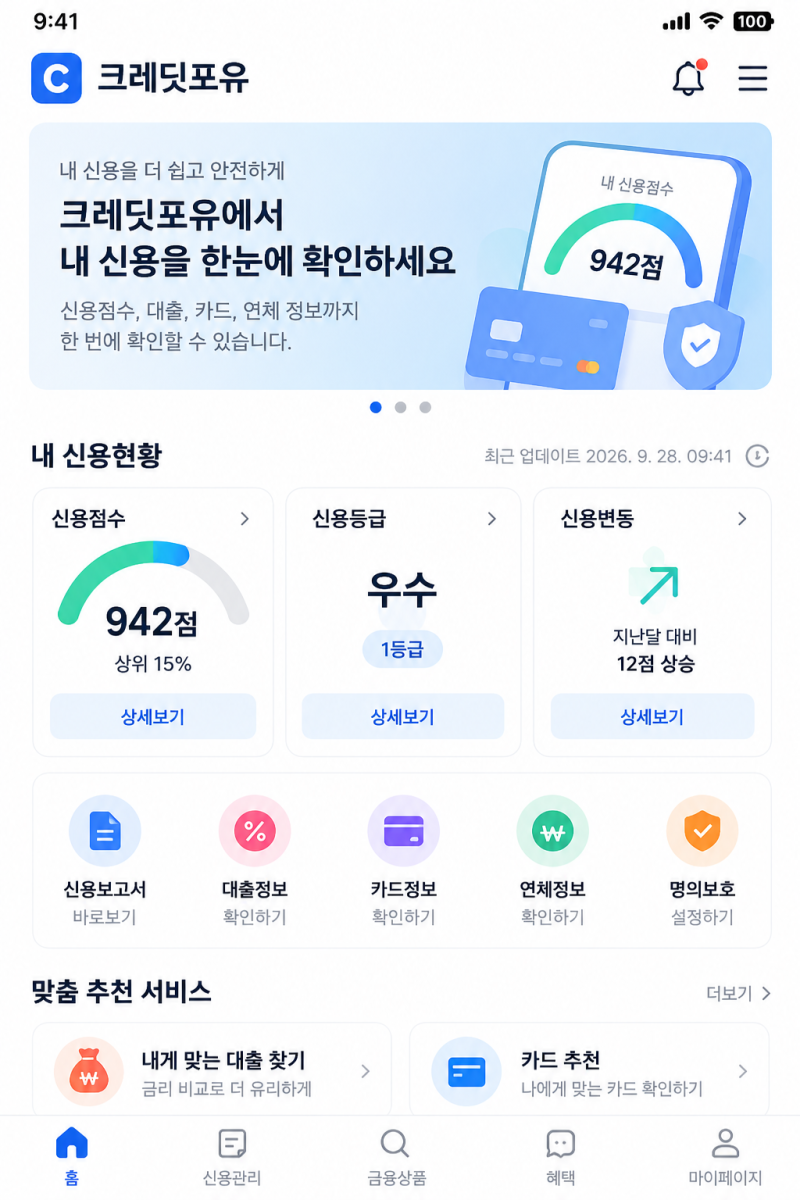
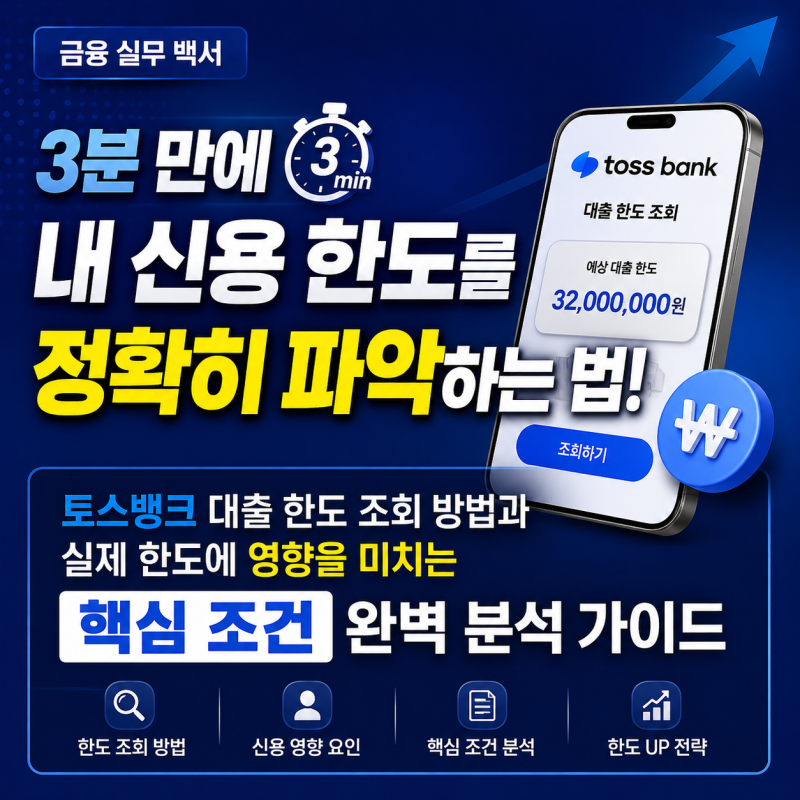
블로거들은 대출조회 시 신용점수 하락에 대한 우려와 함께, 과조회를 피하는 전략에 대해 다양한 의견을 제시하고 있습니다. 일부는 비교 플랫폼을 통해 후보를 좁힌 후 주거래 은행 앱을 확인하고, 본심사는 한 곳에서만 진행하는 것이 안전하다고 조언합니다. 반면, 한국신용정보원이나 금융결제원의 통합조회 서비스를 활용하여 본인 명의의 모든 대출 내역을 한 번에 확인하는 방법도 강조됩니다. 대부업체 등록 여부 조회나 개인 대출 정보 확인 절차 등 구체적인 정보 확인 방법도 중요한 내용으로 다루어지고 있습니다.
대출조회 시에는 본인의 신용정보를 확인하는 것 자체가 신용점수에 영향을 주지 않으므로, 정기적인 대출 현황 확인을 통해 잘못된 정보를 빠르게 발견하는 것이 중요합니다. 또한, 비교 앱을 여러 개 연달아 사용하는 것보다는 신중하게 접근하여 과조회로 인한 불이익을 피하는 것이 현명합니다. 통합 조회 서비스를 활용하여 자신의 대출 현황을 정확히 파악하고, 안전한 대출 진행을 위한 최적의 순서를 따르는 것이 권장됩니다.