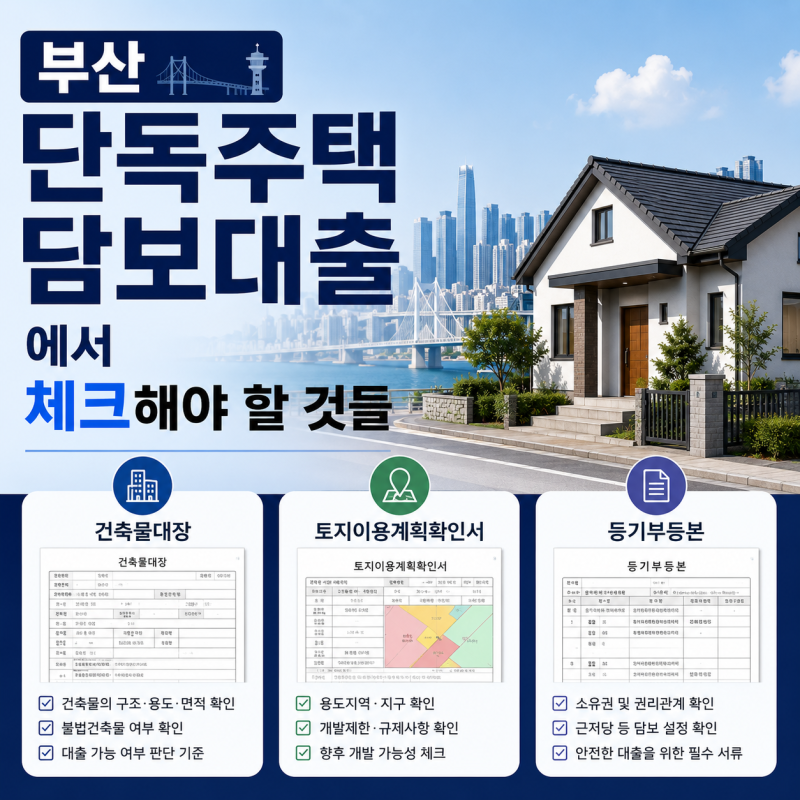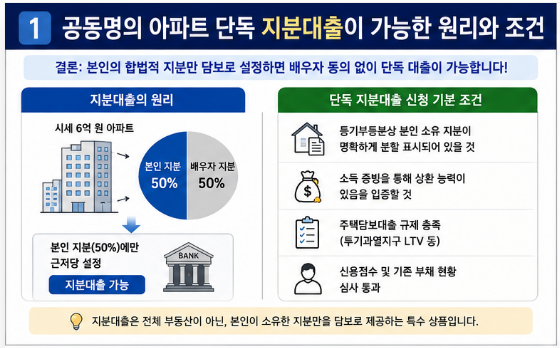
단독주택 담보대출은 아파트와 같은 공동주택과 달리 토지와 건물의 권리관계, 건축물 상태, 실제 이용 현황 등 다양한 요소를 종합적으로 고려하여 심사가 진행됩니다. 특히 단독주택은 토지 크기와 건물 구조가 개별적으로 다르기 때문에, 단순히 인터넷에 표시된 시세만으로 대출 한도를 예상하기보다는 등기부등본과 건축물대장 등을 통해 실제 권리관계와 건물 정보를 면밀히 확인하는 것이 중요합니다. 이러한 복합적인 평가 방식은 단독주택 대출의 특징으로 작용합니다.
블로거들은 단독주택 대출 시 토지와 건물의 분리 평가에 주목하며, 토지의 개별공시지가와 인근 거래 사례, 건물의 구조와 연식을 반영한 잔존 가치 산정 방식이 아파트와는 확연히 다르다고 설명합니다. 또한, 서류상 표시와 실제 건물의 현황 불일치(무단 증축, 미등기 건물, 소유권 분산 등)가 대출 진행에 지연을 초래할 수 있음을 강조합니다. 특히 신축 단독주택의 경우, 보존등기일로부터 3개월 이내에 대출을 신청해야 구입 용도로 접수될 수 있다는 점을 중요한 기준으로 제시합니다.
단독주택 담보대출을 고려한다면, 계약 전부터 관련 서류를 꼼꼼히 확인하고, 토지와 건물의 소유 관계 및 기존 권리 설정 여부를 파악하는 것이 필수적입니다. 또한, 위반건축물 등재 여부나 미등기 건물의 존재는 대출 한도 및 진행에 큰 영향을 미칠 수 있으므로, 전문가와 상담하여 사전에 철저히 준비하는 것이 현명한 선택으로 이어질 수 있습니다.