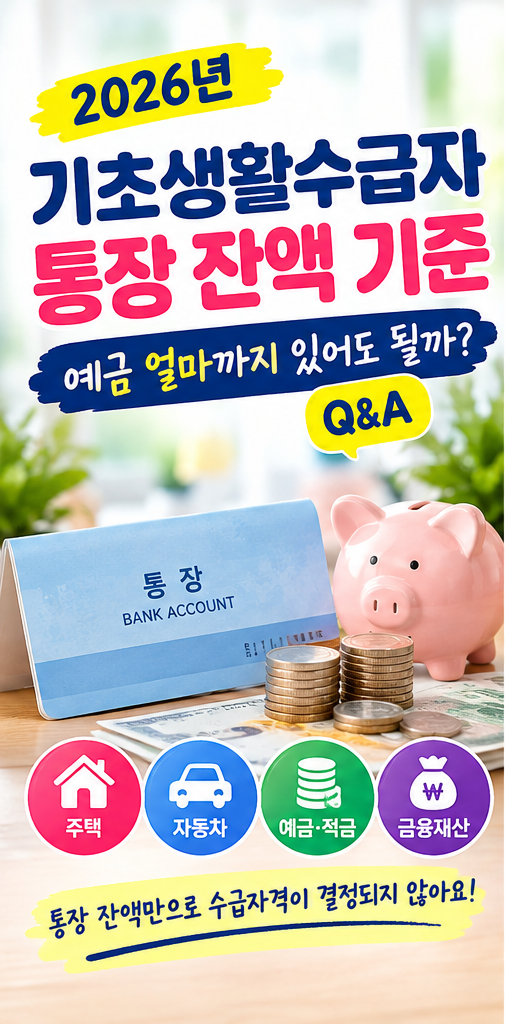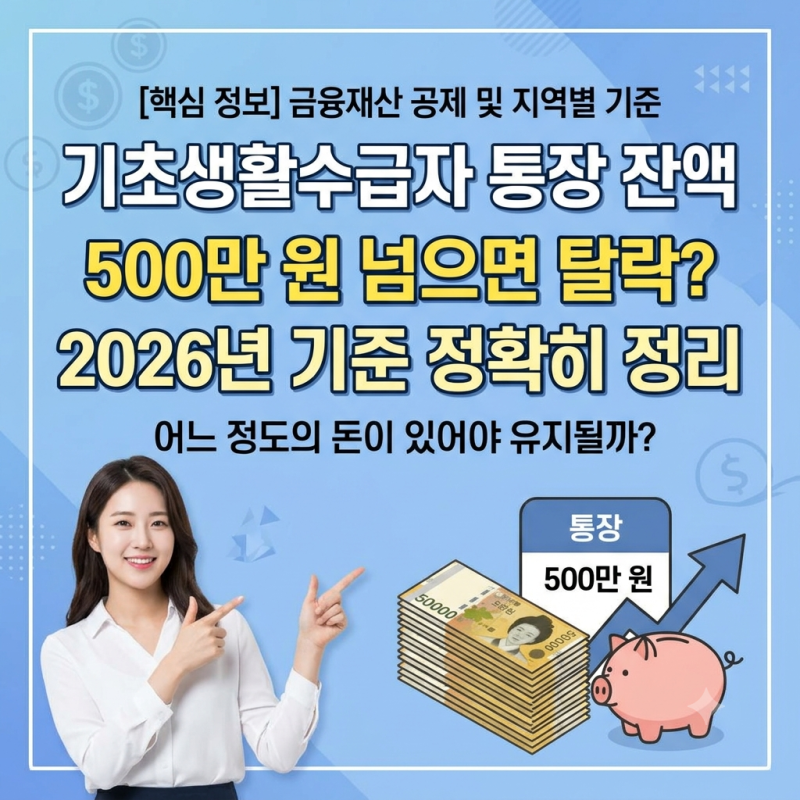
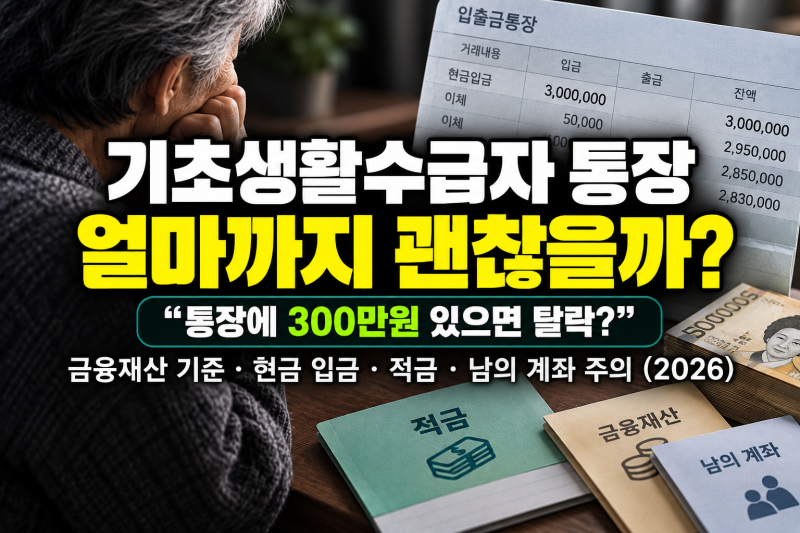
기초생활수급자 통장 잔액 기준은 많은 분들이 궁금해하는 부분입니다. 통장에 돈이 있으면 수급자에서 탈락하는지에 대한 우려가 크지만, 단순히 통장 잔액만으로 수급 자격이 결정되는 것은 아닙니다. 정부는 생활이 어려운 가구에 생계, 의료, 주거, 교육 급여 등을 지원하며, 가구의 소득평가액과 재산의 소득환산액을 더한 '소득인정액'으로 급여별 자격을 판단하고 있습니다. 특히 금융재산에서는 가구당 생활준비금 500만 원을 공제하는 등 여러 기준을 종합적으로 적용합니다.
블로거들은 기초생활수급자 통장 잔액에 대해 다양한 관점에서 분석하고 있습니다. 일부 블로거는 통장 잔액이 0원이어야만 신청할 수 있다는 오해를 불식시키며, 예금, 적금, 보험 해약환급금, 주식 등 다양한 금융재산이 함께 고려된다고 설명합니다. 또한, 지역별 기본재산액과 인정되는 부채까지 계산에 영향을 미치므로, '누구나 통장에 얼마까지 괜찮다'는 하나의 숫자로 단정하기 어렵다는 점을 강조합니다. 통장 하나만 비워두는 방식으로는 자격을 맞출 수 없으며, 가구의 전체적인 소득과 재산 상황이 중요하다고 조언합니다.
기초생활수급자 신청 시 통장 잔액 외에도 고려해야 할 실전 팁들이 있습니다. 금융재산은 통장 잔액뿐만 아니라 예금, 적금, 주식, 보험 해약환급금 등 다양한 항목을 포함하며, 이들 모두가 심사 대상이 됩니다. 특히, 생활준비금 500만 원 공제는 가구당 적용되는 것이지 통장 하나마다 적용되는 것이 아니므로 주의해야 합니다. 재산의 종류에 따라 소득환산율이 다르며, 주거용재산, 일반재산, 금융재산, 자동차재산 등 각기 다른 비율로 소득에 반영되므로, 이러한 복합적인 기준들을 정확히 이해하는 것이 중요합니다.