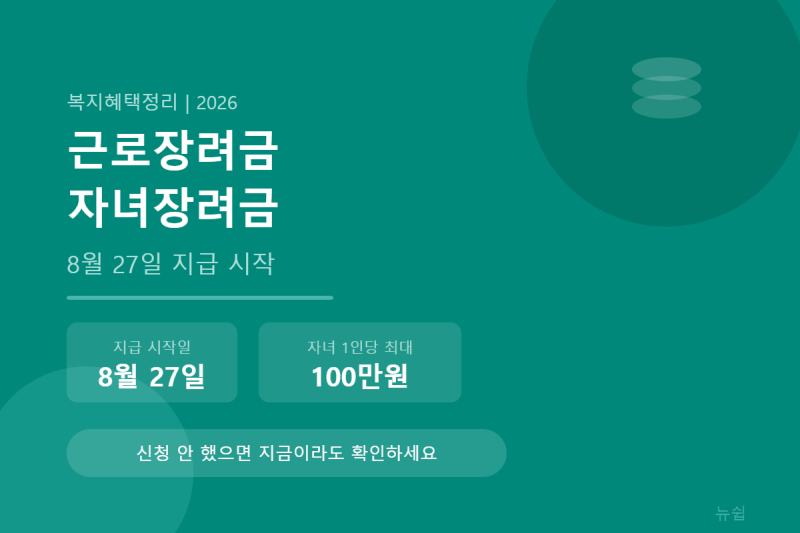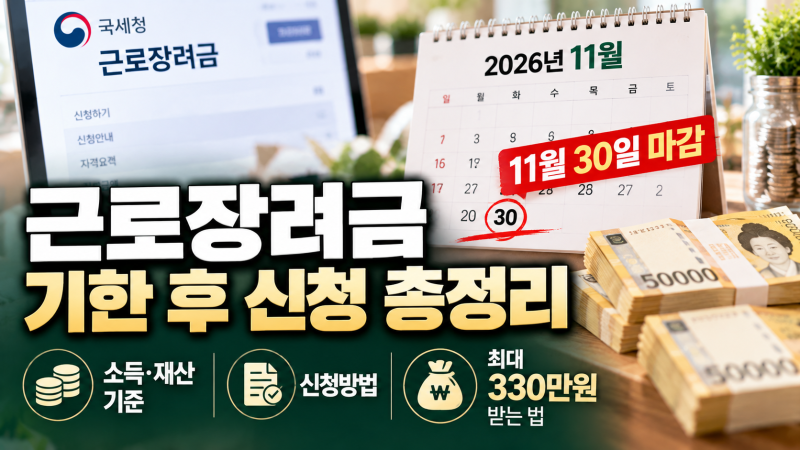
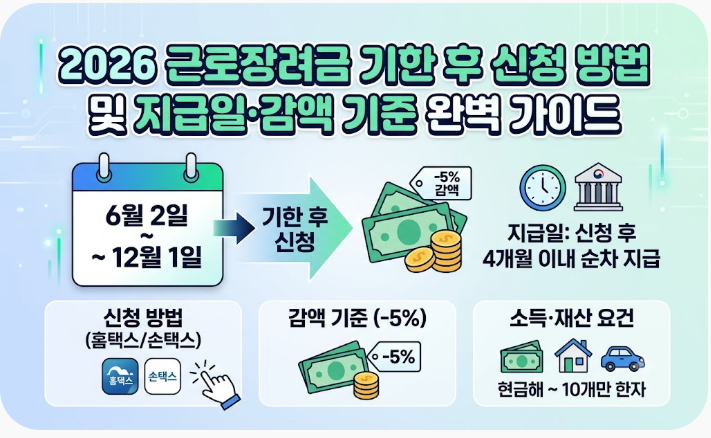
2026년 근로장려금은 정기 신청 기간을 놓친 경우에도 기한 후 신청 제도를 통해 지원금을 받을 수 있습니다. 과거 10% 감액되던 기준이 5%로 변경되어 감액 부담이 크게 줄었으며, 11월 30일까지 신청하면 90% 이상의 목돈을 수령할 수 있습니다. 특히 맞벌이 가구는 최대 297만 원, 단독 가구는 148.5만 원까지 받을 수 있어, 소득이 적은 근로자와 자영업자에게 중요한 현금성 복지 혜택으로 주목받고 있습니다.
블로거들은 근로장려금 기한 후 신청 시 감액률이 5%로 변경된 점을 강조하며, 마감일인 12월 1일까지 신청하지 않으면 해당 연도 수급 권리가 완전히 소멸된다고 안내합니다. 또한, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만인 경우 기한 후 감액과 별개로 산정액의 50%가 추가 감액될 수 있다는 점을 주의해야 한다고 언급합니다. 신청일로부터 4개월 이내에 개별 지급되는 원칙을 설명하며, 정기 신청분과 지급 시기가 다름을 명확히 구분하고 있습니다.
근로장려금 지급제외 통보를 받은 경우, 결정통지서를 받은 날로부터 90일 이내에 이의신청을 할 수 있습니다. 이때 국세청에 잡힌 소득, 재산, 가구원 정보 등이 실제와 맞는지 확인하는 것이 중요합니다. 특히 재산 기준일 당시 실제 보유 재산이 정확하게 반영되었는지 면밀히 검토해야 하며, 전화 상담만으로는 불복 기한이 연장되지 않으므로 90일 기한을 별도로 관리하는 것이 현명합니다.