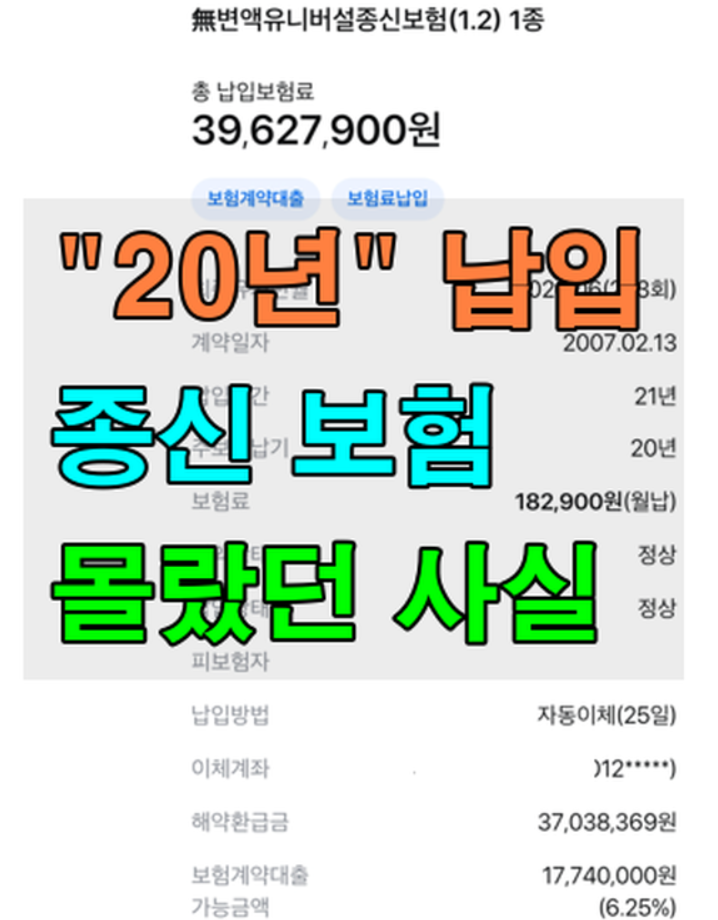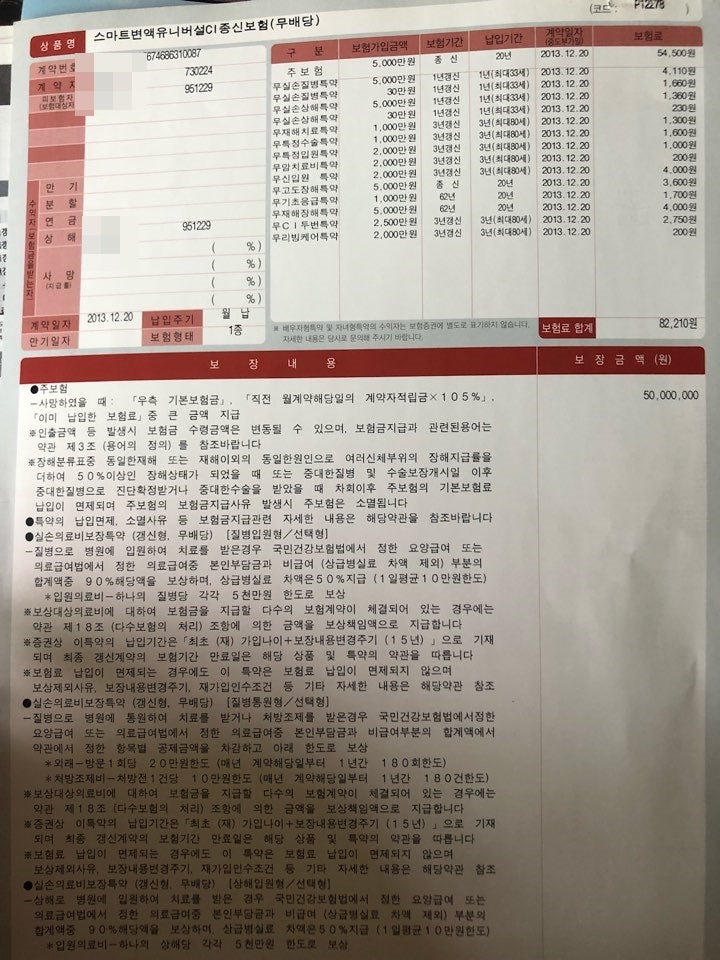

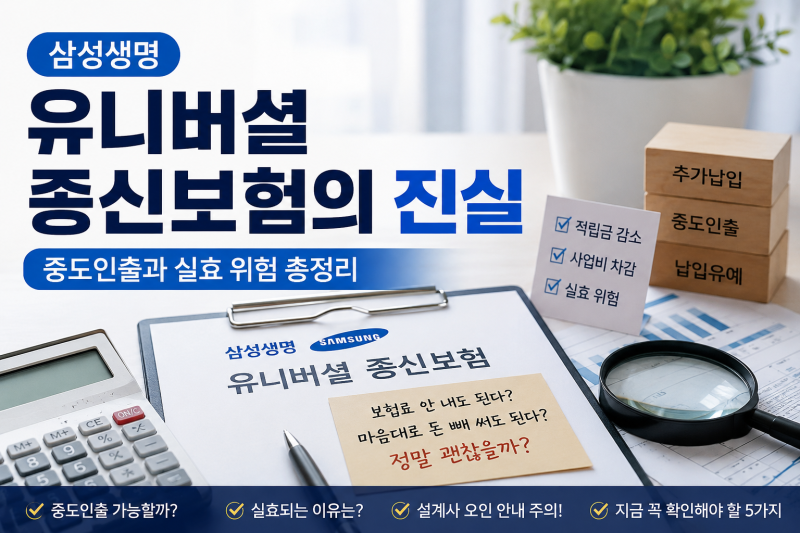
삼성 유니버셜 종신 상품은 과거 높은 브랜드 인지도를 바탕으로 시장에서 큰 판매량을 기록했습니다. 특히 삼성생명 통합유니버셜종신1.0, 2.0, 3.0 등 다양한 버전이 출시되며 많은 소비자의 관심을 받았습니다. 이 상품은 최저보증이율을 제공하여 안정성을 강조하는 종신보험의 한 형태로 소개되었습니다.
그러나 2016년 당시 일부 금융 전문가들의 분석에 따르면, 삼성 유니버셜 종신 상품은 경쟁사 대비 낮은 최저보증이율과 엄격한 추가납입 제약이 단점으로 지적되었습니다. 특히 추가납입 비율이 1:1로 제한되거나 일정 기간 이후에만 가능한 점, 그리고 10년 납입 후에도 원금에 미치지 못하는 낮은 환급률이 문제점으로 제기되었습니다.
따라서 종신보험 선택 시에는 단순히 브랜드만 보고 결정하기보다, 최저보증이율, 추가납입 조건, 그리고 실제 환급률 등 세부적인 상품 내용을 면밀히 비교하는 것이 중요합니다. 특히 추가납입 기능을 활용하여 환급률을 높이려는 경우, 각 상품의 추가납입 한도와 시기별 제약을 반드시 확인해야 합니다. 이는 장기적인 재정 계획에 큰 영향을 미칠 수 있습니다.