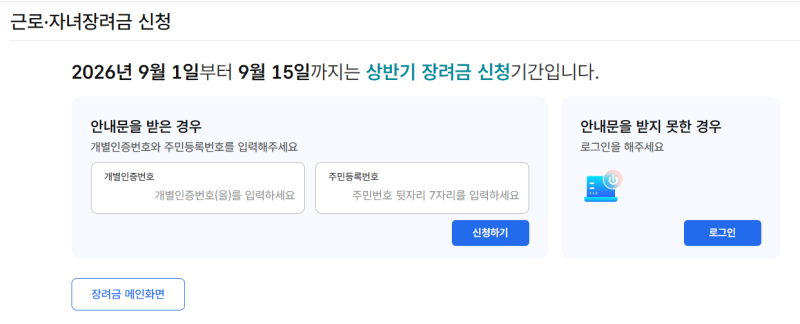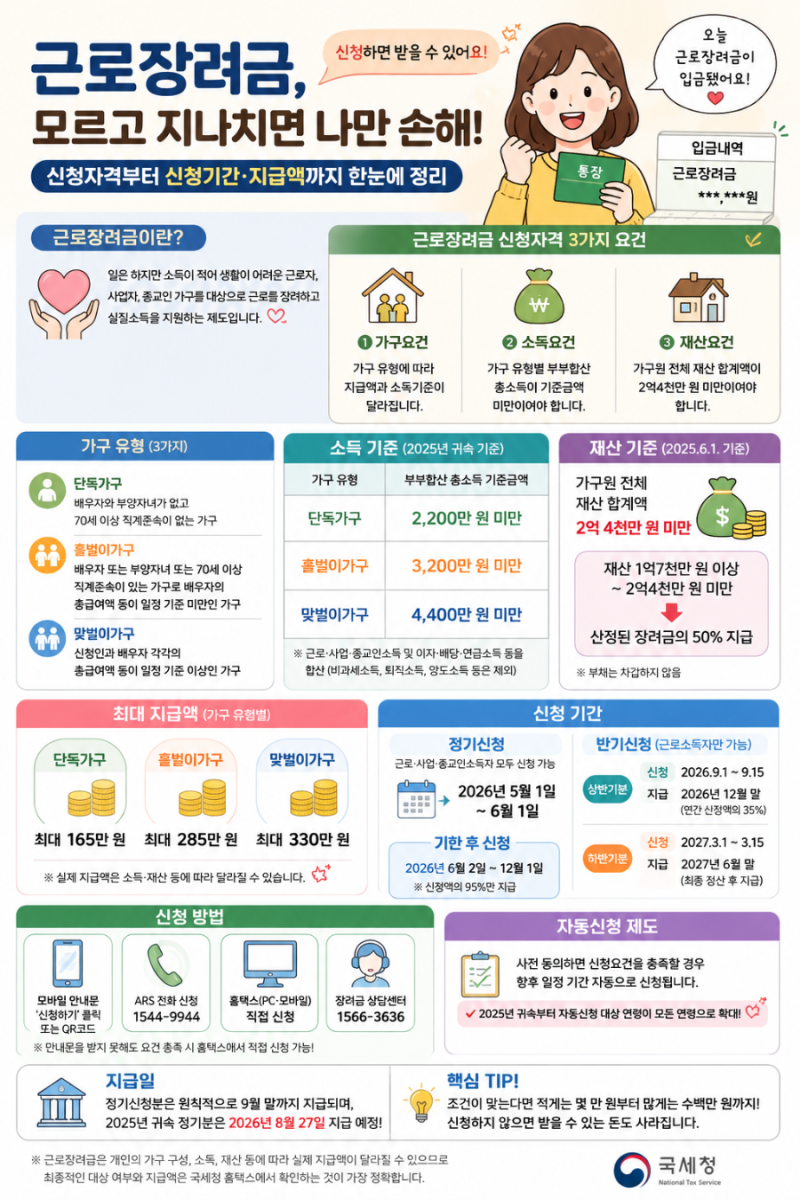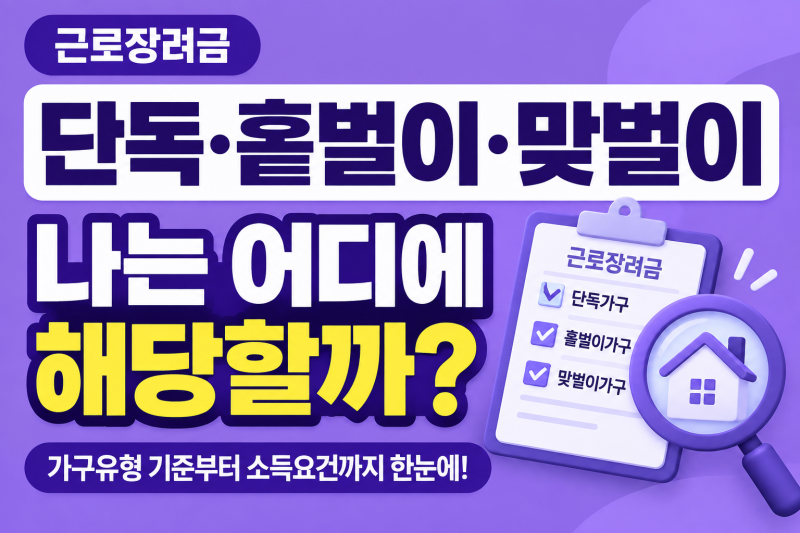
근로장려금은 일은 하지만 소득이 적어 생활이 어려운 가구를 지원하기 위해 국세청이 현금으로 지급하는 제도입니다. 특히 , 400만 가구가 근로장려금을 받을 정도로 많은 분들이 관심을 가지고 있으며, 가구 유형에 따라 소득 기준과 최대 지급액이 달라지기 때문에 정확한 이해가 중요합니다. 단독가구, 홑벌이가구, 맞벌이가구 등 본인의 가구 유형을 올바르게 파악하는 것이 근로장려금 신청의 첫걸음입니다.
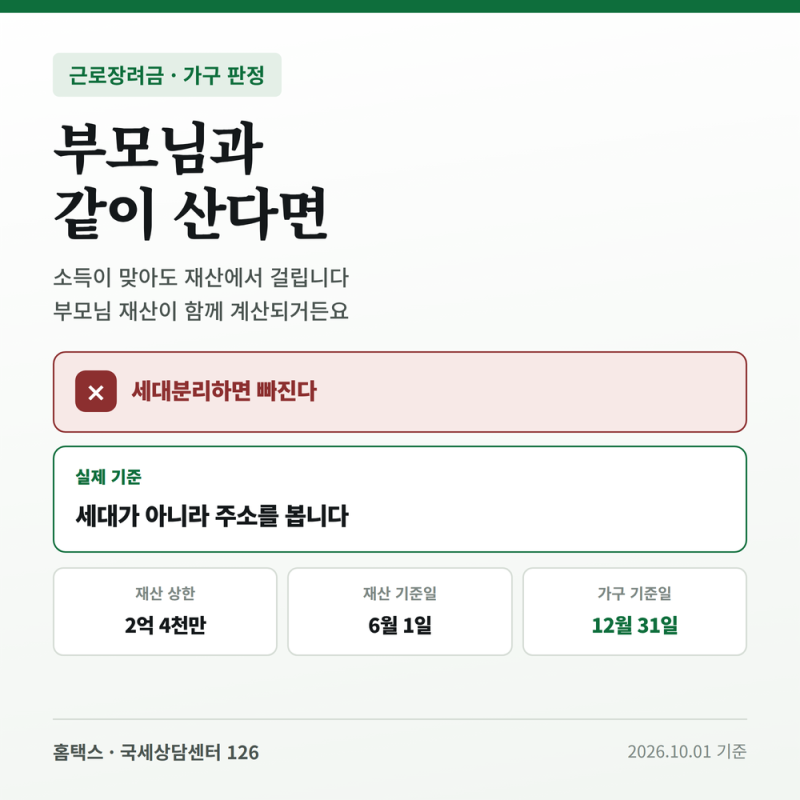
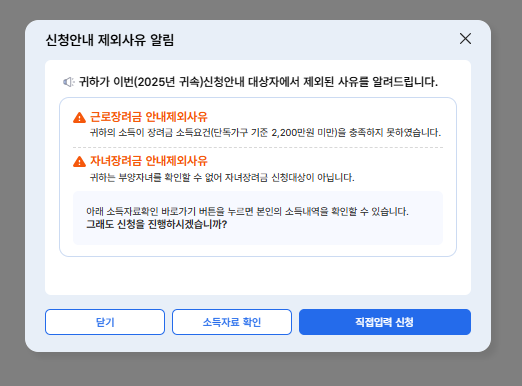
많은 블로거들이 근로장려금의 단독가구 개념이 일반적인 1인 가구와 다르다는 점을 강조합니다. 단순히 혼자 산다고 해서 단독가구로 분류되는 것이 아니며, 배우자, 18세 미만 부양자녀, 70세 이상 직계존속이 모두 없어야 단독가구에 해당한다고 설명합니다. 또한, 부부가 모두 소득이 있어도 배우자의 총급여액이 300만원 미만이면 홑벌이가구로 분류될 수 있어, 소득 기준을 면밀히 확인해야 한다고 조언합니다. 재산 기준 역시 소득과 함께 심사되므로, 보유 재산 총액도 함께 고려해야 합니다.
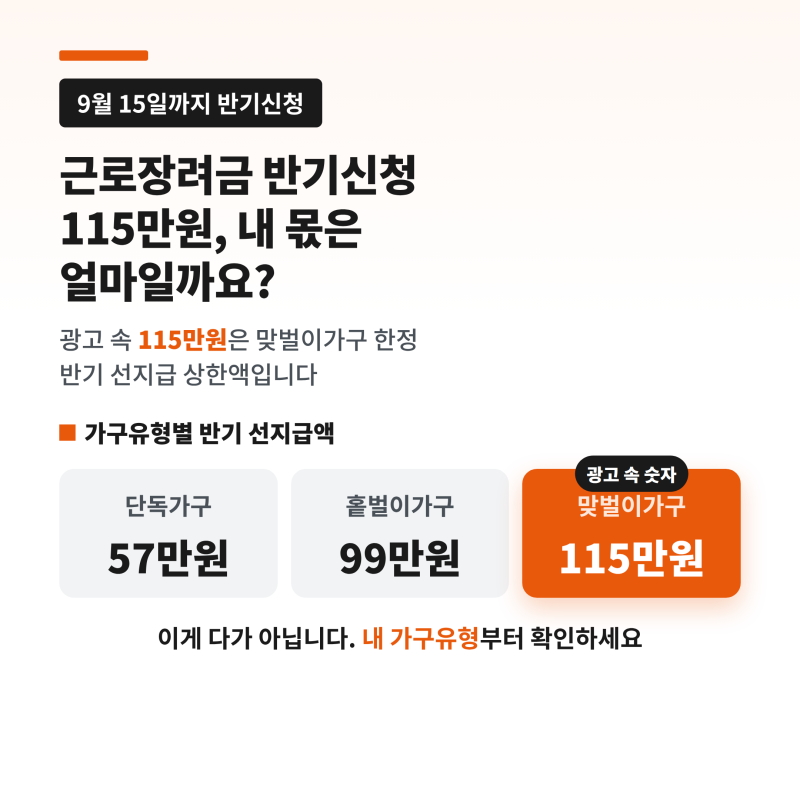
근로장려금은 소득 구간에 따라 지급액이 달라지므로, 단독가구의 최대 지급액인 165만원이 모든 단독가구에 일괄 적용되는 것은 아닙니다. 국세청은 가구 유형과 총급여액 등에 따라 실제 지급액이 달라진다고 안내하고 있습니다. 따라서 자신의 소득과 재산 상황을 정확히 파악하고, 국세청 기준에 맞춰 가구 유형을 확인하는 것이 중요하며, 이를 통해 예상 지급액을 가늠해 볼 수 있습니다.