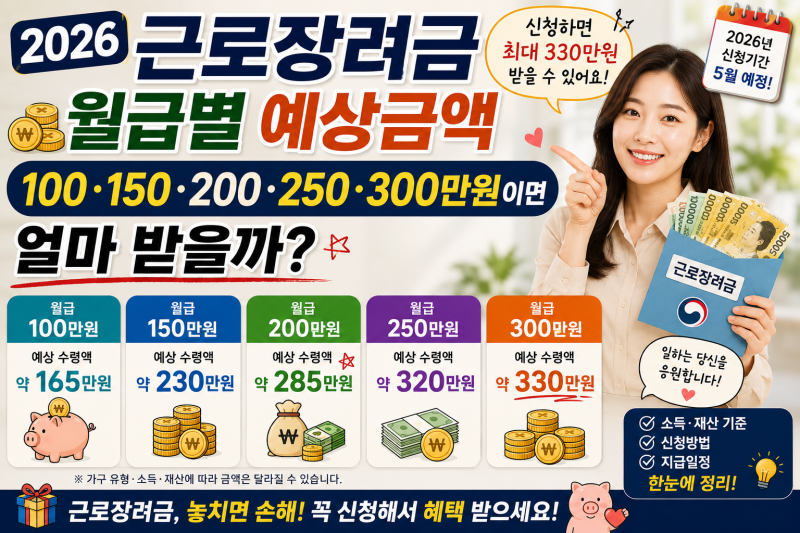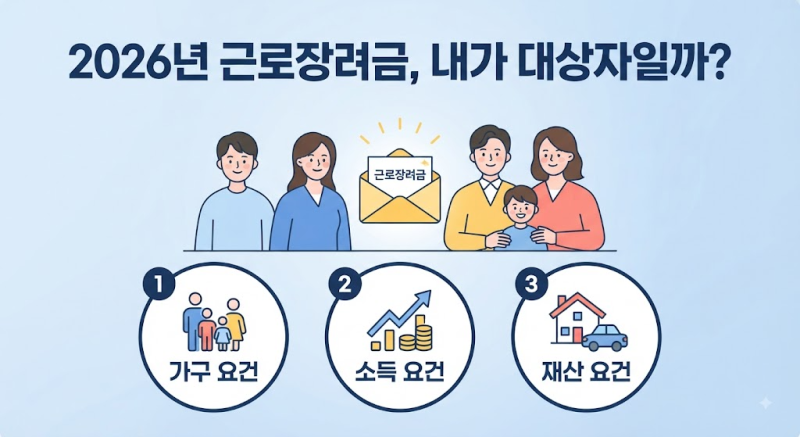

근로장려금 제도는 소득이 적어 생활이 어려운 근로자와 소상공인 가구의 실질 소득을 높이고 근로 의욕을 고취하기 위해 국가가 현금을 직접 지원하는 대표적인 조세 특례 복지 혜택입니다. 2026년 근로장려금은 가구원 구성에 따라 단독, 홑벌이, 맞벌이 가구로 나뉘며, 각 유형별 소득 상한선과 재산 기준을 엄격하게 적용하여 지급 대상자를 선정하고 있습니다. 신청 대상자는 전년도 말 기준 가족 구성원에 따라 구분되며, 소득이나 재산 기준을 단 하나라도 초과하면 지급 대상에서 제외됩니다.
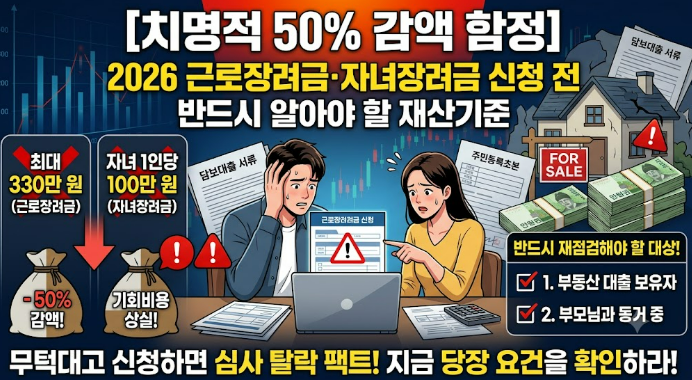
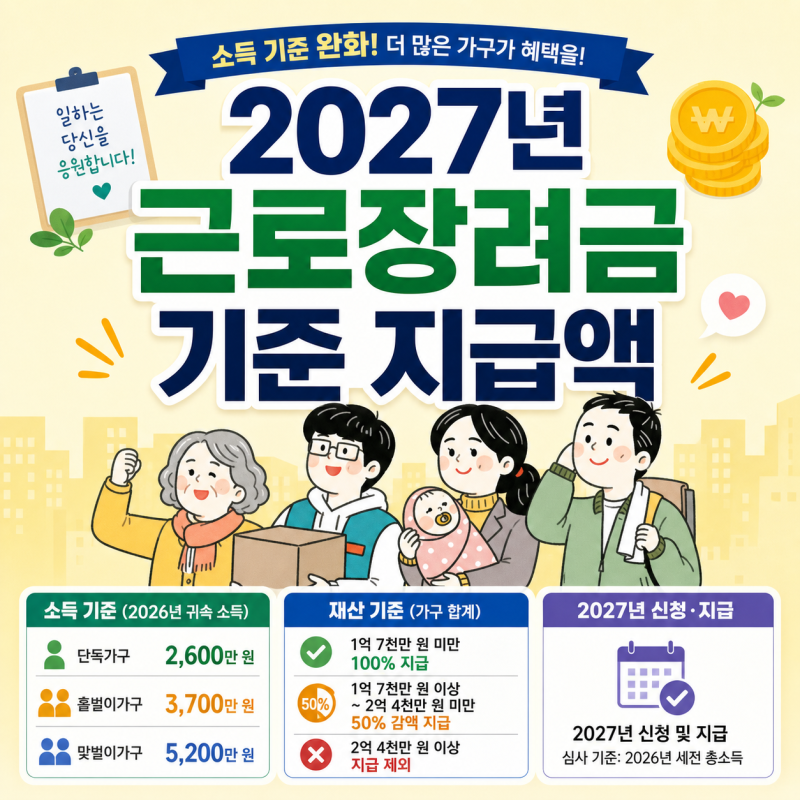
블로그 후기들을 살펴보면, 근로장려금의 소득 기준은 단독 가구 2,200만 원 미만, 홑벌이 가구 3,200만 원 미만, 맞벌이 가구 4,400만 원 미만으로 명확하게 제시되어 있습니다. 그러나 재산 기준에 대해서는 1억 7천만 원 미만일 때 전액 지급된다는 점과 1억 7천만 원 이상 2억 4천만 원 미만일 때 50% 감액 지급된다는 점을 강조하는 블로거들이 많았습니다. 특히 부채는 재산에서 차감되지 않고 합산되므로, 대출이 많더라도 총자산 가액 기준으로 판단된다는 점을 주의해야 한다고 언급하고 있습니다.
근로장려금 신청 전에는 가구원 전체의 재산 합계액이 2억 4천만 원 미만이어야 한다는 점을 반드시 확인해야 합니다. 재산 산정 시 주택, 토지, 건물, 자동차, 금융재산, 전세보증금 등이 모두 포함되므로 꼼꼼한 확인이 필요합니다. 또한, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만인 경우 산정된 장려금의 50%만 지급되므로, 예상 금액과 실제 수령액에 차이가 발생할 수 있음을 인지하고 신청해야 합니다.