국민주택채권은 정부가 주택도시기금 마련을 위해 발행하는 국채로, 부동산 소유권 이전 등기 시 의무적으로 매입해야 합니다. 무주택 서민을 위한 주택 건설 및 주거 복지 자금으로 사용되며, 매입 대상 금액은 실제 매매가가 아닌 시가표준액(공시지가)을 기준으로 산정됩니다. 대부분의 매수자는 채권을 즉시 매도하여 할인율에 해당하는 금액만 부담하는 방식을 선택하고 있습니다.
블로거들은 국민주택채권 매입 시 시가표준액 확인의 중요성을 강조하며, 특히 공동명의의 경우 지분율에 따라 계산법이 달라진다는 점을 상세히 다루고 있습니다. 일부 블로거는 잔금일 전에 미리 채권 매입을 완료하여 당일 혼란을 줄일 것을 권장하는 반면, 다른 블로거는 등기소 내 은행을 이용하는 것이 편리하다고 조언합니다. 채권 할인율은 매일 변동되므로 잔금일 기준 할인율을 더블 체크하는 것이 중요하다고 언급됩니다.
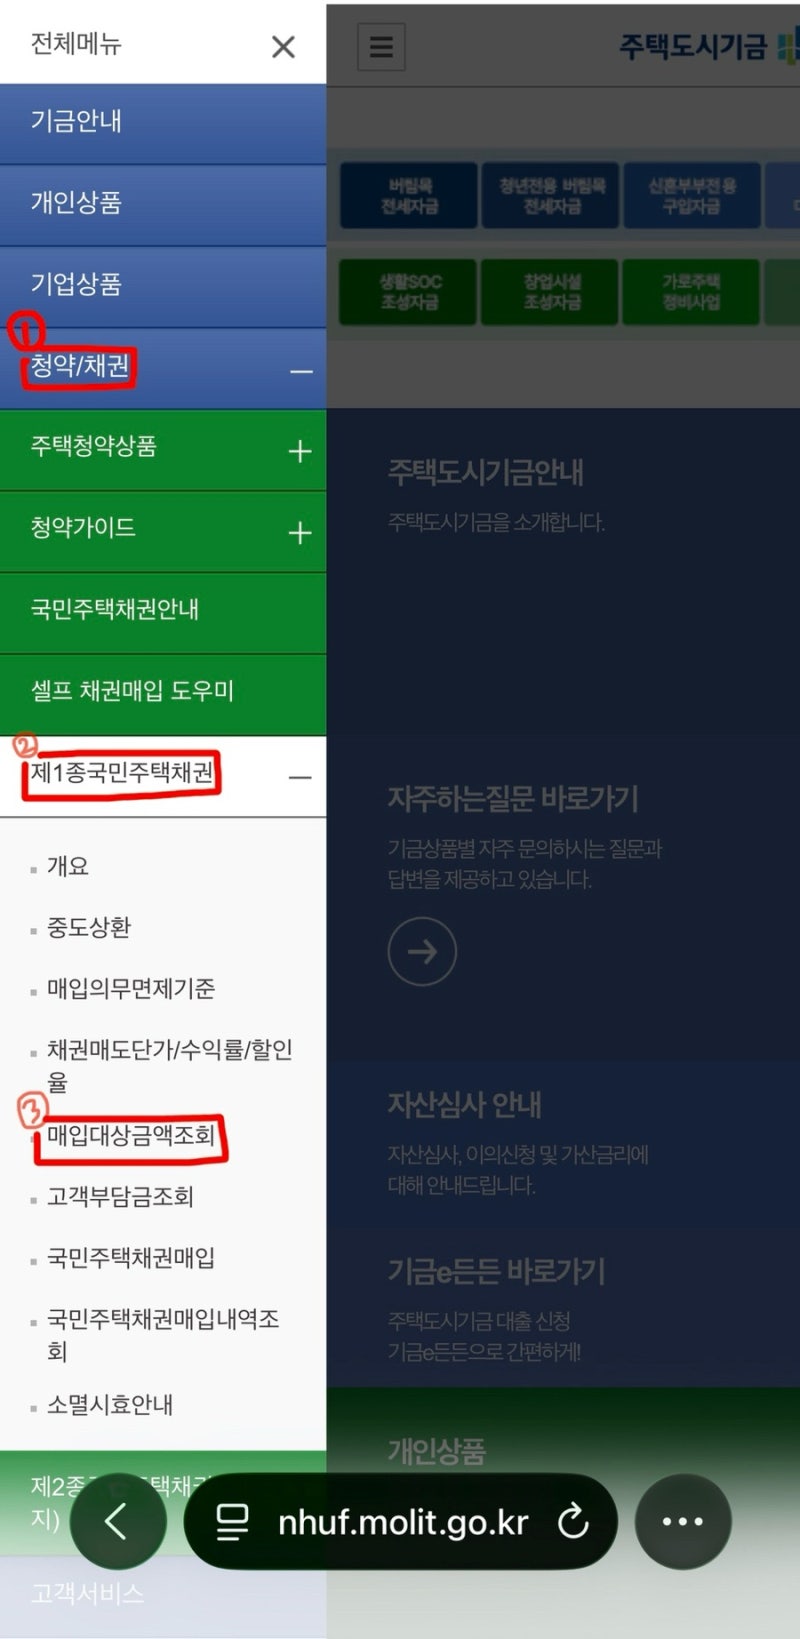
채권 매입 시 대부분 즉시 매도 방식을 택하지만, 5년 만기 보유 시 연 1~2% 수준의 이자를 받을 수 있습니다. 은행 방문 시에는 등기국에서 정확한 매입 금액을 확인한 후, 신분증을 지참하고 현금으로 납부해야 합니다. 특히 공동명의의 경우 시가표준액을 지분율로 나누어 각각 계산해야 하므로, 주택도시기금 홈페이지의 매입대상금액 조회 마법사를 활용하는 것이 좋습니다.