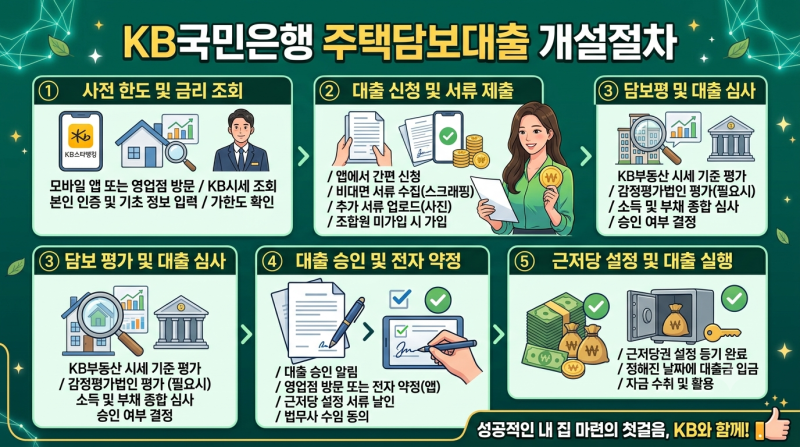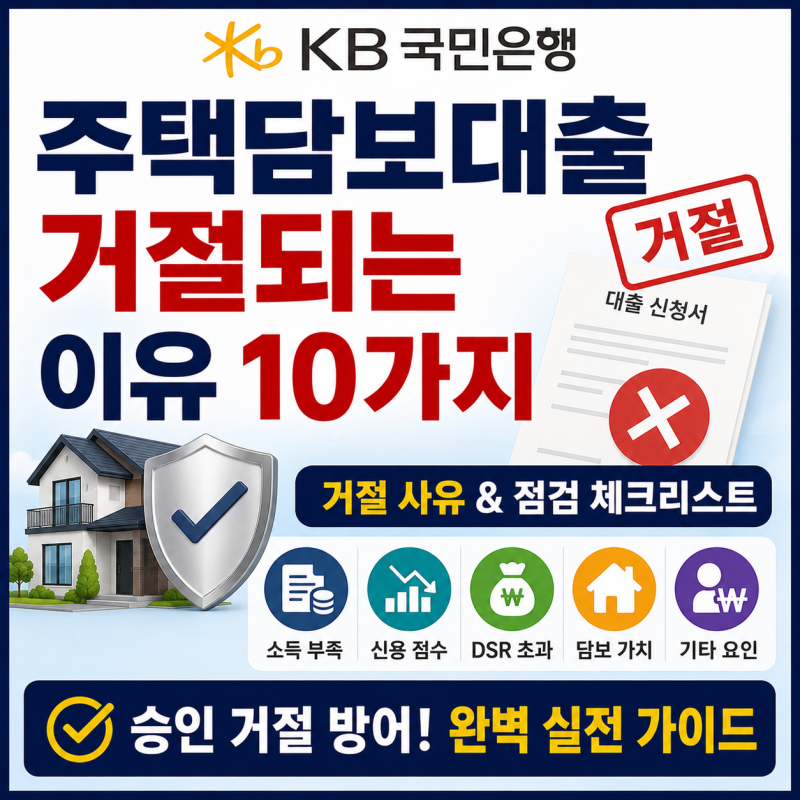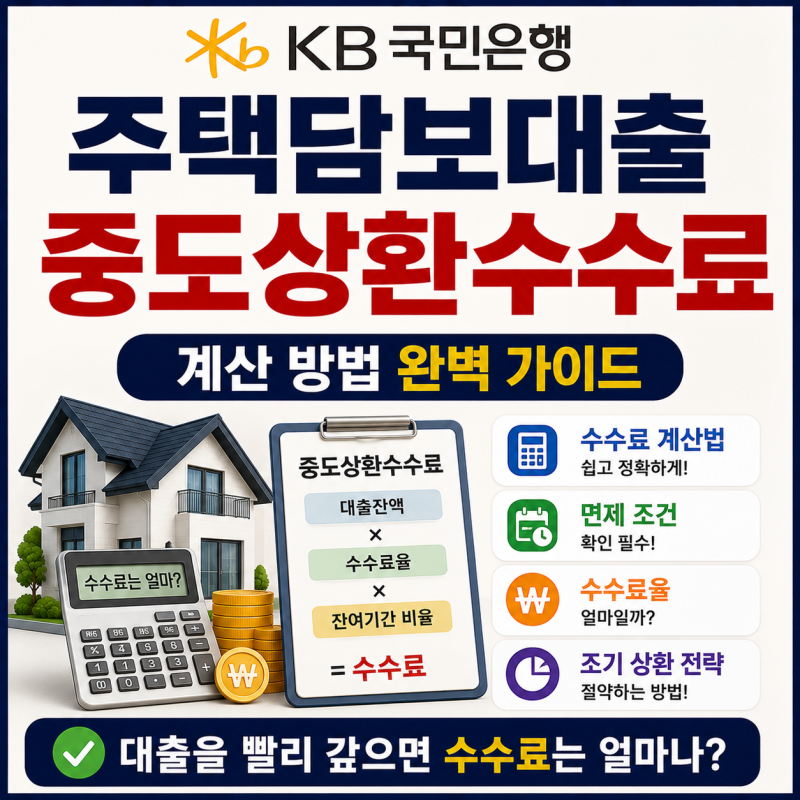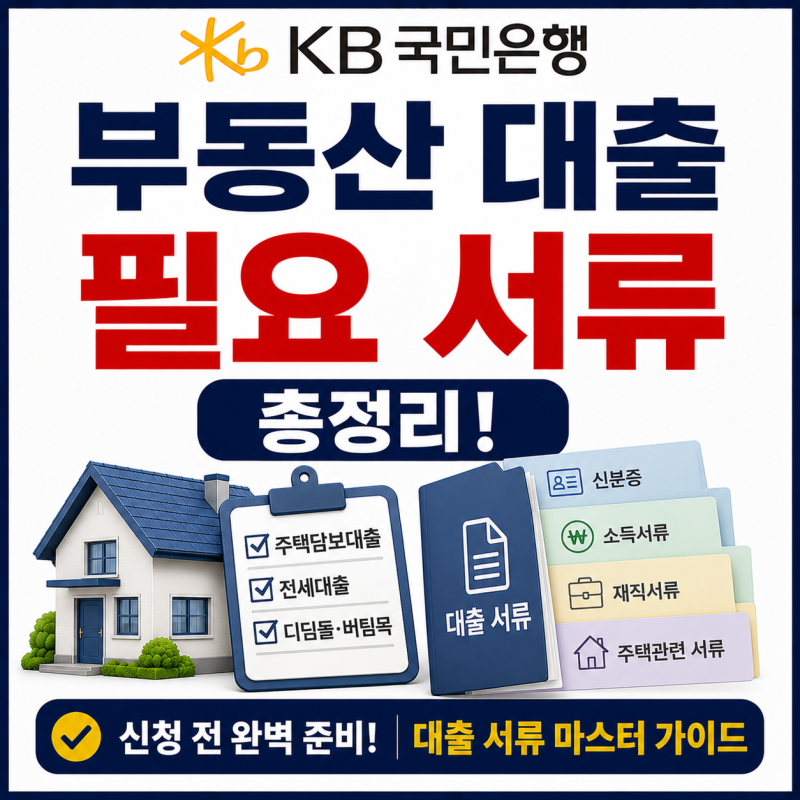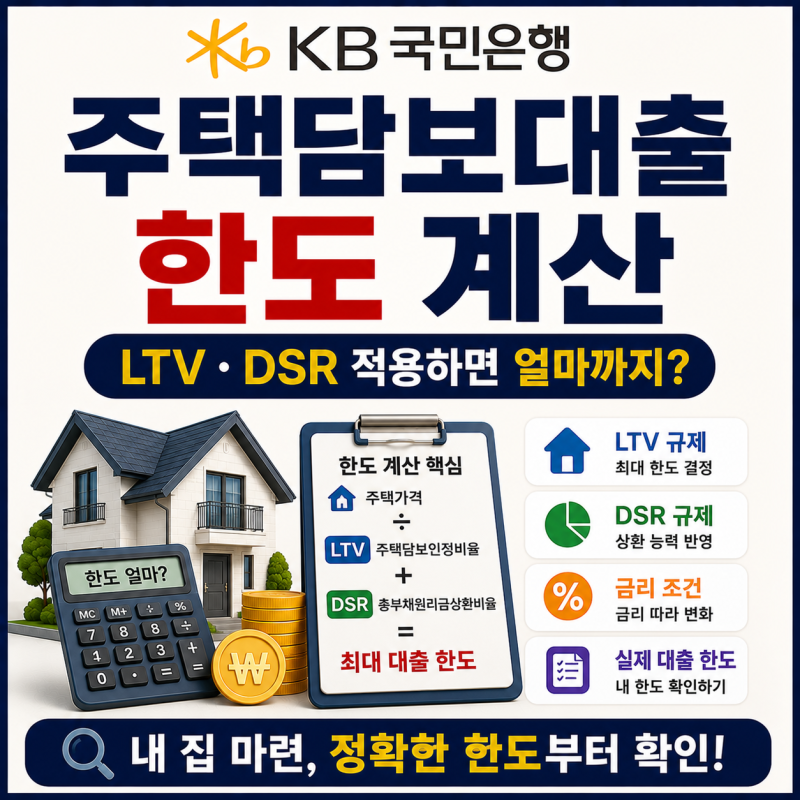

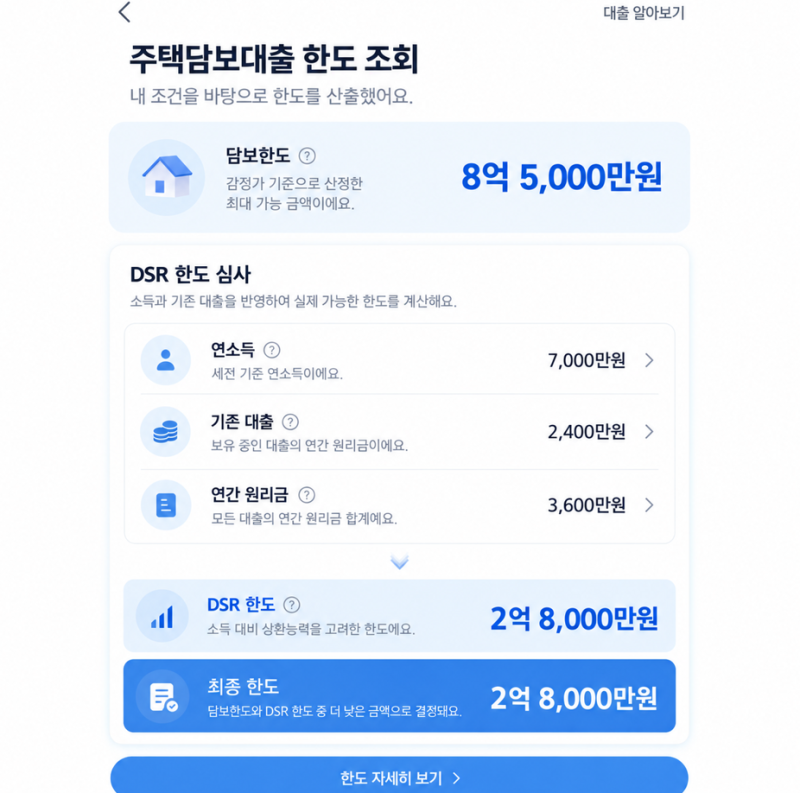
KB국민은행 주택담보대출은 내 집 마련을 위한 자금이나 주택을 활용한 목돈 마련 시 많은 예비 매수자들이 먼저 고려하는 상품입니다. 단순히 주택 시세에 LTV(주택담보대출비율)만 적용하는 것이 아니라, 차주의 연소득과 기존 부채를 심사하는 DSR(총부채원리금상환비율) 규제가 복합적으로 적용되어 최종 한도가 결정됩니다. 특히 KB부동산 시세를 바탕으로 한 정밀한 담보가치 평가와 비대면 신청 프로세스를 통해 안정적인 자금 운용을 원하는 실거주자 및 주택 보유자에게 선호도가 높습니다.
블로거들은 국민은행 주택담보대출 한도 산정 시 LTV와 DSR의 이중 규제 구조를 이해하는 것이 중요하다고 강조합니다. 아파트와 달리 단독주택은 거래 사례가 적어 은행의 담보조사 가격이나 감정평가액이 한도에 더 크게 영향을 미칠 수 있으며, 매매가보다 은행 인정 담보조사 가격이 낮게 나올 가능성도 언급됩니다. 또한, 기존 신용대출이나 마이너스통장의 사전 상환 계획 수립이 최종 대출 한도 방어에 결정적인 역할을 할 수 있다고 조언합니다.
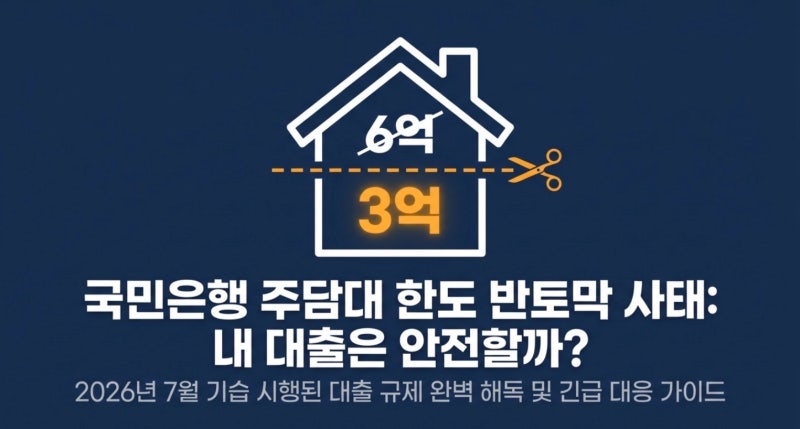
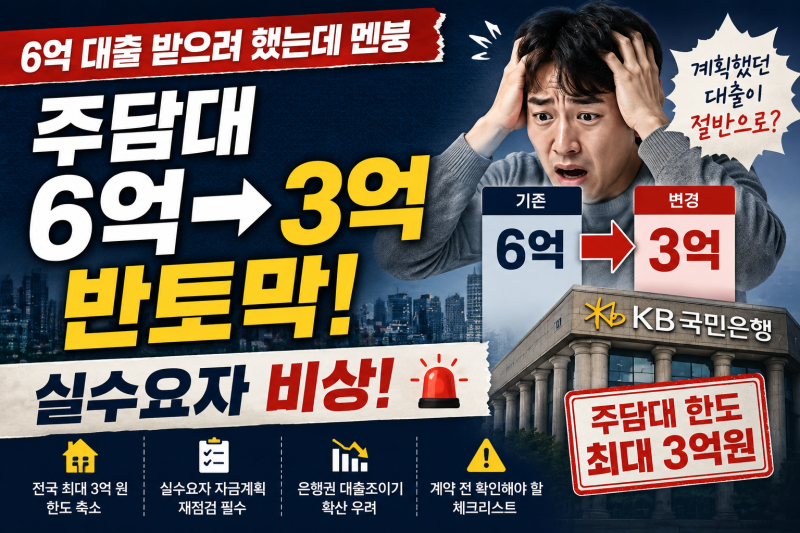
성공적인 대출 한도 확보를 위해서는 담보한도와 소득한도 중 더 낮은 금액이 실제 한도를 결정한다는 점을 인지해야 합니다. 특히 수도권 주택구입자금 최대 3억 원 제한과 같은 최신 가계대출 한도 제한 룰을 직시하고, 비규제지역 LTV 70%, 규제지역 LTV 40% 등의 기본 상한을 고려하여 계약 전 예상 감정가와 예상 한도를 먼저 확인하는 것이 안전합니다.