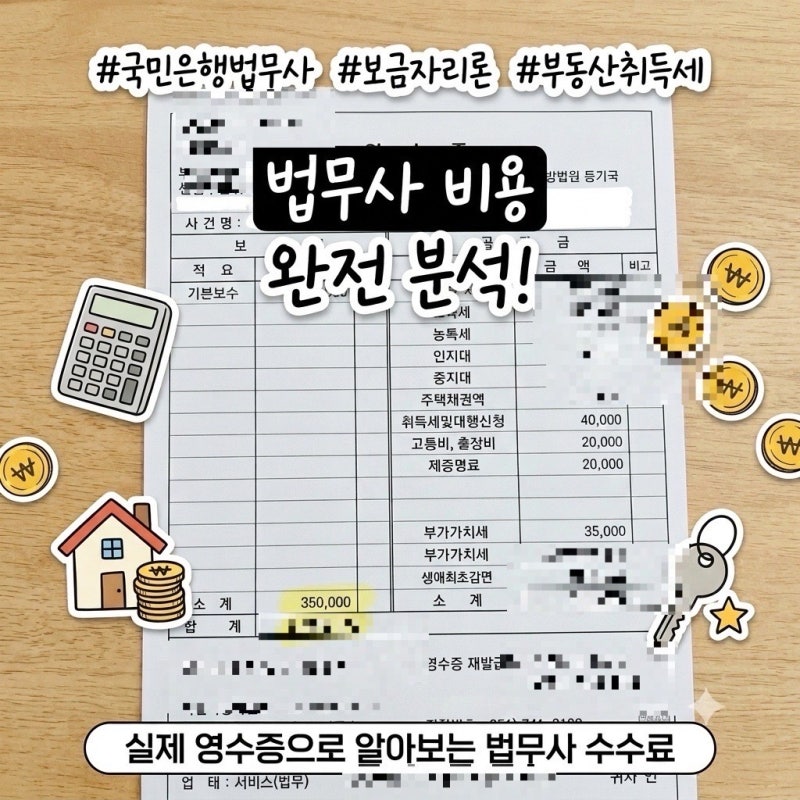
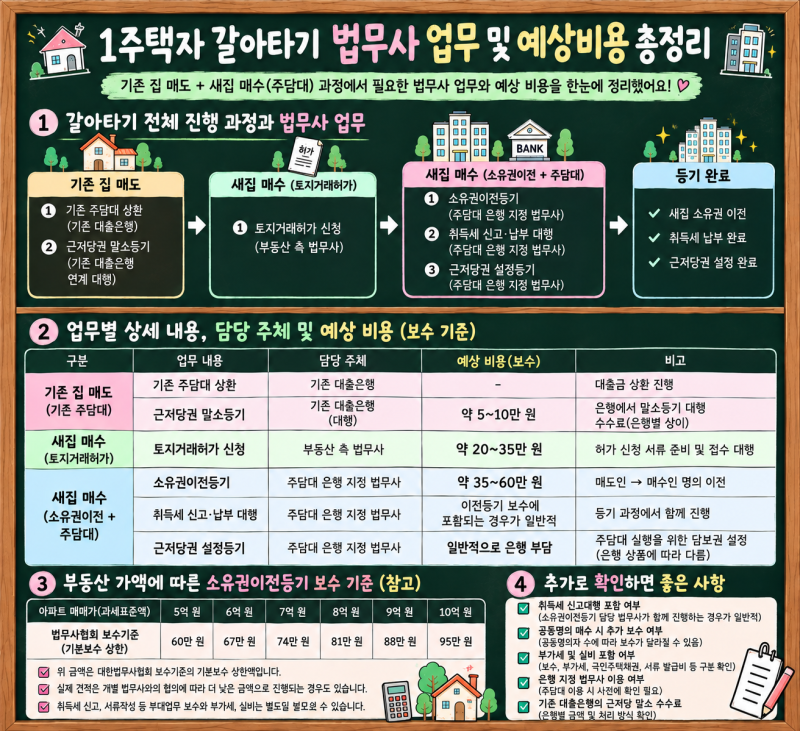
국민은행 대출 실행 시 발생하는 법무사 비용은 주택 매매 과정에서 중요한 부분으로, 특히 소유권 이전 등기와 대출 설정 등기 시 법무사 선임이 필수적입니다. 생애최초 주택 구입 취득세 감면 여부에 따라 최종 청구 금액에 큰 차이가 발생하며, 법무사 보수와 공과금으로 구성됩니다. 공과금은 법률로 정해진 고정 비용이므로, 법무사 견적 비교 시에는 순수 법무사 수수료 항목을 중심으로 살펴보는 것이 비용 절감에 유리합니다.
일부 블로거들은 은행 지정 법무사에게 모든 업무를 맡겨야 하는지에 대한 의문을 제기하며, 근저당권 설정 등기와 소유권 이전 등기 업무를 분리하여 진행하기도 합니다. 특히 은행 법무사 견적서에서 '제증명대' 항목에 보수료가 포함되어 현금영수증 발급이 어렵다는 설명을 듣고 당황하는 사례도 있었습니다. 반면, 다른 블로거는 은행 지정 법무사가 소유권 이전 등기를 진행해야 한다고 안내받았으나 보수 협의가 가능했다고 언급하며, 은행별로 절차가 다를 수 있음을 시사합니다.
법무사 비용을 절감하기 위해서는 대한법무사협회 보수기준을 참고하되, 개별 견적과 협의를 통해 조율하는 것이 중요합니다. 취득세, 국민주택채권 비용 등 공과금은 고정되므로, 법무사 수수료 항목을 면밀히 비교하고 생애최초 주택 구입 감면 혜택 등 법정 세금 감면 대상 여부를 반드시 확인해야 합니다. 또한, 은행 지정 법무사 외에 다른 법무사 견적을 비교해보는 것도 비용 절감에 도움이 될 수 있습니다.