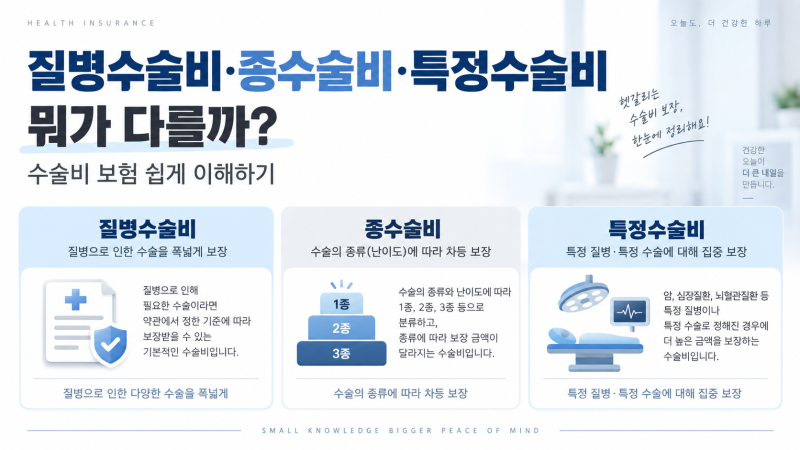

보험 증권을 보면 질병수술비, 종수술비, 특정수술비 등 다양한 수술비 보장 명칭을 확인할 수 있습니다. 특히 1종부터 5종까지 숫자로 구분되는 종수술비는 약관에서 정한 수술분류표에 따라 수술을 여러 종으로 나누고, 해당 종에 따라 약정된 보험금을 지급하는 구조입니다. 많은 소비자들이 5종 수술비의 가입금액이 크면 무조건 좋은 보장이라고 오해하는 경우가 많습니다. 그러나 실제 보장 수준은 각 종별 가입금액, 어떤 수술이 어느 종으로 분류되는지, 그리고 어떤 조건에서 보험금이 지급되는지에 따라 달라집니다.
실제 블로그 후기들을 살펴보면, 종수술비는 수술의 난이도, 침습도, 회복 기간 등을 기준으로 분류되며, 보험사 및 가입 시기에 따라 수술분류표가 다를 수 있다는 점이 강조됩니다. 단순히 5종의 가입금액이 크다고 해서 좋은 보험이라고 단정하기보다는, 자주 받을 수 있는 수술(주로 1~3종)의 종별 가입금액이 충분한지, 그리고 일반 질병수술비의 유무를 함께 확인하는 것이 중요합니다. 또한, 같은 날 여러 수술을 받은 경우 지급 횟수나 가장 높은 종만 지급하는 조건이 있는지 등 세부 약관을 확인해야 합니다.
블로거들은 종수술비를 확인할 때 보험증권에서 정확한 담보명을 구분하고, 종별 가입금액, 갱신형/비갱신형 여부, 감액/면책 기간 등을 면밀히 살펴볼 것을 권장합니다. 특히, 약관의 수술분류표에서 실제 수술명이 어느 종에 해당하는지 직접 대조해보는 것이 중요하며, 유사한 명칭이라도 수술 방법에 따라 분류가 달라질 수 있음을 인지해야 합니다. 5종 가입금액만 강조된 설계안보다는 1~3종의 실질적인 보장과 전체 보험료를 균형 있게 고려하는 것이 현명한 선택에 도움이 됩니다.