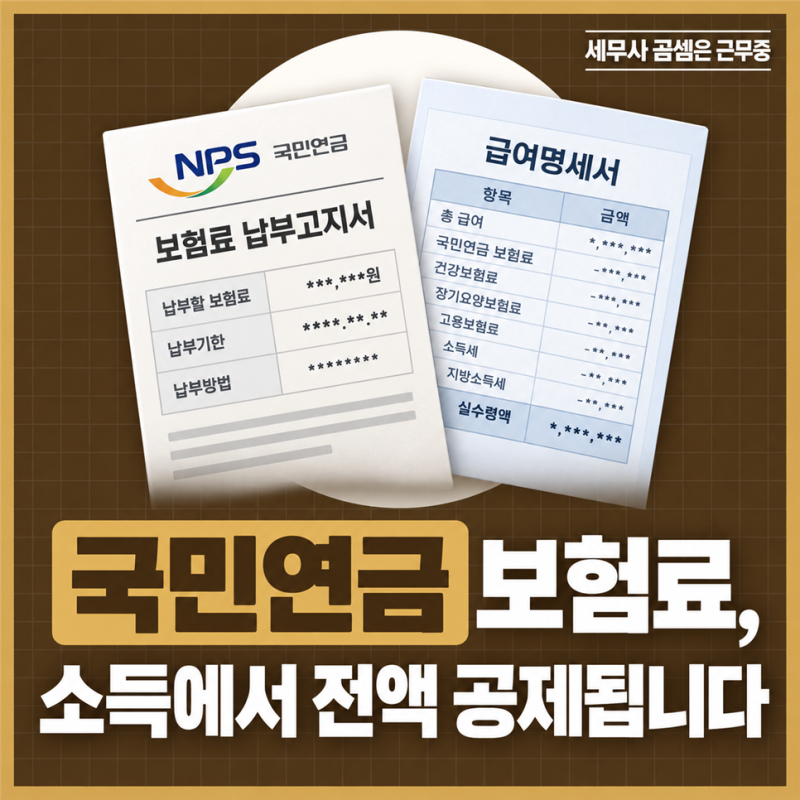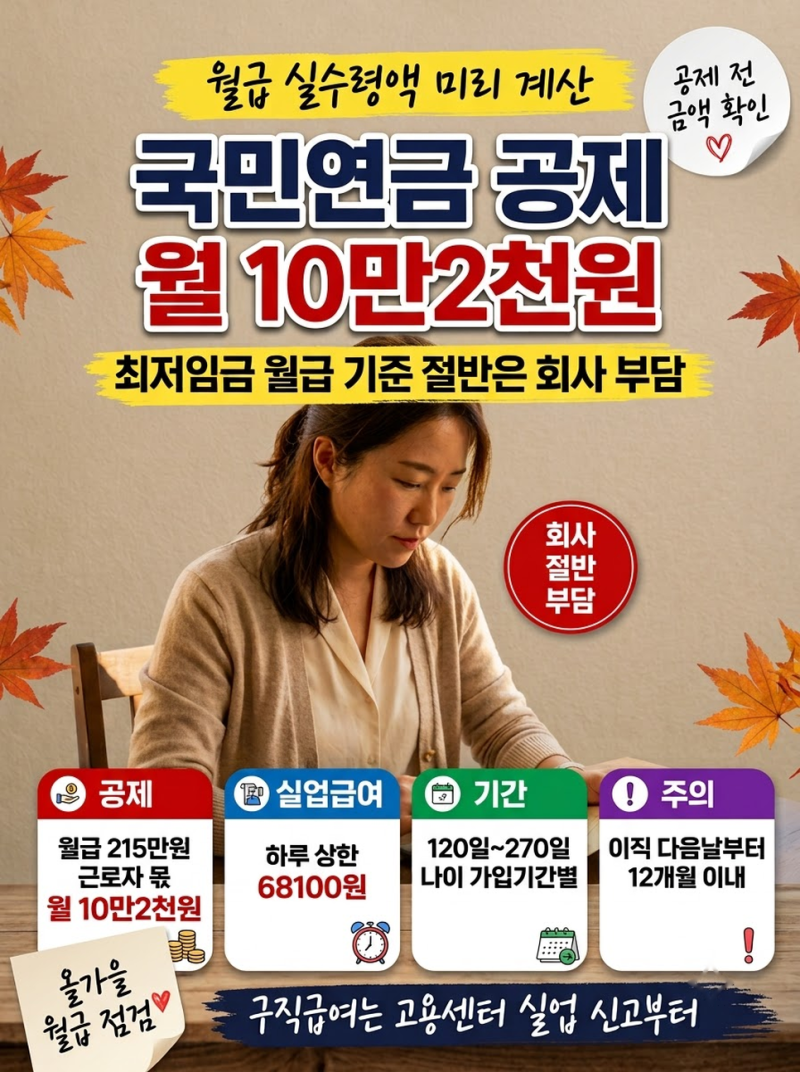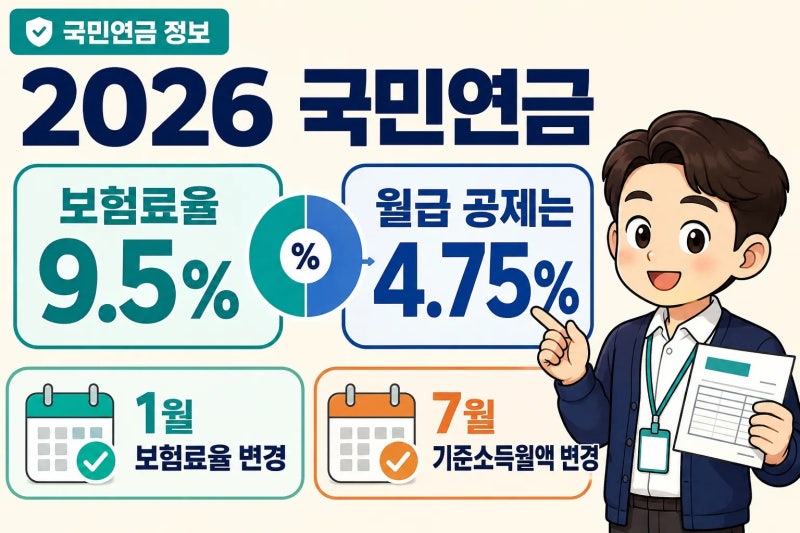

국민연금 공제 금액은 2002년 이후 납부분에 대해 소득공제 혜택을 받은 경우 연금 수령 시 과세 대상이 됩니다. 이는 보험료 납부 시 세금 부담을 낮추고, 연금 수령 시점에 과세하는 과세이연 원칙에 따른 것입니다. 노령연금과 분할연금은 과세 대상이 될 수 있지만, 장애연금과 유족연금은 비과세 대상입니다. 특히 최근 국민연금 보험료율이 9%에서 9.5%로 인상되어 실수령액에 변화가 예상됩니다.
실제 블로그 후기들을 살펴보면, 많은 분들이 연금 수령 시 세금이 부과되는 것에 당혹감을 표현하고 있습니다. 특히 보험료 납부 당시 소득공제 혜택을 받지 않았음에도 증빙 서류 미제출로 인해 세금을 납부하는 사례가 발생하고 있습니다. 국민연금공단은 가입자가 연말정산이나 종합소득세 신고 시 실제로 연금보험료 공제를 적용받았는지 개별 내역을 자동으로 알 수 없기 때문입니다.
따라서 국민연금 수령 시 예상치 못한 세금 공제를 피하려면, 납부 당시 소득공제를 받지 않은 금액이 과세 대상에서 제대로 제외되었는지 확인하는 것이 중요합니다. 공단이 제공하는 '연금보험료 등 소득·세액공제 확인서'를 통해 본인의 과세 대상 연금액을 정확히 파악하고, 필요시 관련 서류를 제출하여 불필요한 세금 납부를 방지해야 합니다.