
고금리 기조가 장기화되면서 이자 부담을 줄이기 위해 주택담보 대환대출에 대한 관심이 높아지고 있습니다. 금융위원회의 대환대출 인프라 확대와 함께 모바일로 간편하게 금리를 비교하고 갈아탈 수 있는 환경이 조성되었습니다. 그러나 단순히 금리가 낮아진다는 기대만으로 대환대출을 결정하기보다는 여러 조건을 꼼꼼히 따져보는 것이 중요합니다.
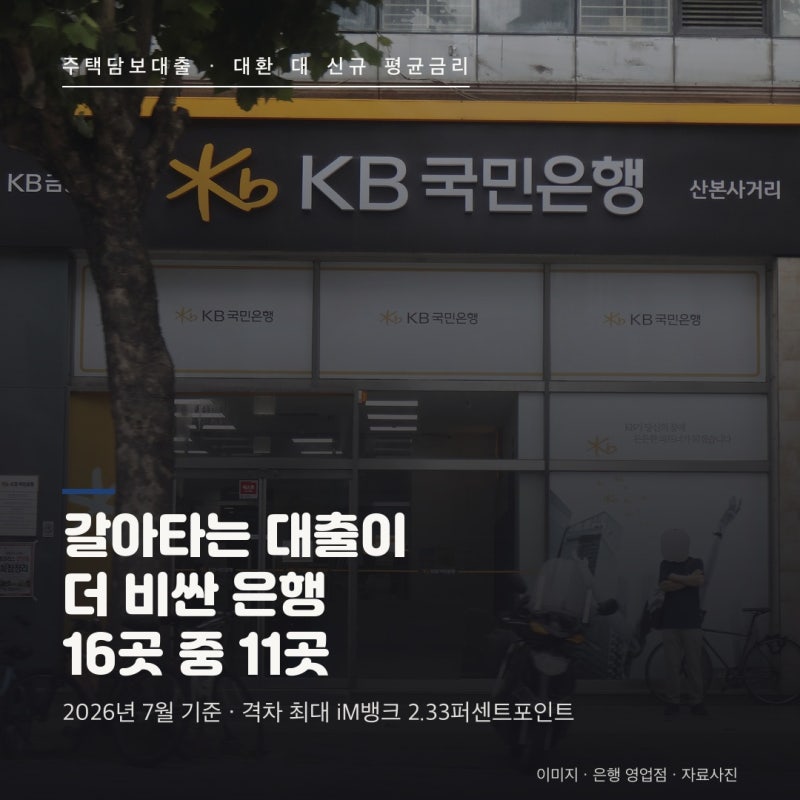
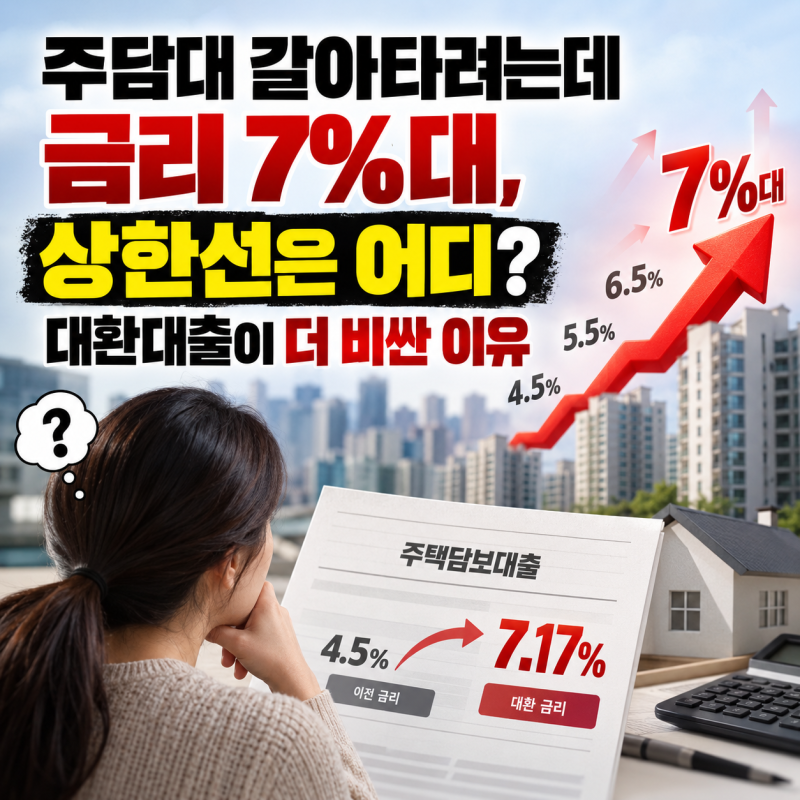
실제 블로그 분석 결과, 2026년 7월 기준 16개 은행 중 11곳에서 주택담보 대환대출의 평균 금리가 일반 신규 취급 평균 금리보다 높게 나타났습니다. 이는 대환대출이 무조건 이자 절감으로 이어지지 않을 수 있음을 시사하며, 기존 대출의 남은 원금과 기간, 중도상환수수료 등 모든 비용을 계산하여 실익을 판단해야 합니다. 특히 iM뱅크는 대환 금리가 신규보다 2.33%포인트 높은 사례도 있었습니다.
주택담보 대환대출을 고려할 때는 기존 대출 실행 후 6개월 경과, KB시세 조회 가능한 아파트 및 주택 담보, 연체 및 권리침해 없는 클린 채무 등 기본 신청 조건을 확인해야 합니다. 또한, 스트레스 DSR 규제 적용으로 인해 실제 적용 금리보다 높은 심사 금리가 적용되어 원금 상환 한도가 축소될 수 있으므로, 본인의 연 소득과 담보 가치에 맞춰 최저 금리 상품으로 갈아타는 정밀 계산이 필수적입니다.