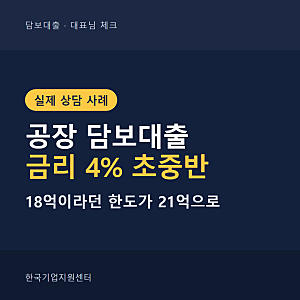
공장 담보대출 금리는 2025년 상반기 3% 중반에서 현재 4% 초중반까지 상승했습니다. 이는 기준금리 인상과 은행별 가산금리 및 우대 조건 차이에서 비롯되며, 기업 신용도, 담보물의 특성, 은행 정책에 따라 금리 및 한도가 달라집니다. 특히 공장 매입 시에는 금리 0.2%p보다 한도 몇 억이 계약 성사에 더 큰 영향을 미치므로, 한도 확보가 우선적으로 고려되어야 합니다.
블로거들은 공장 담보대출 한도를 높이기 위해 감정가 산정 시 공장의 특화 스펙(층고, 동력, 도로 여건 등)을 적극적으로 서류화하고, 정부 및 지자체 정책자금 연계형 대출을 활용하는 것이 중요하다고 강조합니다. 또한, 주거래은행 외에 여러 1금융권 기업금융 지점장(RM)과 상담하여 가장 유리한 조건을 비교하는 것이 실질적인 한도 증액과 금리 인하에 도움이 됩니다. 세금 체납 등으로 압류가 설정된 경우, 압류 해지 조건부 대출을 통해 권리 관계를 정리하고 추가 운영 자금을 확보하는 방안도 모색할 수 있습니다.
공장 담보대출 심사 시 은행은 감정가와 매매가 중 낮은 금액을 기준으로 삼고, 기업의 재무 상태, 매출 흐름, 이자 상환 능력 등을 종합적으로 평가합니다. 특히 건축물대장상 위반 건축물 여부, 진입로 상태, 전력 증설 가능성, 산업단지 입주 업종 부합 여부 등은 대출 승인에 결정적인 영향을 미칩니다. 따라서 매매 계약 전 이러한 전문가 체크포인트를 면밀히 확인하고, '대출 불가 시 계약금 반환' 특약 조율 및 사전 금융 심사를 거치는 것이 안전한 공장 매입을 위한 핵심 전략입니다.