공무원 대출은 안정적인 직업 특성상 일반 직장인보다 유리한 조건으로 다양한 금융 상품을 이용할 수 있습니다. 특히 시중은행의 공무원 전용 신용대출과 공무원연금공단의 연금대부, 대한지방행정공제회 대여, 지자체 직원 상조회 등 여러 갈래의 금융 및 복지 제도가 존재합니다. 최근 대출 규제가 강화되면서 DSR(총부채원리금상환비율) 적용 여부가 대출 실행 순서에 핵심적인 영향을 미치고 있습니다.
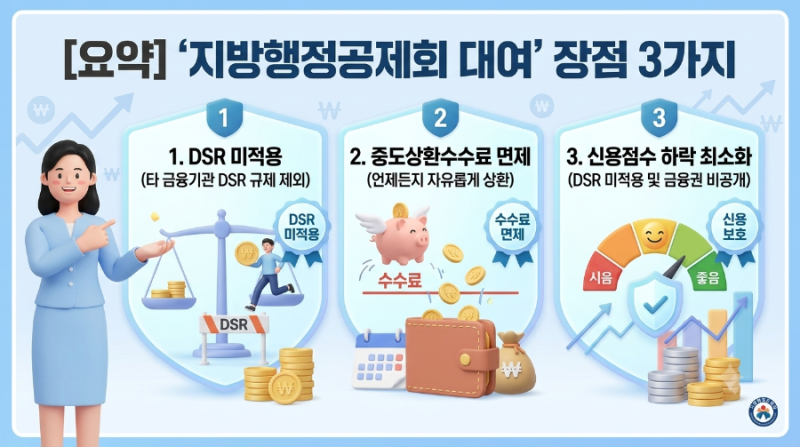
블로거들은 공무원 대출을 최대한 활용하기 위한 전략으로 DSR 규제를 받는 시중은행 신용대출을 먼저 실행하고, 이후 DSR 미적용 또는 완화되는 공무원연금공단 연금대부를 활용하는 순서를 강조하고 있습니다. 시중은행 대출은 급여이체나 신용카드 실적에 따른 우대금리가 적용될 수 있으며, 신규 임용자도 합격통지서로 대출이 가능한 경우가 있습니다. 반면 공무원연금대부는 퇴직급여를 담보로 하여 DSR 산정에 포함되지 않는 경우가 많아 추가 자금 확보에 유리하다는 분석입니다.
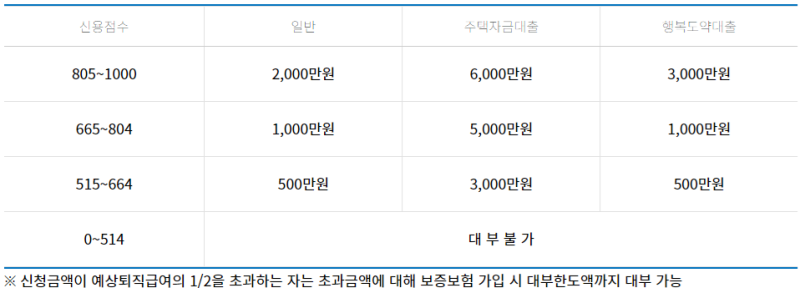
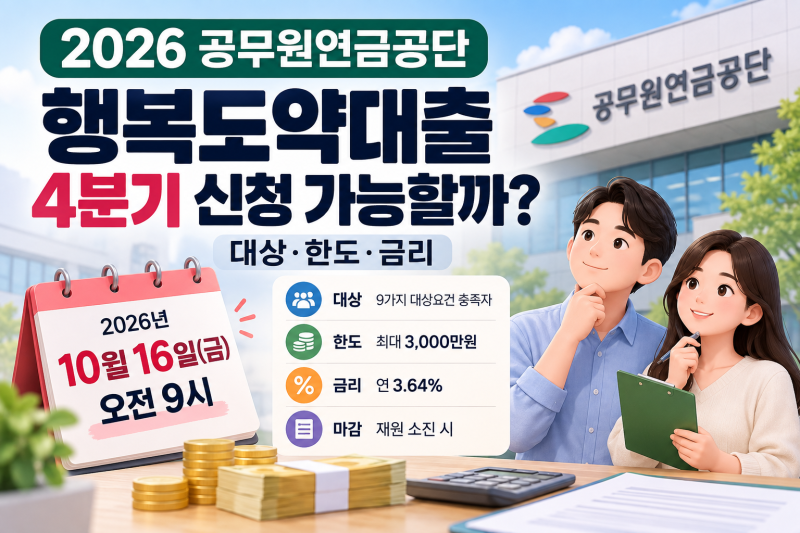
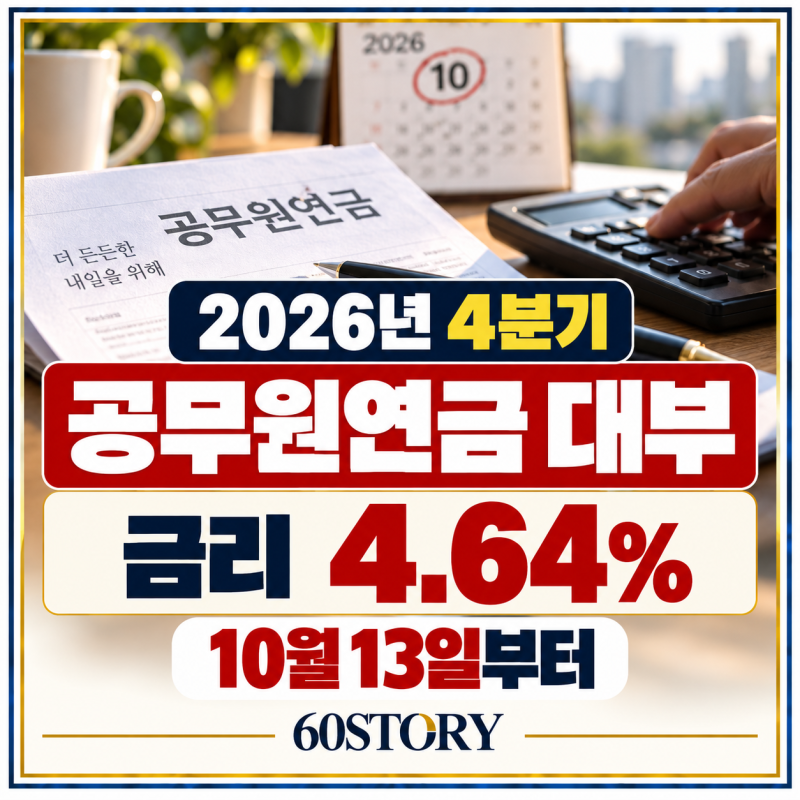
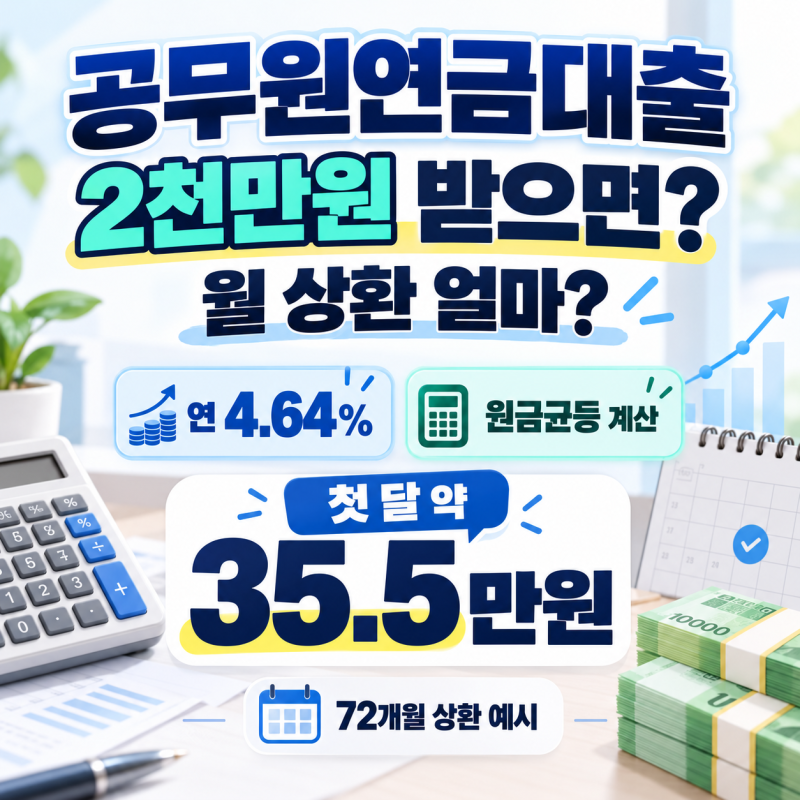
공무원연금공단 연금대부는 예상 퇴직급여의 2분의 1 범위 내에서 최대 6천만 원까지 가능하며, 신혼부부나 육아휴직 등 특정 사유에는 행복도약대출을 통해 더 낮은 금리를 적용받을 수 있습니다. 다만 분기별 재원이 조기 마감될 수 있으므로 신청 기간을 미리 확인하는 것이 중요합니다. 또한, 대출 한도와 금리는 재직 기간, 연소득, 신용점수 등 개인의 상황과 은행별 여신 규정에 따라 달라질 수 있으므로 꼼꼼한 비교가 필요합니다.