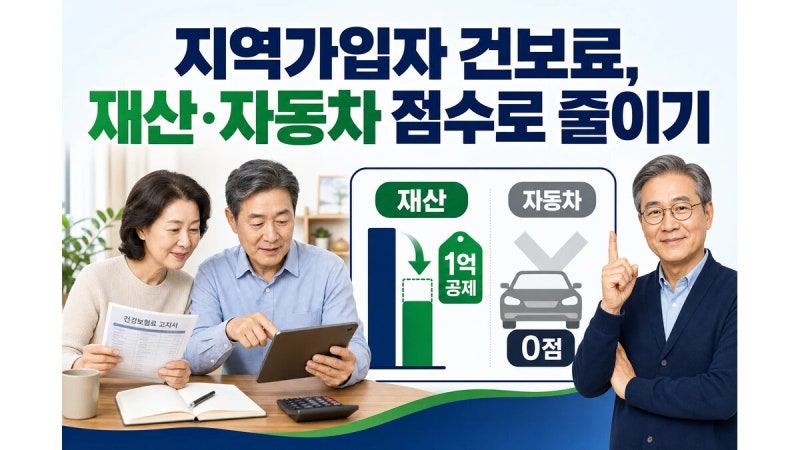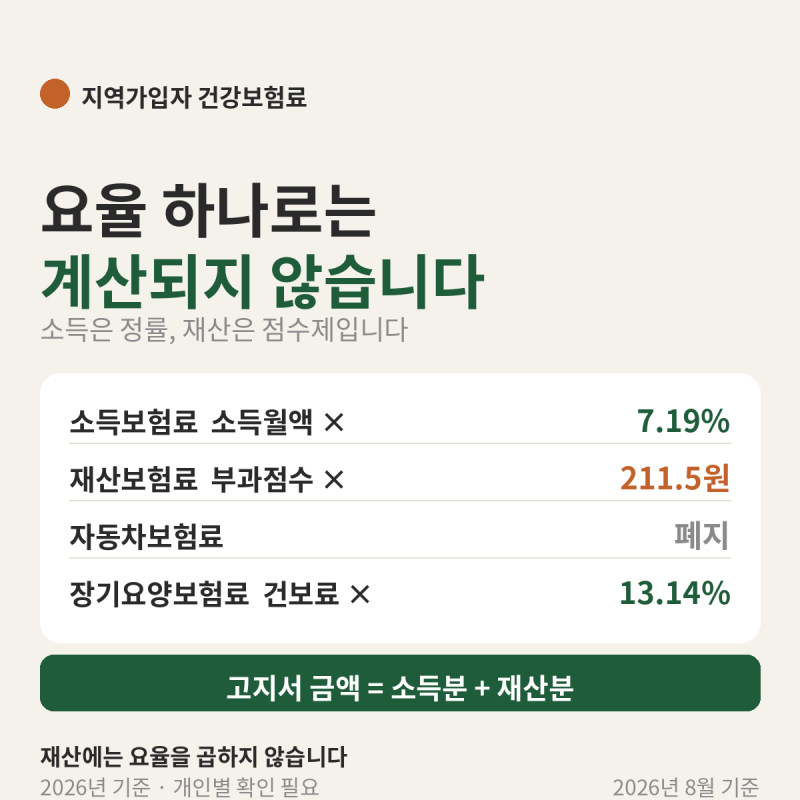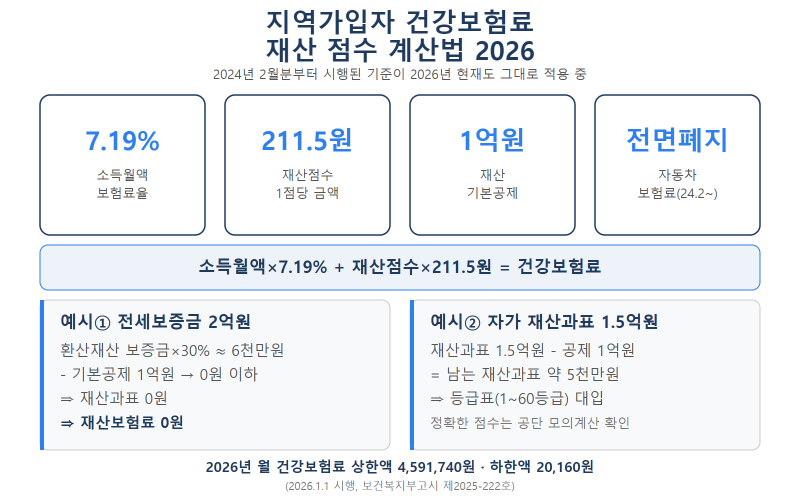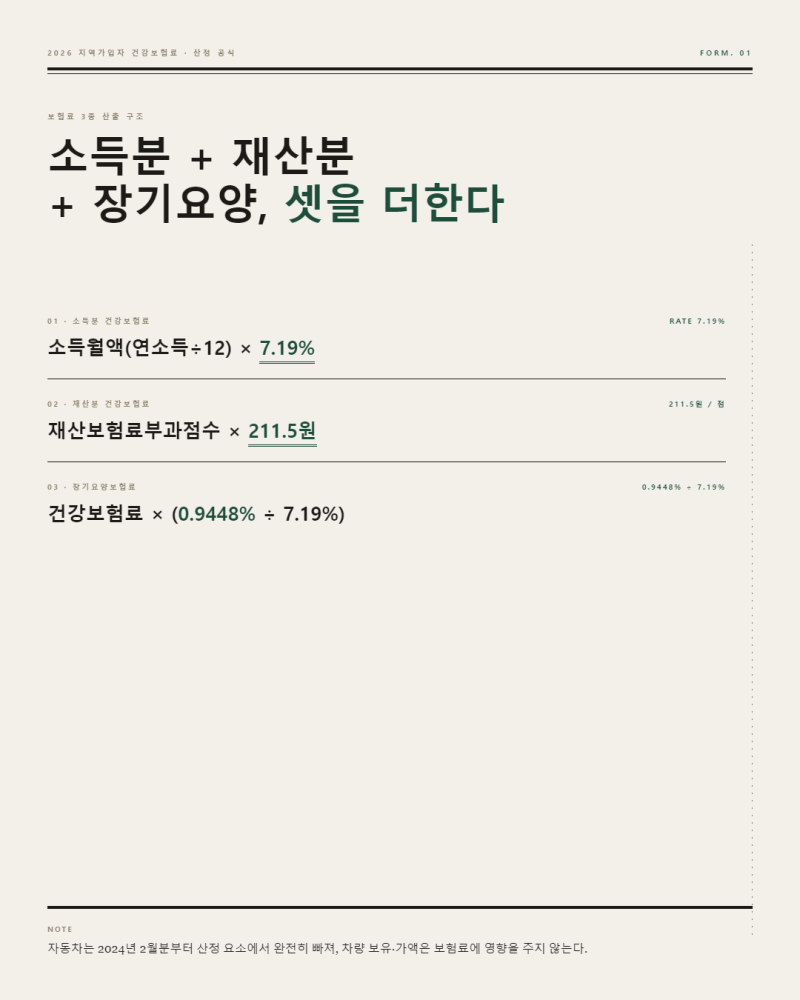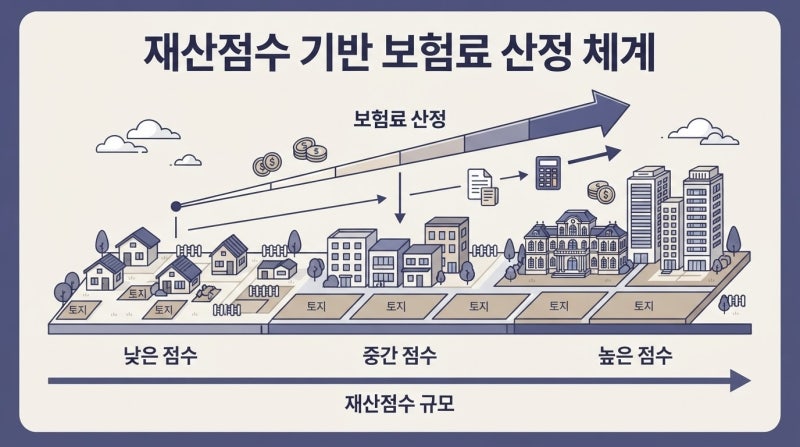
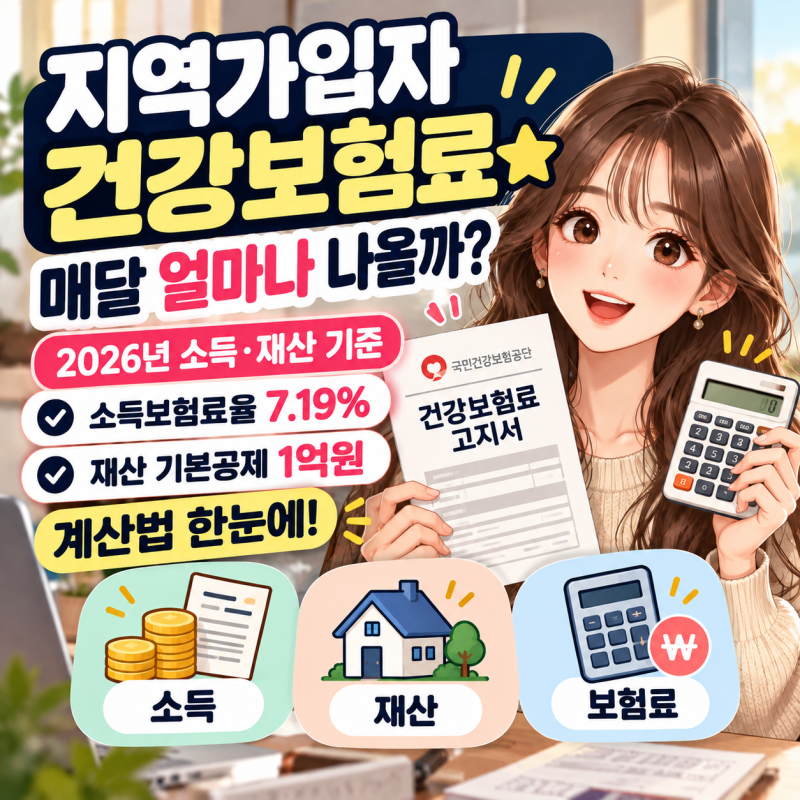
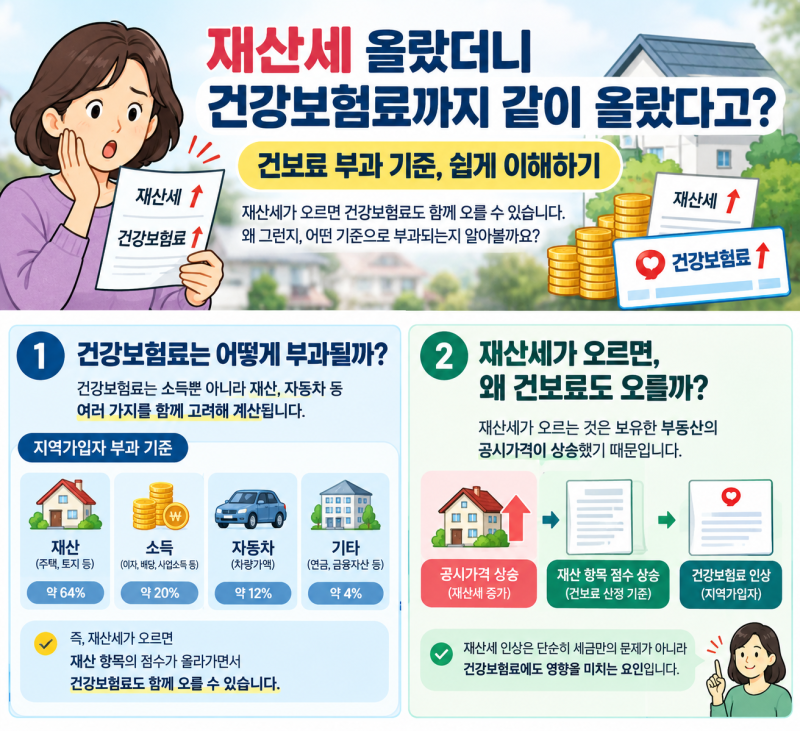
2026년 지역가입자 건강보험료는 소득과 재산을 점수로 환산하여 부과하며, 특히 재산점수 계산 방식이 중요하게 다루어지고 있습니다. 과거와 달리 재산 1억 원 공제 및 자동차 보험료 폐지 등 제도 변화가 있었음에도 불구하고, 여전히 많은 지역가입자들이 보험료 산정 방식에 혼란을 느끼고 있습니다. 이는 소득 구간에 따른 계산 방식 차이와 세대 단위 부과 등 복합적인 요인 때문으로 분석됩니다.
블로거들은 건강보험료가 소득과 재산 점수를 합산하여 산출된다는 공통된 의견을 제시하지만, 체감하는 부담의 정도는 다르게 나타납니다. 일부 블로거는 재산 공제 확대로 보험료 부담이 줄었다고 평가하는 반면, 다른 블로거는 세대 구성이나 소득 규모에 따라 여전히 높은 보험료를 납부하고 있다고 언급합니다. 특히 연 소득 100만원을 기준으로 소득 최저보험료가 적용되거나 소득 점수가 추가되는 등 소득 구간별 차등 적용이 체감 부담에 큰 영향을 미 미치는 것으로 보입니다.
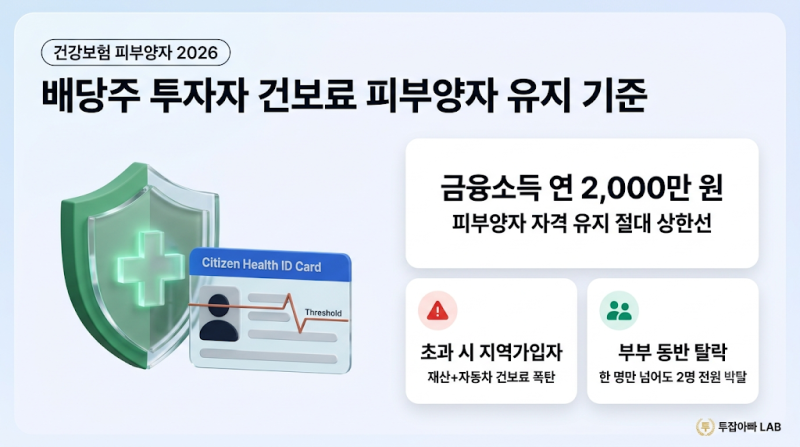
지역가입자 건강보험료는 단순히 소득에 비례하는 것이 아니라, 재산과 자동차까지 점수로 환산하여 합산되는 복잡한 구조를 가지고 있습니다. 따라서 보험료를 줄이기 위해서는 재산 평가 방식과 자동차 반영 기준을 정확히 이해하고, 국민건강보험공단의 모의계산기를 통해 최신 수치를 확인하는 것이 중요합니다. 또한, 폐업이나 퇴직 등으로 소득이 줄었다면 조정 신청을 통해 보험료 부담을 경감할 수 있는 점도 고려해야 합니다.