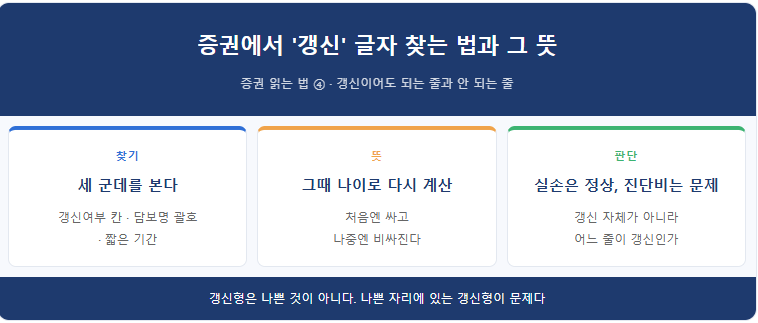

갱신담보보험료는 일정 주기마다 보험료가 다시 산정될 수 있는 구조를 의미합니다. 가입 당시에는 보험료가 상대적으로 낮을 수 있지만, 갱신 시 연령 증가와 위험률 변동 등이 반영되어 보험료가 달라질 수 있습니다. 특히 20년 갱신형의 경우, 20년 뒤 보험료가 얼마나 오를지 현재 시점에서 정확히 확정하기 어렵다는 점이 주요 특징입니다. 이는 보험 가입자들이 갱신형 보험을 이해하는 데 중요한 부분입니다.
블로거들은 갱신형 보험과 비갱신형 보험의 차이를 명확히 설명하며, 갱신형 보험의 경우 현재 보험료만 보고 판단해서는 안 된다고 강조합니다. 일부 블로거는 갱신 시 보험료 인상 가능성을 경고하며, 갱신주기, 납입기간, 보장만기 등을 종합적으로 고려해야 한다고 조언합니다. 반면, 갱신형 보험료가 반드시 같은 비율로 오르거나 계속 인상된다고 단정할 수 없다는 의견도 있어, 각자의 상황에 맞는 신중한 접근이 필요합니다.
갱신형 보험을 고려할 때는 보험증권에 명시된 갱신주기와 최대 갱신 가능 나이를 반드시 확인해야 합니다. 또한, 납입기간과 보험기간, 갱신주기 등 혼동하기 쉬운 용어들을 정확히 이해하는 것이 중요합니다. 기존 계약을 변경하거나 해지할 경우, 보장 공백이 발생하거나 새로운 보험 가입이 어려워질 수 있으므로, 새 계약의 심사 승인과 보장 개시일을 먼저 확인한 후 기존 보험을 정리하는 것이 현명합니다.