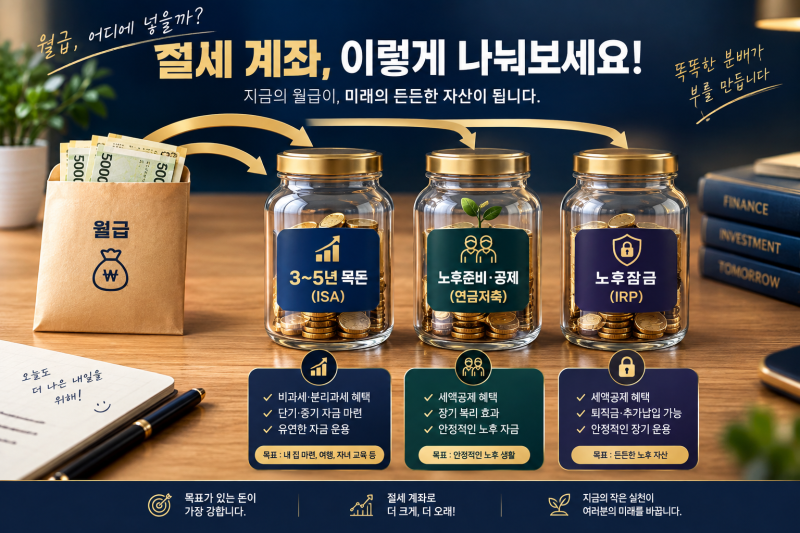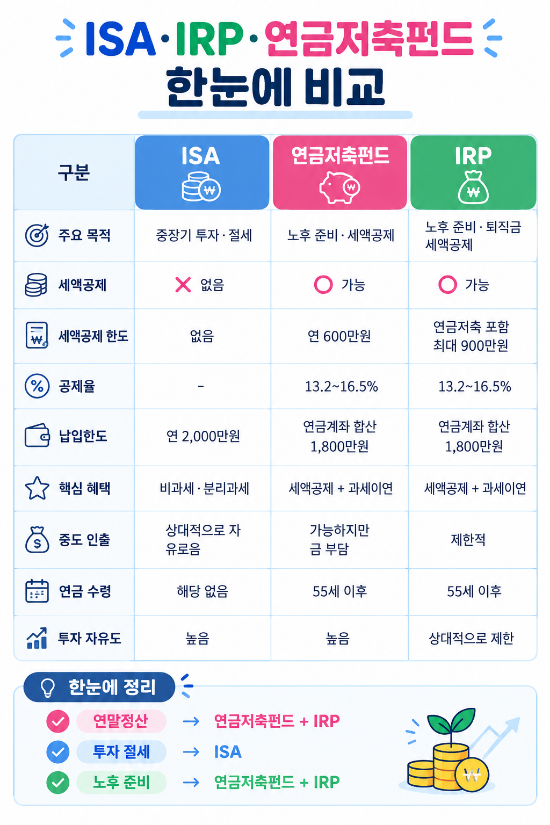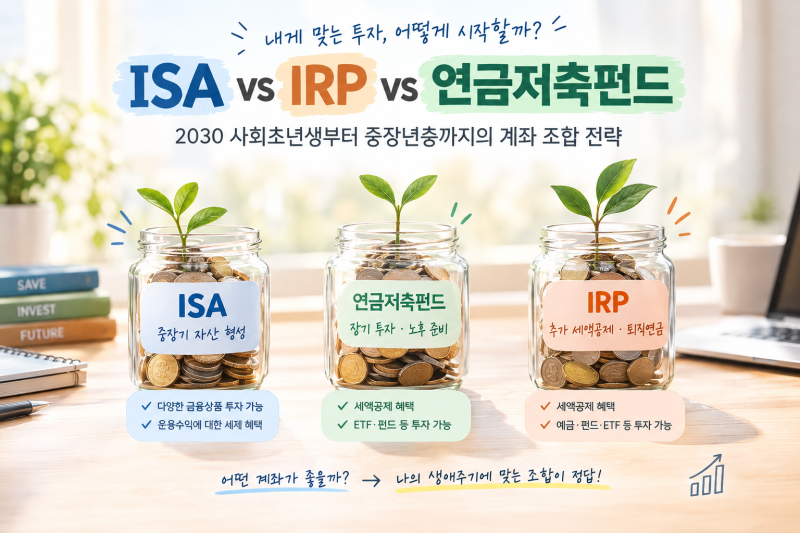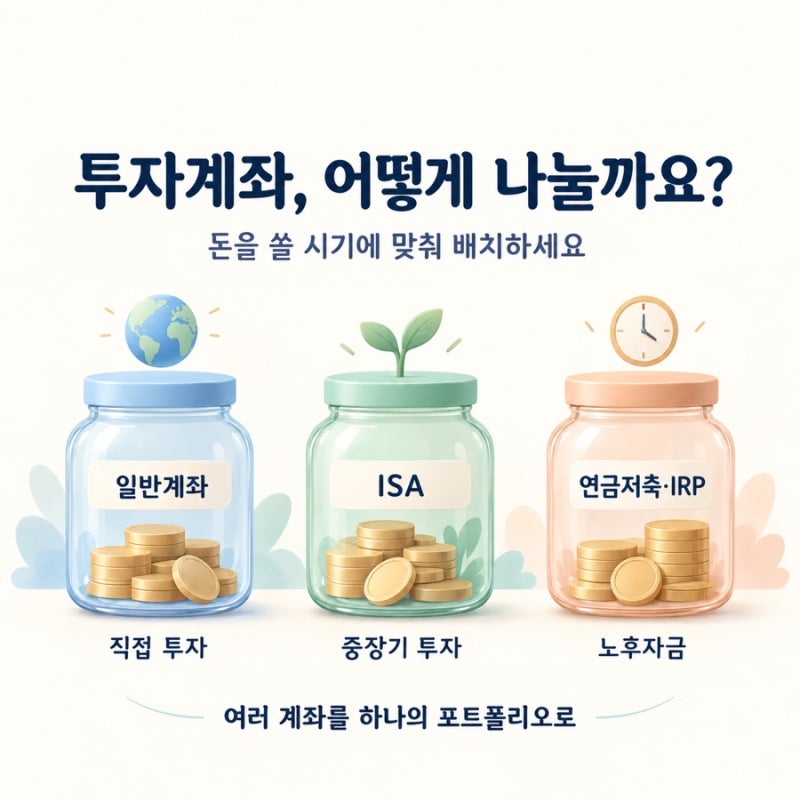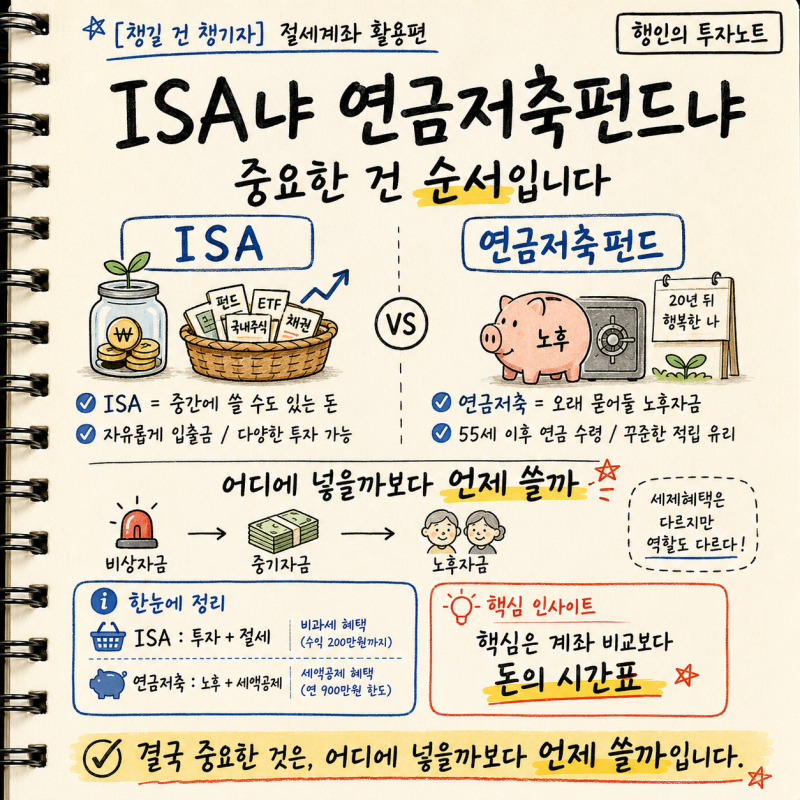
ISA(개인종합자산관리계좌)는 다양한 투자 상품을 한 계좌에서 운용하며 세금 혜택을 받을 수 있는 금융 상품입니다. 특히 국내 상장 주식, ETF, 펀드, 채권 등을 담을 수 있는 중개형 ISA가 투자자들 사이에서 높은 자유도와 낮은 수수료로 선호되고 있습니다. 최근 연간 2천만원, 총 1억원까지 납입이 가능하며, 미사용 납입 한도는 다음 해로 이월됩니다. 서민형 ISA는 일반형보다 두 배 높은 400만원의 비과세 한도를 제공하여 소득 요건을 충족하는 경우 전환하는 것이 유리합니다.
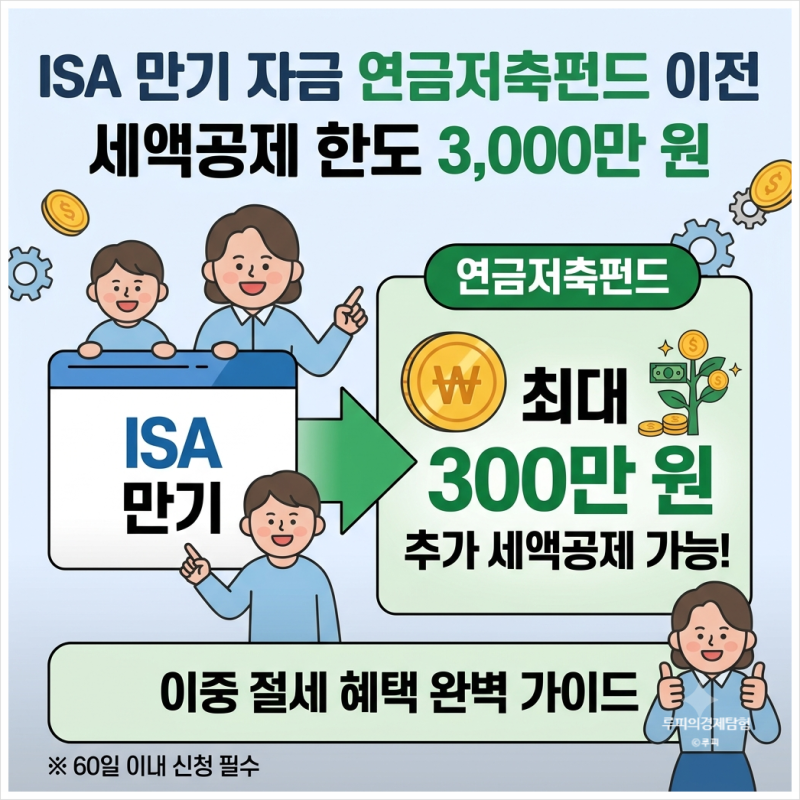
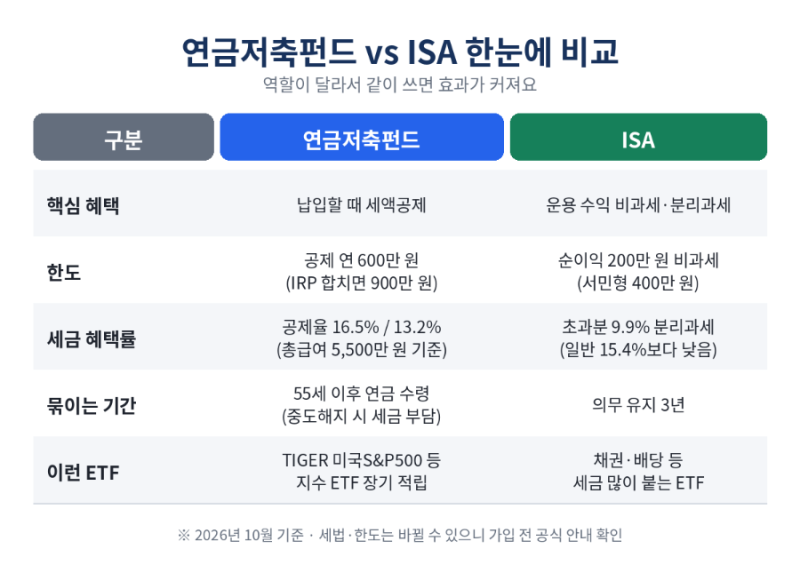
ISA 계좌의 가장 큰 장점은 비과세, 분리과세, 손익통산 혜택입니다. 일반형은 200만원, 서민형은 400만원까지 순이익에 대해 비과세가 적용되며, 이를 초과하는 수익에 대해서는 9.9%의 분리과세가 적용됩니다. 또한, 손익통산을 통해 이익과 손실을 합산하여 세금을 계산하므로 절세 효과를 극대화할 수 있습니다. ISA 만기 자금을 연금저축펀드나 IRP 계좌로 이전할 경우, ISA 계좌 내 비과세 혜택과 더불어 추가 세액공제 및 과세이연 효과를 동시에 누릴 수 있어 효율적인 노후 대비가 가능합니다.
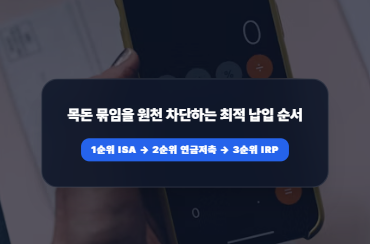
ISA 계좌 만기 시 자금을 연금 계좌로 이전하면 기존 연금저축/IRP의 연간 세액공제 한도와 별개로 추가 세액공제 혜택이 주어집니다. 이전 금액의 10%에 해당하는 금액을 최대 300만원까지 추가 공제받을 수 있으며, 이를 위해서는 ISA 만기 자금 중 3천만원을 연금 계좌로 이전하는 것이 가장 효과적입니다. 이중 절세 혜택을 통해 연말정산 시 최대 198만원까지 환급받을 수 있으므로, 만기 자금 활용 계획을 세울 때 이러한 절세 전략을 고려하는 것이 중요합니다.