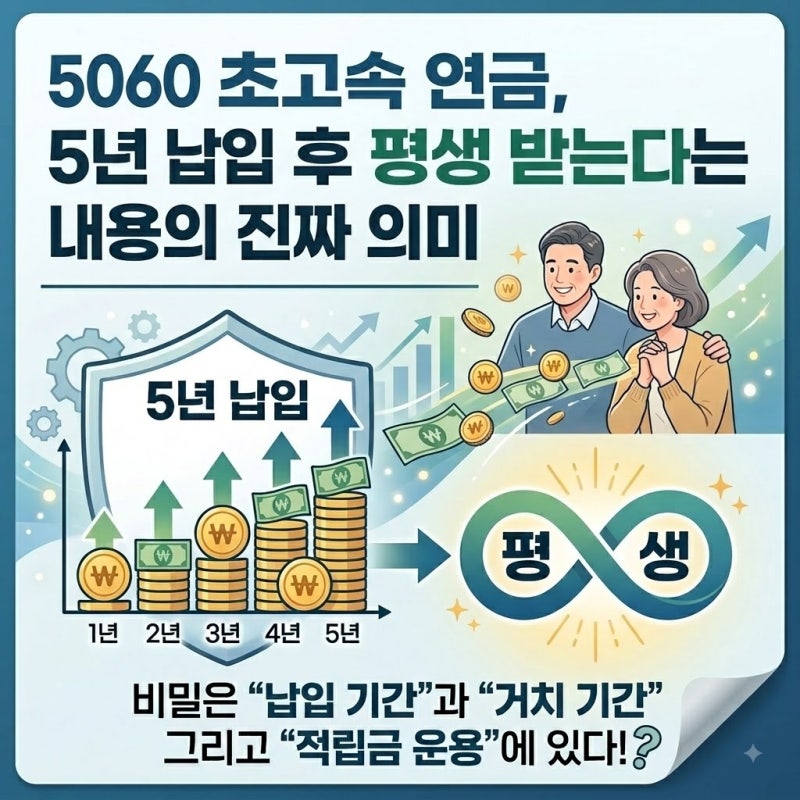
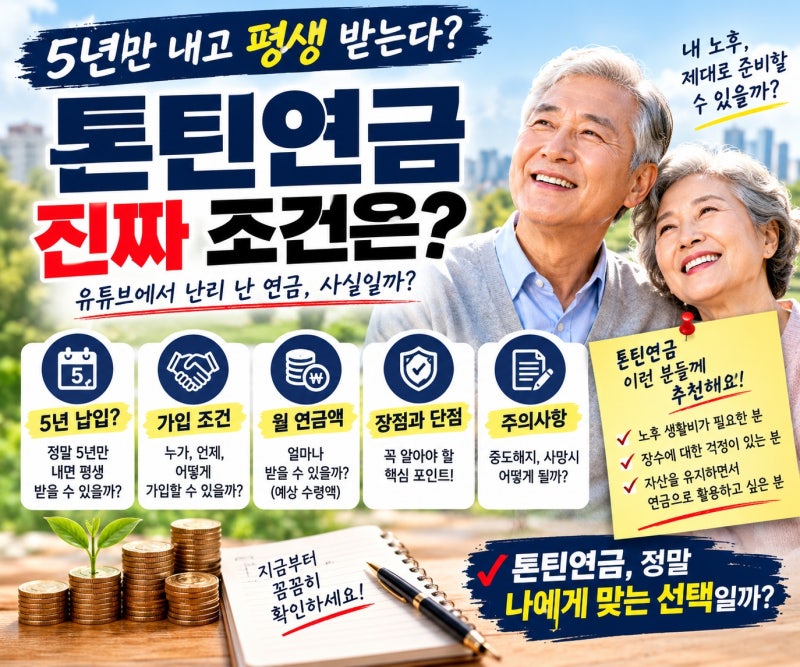
최근 5060세대 사이에서 ‘5년 납입 평생연금’이라는 문구가 큰 관심을 받고 있습니다. 은퇴를 앞둔 세대에게 짧은 납입 기간으로 안정적인 노후 생활비를 확보할 수 있다는 점이 매력적으로 다가오기 때문입니다. 하지만 이는 새로운 국민연금 제도가 아닌, 사적 연금 상품이나 기존 연금 제도를 활용한 노후 자산 마련 전략을 의미하는 경우가 많습니다. 따라서 실제 가입 전에는 조건을 꼼꼼히 확인하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 5년 납입 후 바로 연금이 시작되지 않거나 예상 연금액이 기대와 다를 수 있다는 점이 공통적으로 지적됩니다. 특히 ‘평생 연금’이라는 문구만 보고 가입하기보다는 실제 월 연금액, 연금 개시 연령, 종신형 여부, 중도 해지 시 환급금 등을 면밀히 비교해야 합니다. 단순히 총 납입액을 연금 기간으로 나누는 것이 아니라, 상품의 적용 이율, 사업비, 연금 지급 방식 등 다양한 요소가 실제 수령액에 영향을 미칩니다.
블로거들은 5년 납입 연금을 고려할 때 총 납입금, 연금 개시 연령, 월 예상 연금액, 종신형 여부, 중도 해지 환급금, 금리 및 보증 조건을 반드시 확인하라고 조언합니다. 특히 5년 납입 후 5년 거치 기간을 통해 총 10년의 비과세 요건을 충족하는 ‘초고속 비과세 연금’ 상품도 주목받고 있습니다. 이는 5060세대가 짧은 기간에 노후 소득을 확보하고 세금 부담을 줄일 수 있는 전략으로 활용될 수 있습니다.