은퇴를 앞둔 5060 세대 중 주택담보대출이 남아있어 주택연금 가입이 불가능하다고 오해하는 경우가 많습니다. 하지만 대출이 있어도 주택연금 가입이 가능하며, 특히 ‘대출상환방식 주택연금’을 활용하면 기존 주택담보대출을 상환하고 매달 생활비까지 확보할 수 있습니다. 이는 매달 지출되던 원리금 부담을 없애고 노후 현금 흐름을 개선하는 효과적인 방법으로 주목받고 있습니다.
대출상환형 주택연금은 가입 시 주택연금 대출한도의 최대 90%까지 일시금으로 인출하여 기존 주택담보대출을 먼저 갚을 수 있도록 설계되었습니다. 일반 주택연금이 대출한도의 최대 50%까지만 일시 인출이 가능한 것과 비교하면, 대출 부담이 큰 은퇴자에게 매우 유리한 방식입니다. 다만, 대출상환에 인출 한도를 많이 사용할수록 이후 매달 받는 월지급금은 줄어들 수 있으므로, 기존 대출잔액과 주택연금 인출가능액, 그리고 상환 후 월지급금을 종합적으로 비교하는 것이 중요합니다.
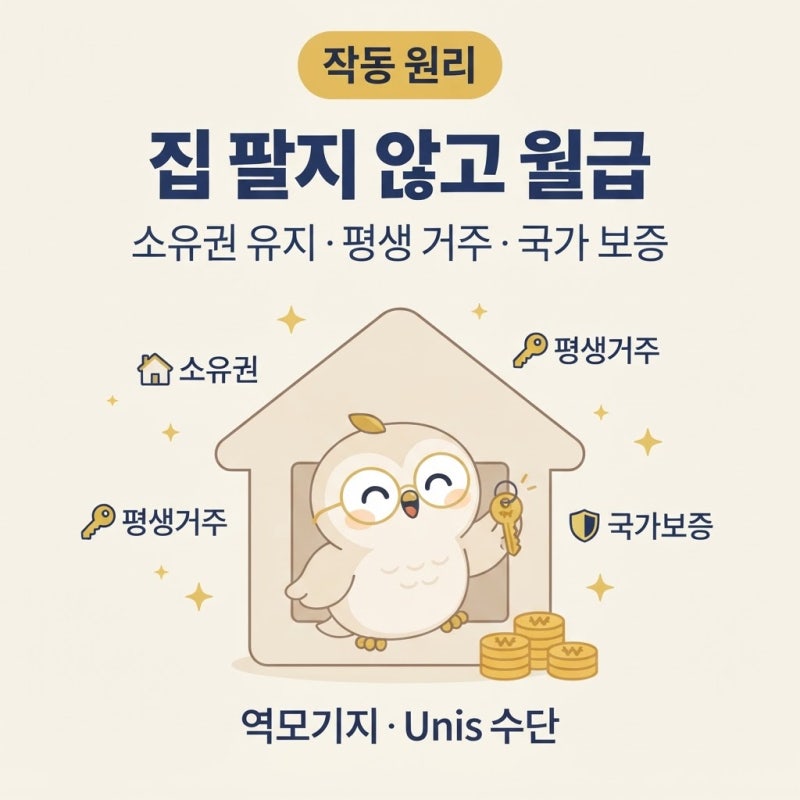
주택연금 가입 조건은 부부 중 1명이 만 55세 이상이고, 부부합산 공시가격 등이 12억 원 이하인 주택 소유자가 기본 대상입니다. 2026년 6월부터는 입원이나 요양 등 공사가 인정하는 일부 사유에 대해 실거주 의무 예외가 확대되었으니 개인 상황에 따라 확인이 필요합니다. 대출상환형 주택연금은 주택금융공사가 보증하여 기존 대출을 정리하고 남은 한도로 평생 연금을 지급하는 구조이므로, 노후 재정 안정화를 위한 현명한 선택이 될 수 있습니다.