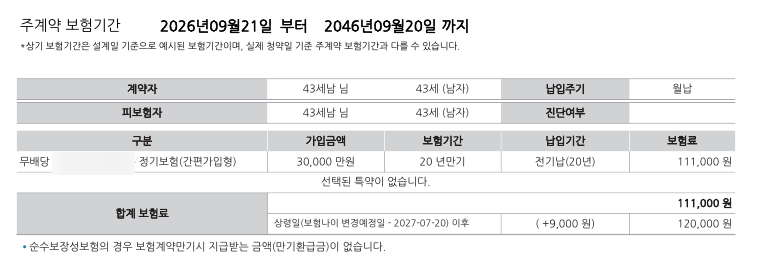

40대 남성은 가정의 경제적 책임이 가장 큰 시기에 놓여 있어 사망 보장에 대한 관심이 높습니다. 특히 자녀 교육비, 생활비, 주택담보대출 등 지출이 많아 가장의 소득 중단 시 가족의 경제적 위험이 커질 수 있습니다. 이에 대비하기 위해 정기보험과 종신보험을 고려하지만, 단순히 저렴한 상품보다는 현재 사망보험금 준비 현황, 가족에게 필요한 사망보험금 규모, 경제적 책임이 언제까지 이어지는지 등을 종합적으로 확인하는 것이 중요합니다.
실제 블로그 후기들을 살펴보면, 40대 남성에게 정기보험은 필요한 기간 동안의 사망 보장을 저렴한 보험료로 준비할 수 있다는 장점이 있습니다. 반면 종신보험은 사망 시점과 관계없이 평생 보장이 유지되며, 납입 완료 후 암, 뇌, 심장 등 주요 질환 치료비까지 보완할 수 있는 플랜으로 구성되기도 합니다. 각자의 가입 목적과 경제적 상황에 따라 적합한 상품이 달라질 수 있으므로 신중한 비교가 필요합니다.
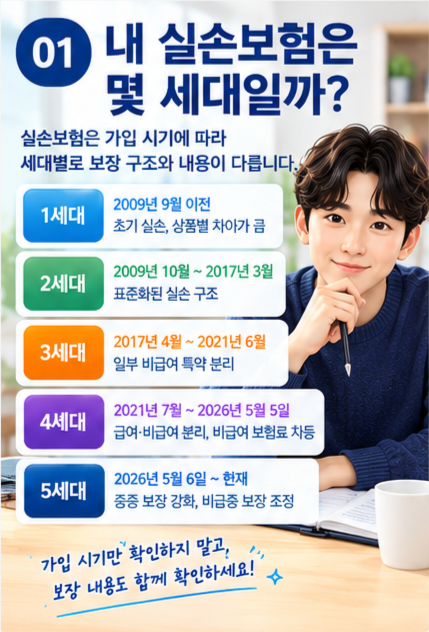
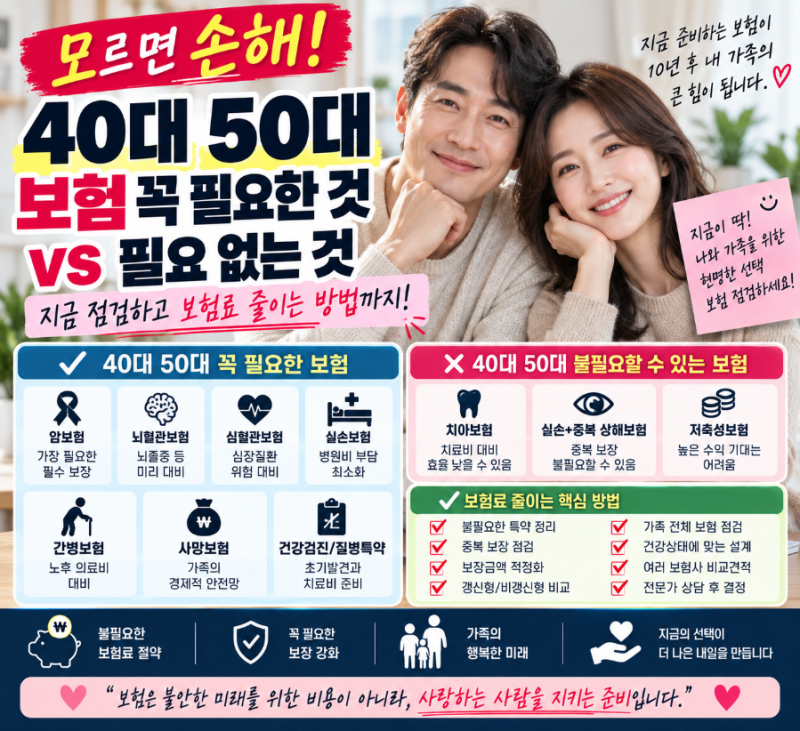
40대 남성 보험 가입 시에는 실손보험, 암 진단비, 뇌·심장질환 보장 범위를 우선적으로 점검해야 합니다. 특히 사망보험은 미성년 자녀 유무, 배우자의 경제활동 여부, 대출 등 부채 상황을 고려하여 가족 상황에 맞춰 필요한 규모를 결정하는 것이 현명합니다. 기존 보험의 보장 내용을 꼼꼼히 확인하고, 불필요한 보험료는 줄이면서 꼭 필요한 위험에 대비하는 것이 중요합니다.