
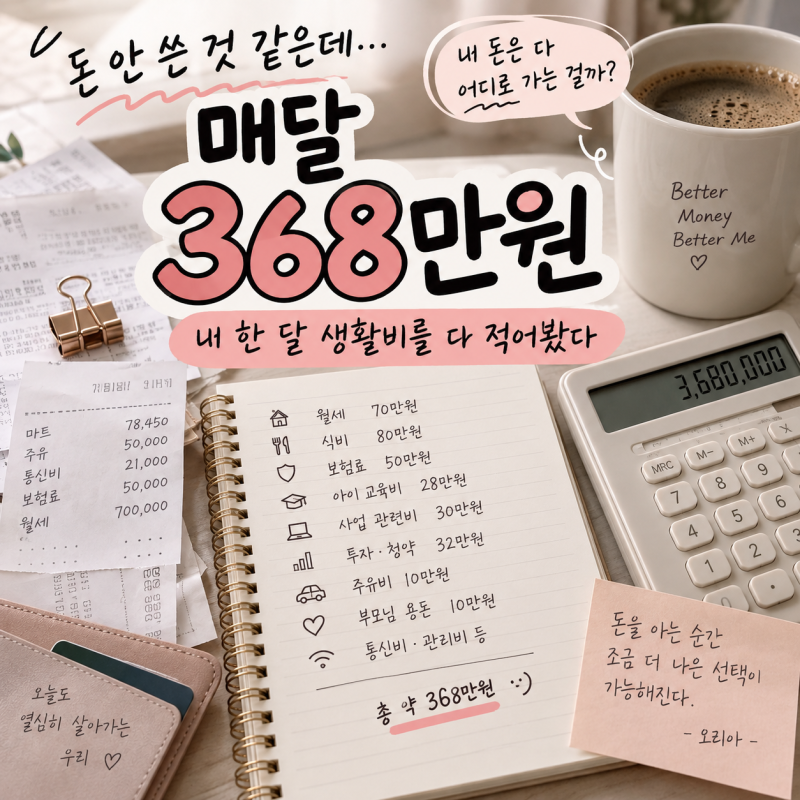

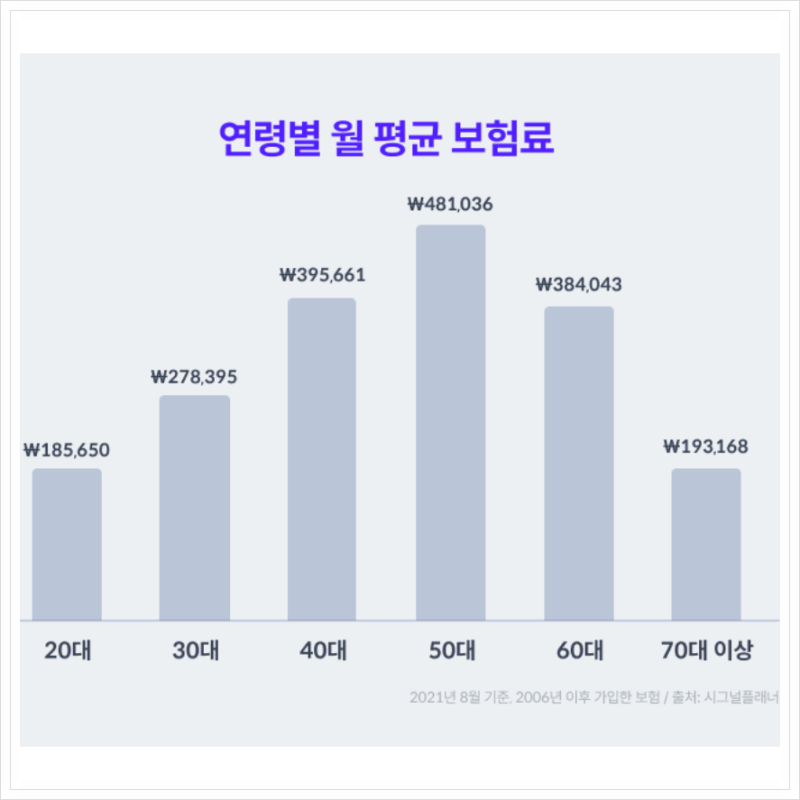
3인 가족의 보험료 지출은 가계 경제에서 상당한 비중을 차지하고 있습니다. 특히 자녀의 성장과 함께 교육비, 식비 등 고정 지출이 늘어나면서 보험료에 대한 부담을 느끼는 가정이 많습니다. 블로그 후기들을 살펴보면, 월 50만원에 달하는 보험료를 지출하는 경우도 있으며, 이는 순수 생활비에서 큰 부분을 차지하는 것으로 나타났습니다. 이러한 지출은 단순히 보장성 보험뿐만 아니라 저축성 보험, 연금 보험 등 다양한 형태로 구성되어 가계의 재정 계획에 영향을 미치고 있습니다.
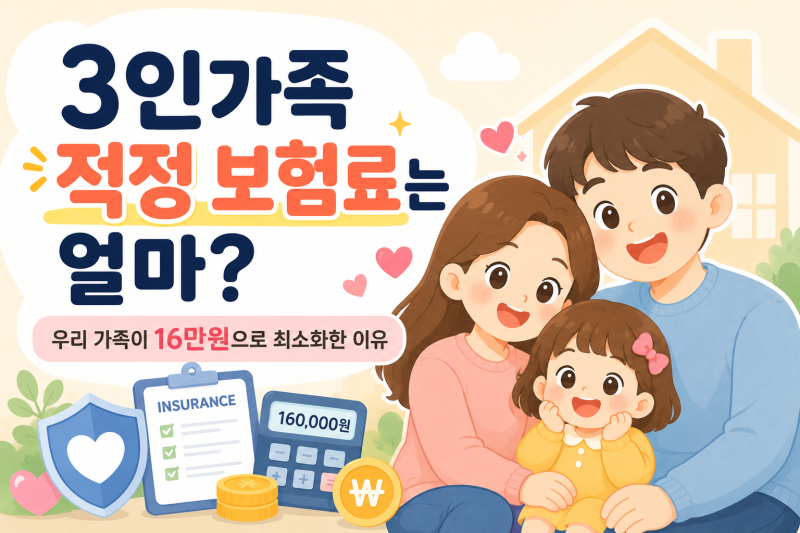
일부 블로거들은 3인 가족 보험료로 월 50만원을 지출하면서도 사치 비용은 제외되었다고 언급하며, 보험료가 필수 지출 항목임을 강조하고 있습니다. 반면, 다른 블로거들은 3인 가족 보험료를 월 16만원으로 최소화하여 생활비를 절약하는 노하우를 공유하기도 합니다. 이처럼 가족 구성원의 연령, 건강 상태, 소득 수준, 재정 목표에 따라 적정 보험료에 대한 시각과 실제 지출액은 크게 달라질 수 있습니다. 각 가정의 상황에 맞는 합리적인 보험 설계를 통해 불필요한 지출을 줄이고 보장의 효율성을 높이는 것이 중요합니다.
3인 가족 보험료를 효율적으로 관리하기 위해서는 현재 가입된 보험의 보장 내용을 정확히 파악하고, 중복되거나 불필요한 특약은 없는지 점검하는 것이 필요합니다. 또한, 자녀의 성장 단계에 맞춰 필요한 보장을 추가하거나 조정하는 등 주기적인 리모델링을 고려해야 합니다. 보험 가입 전에는 여러 보험사의 상품을 비교하고 전문가와 상담하여 가족의 재정 상황과 미래 계획에 부합하는 최적의 보험 포트폴리오를 구성하는 것이 현명한 선택입니다.