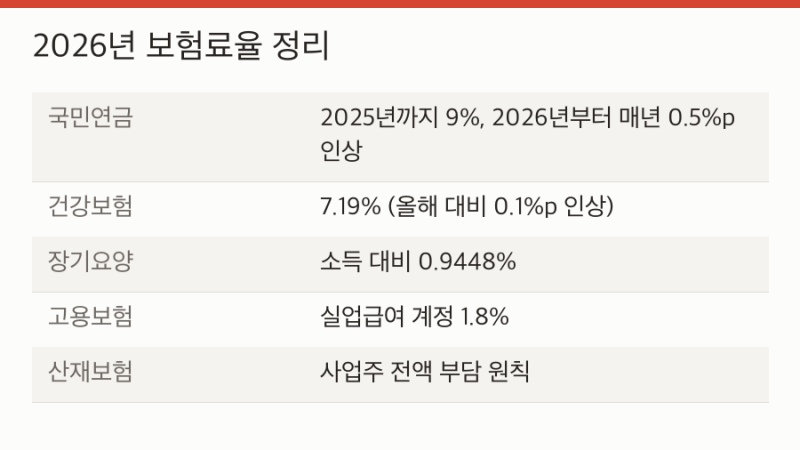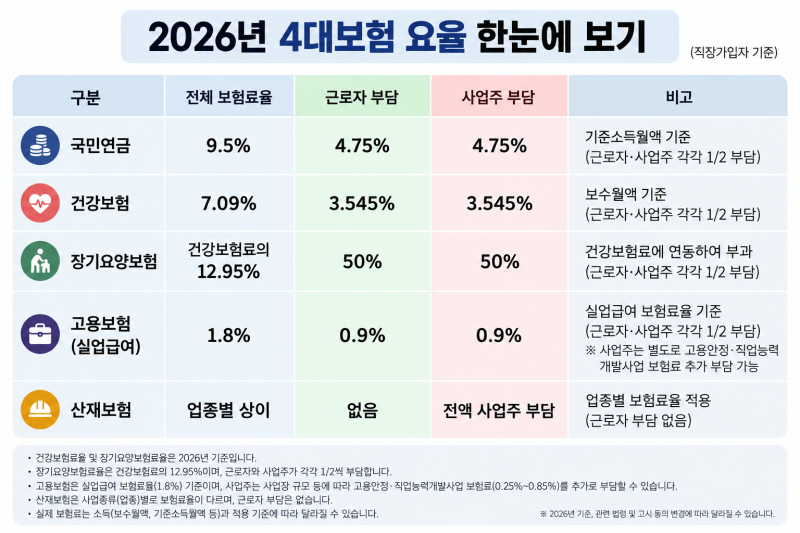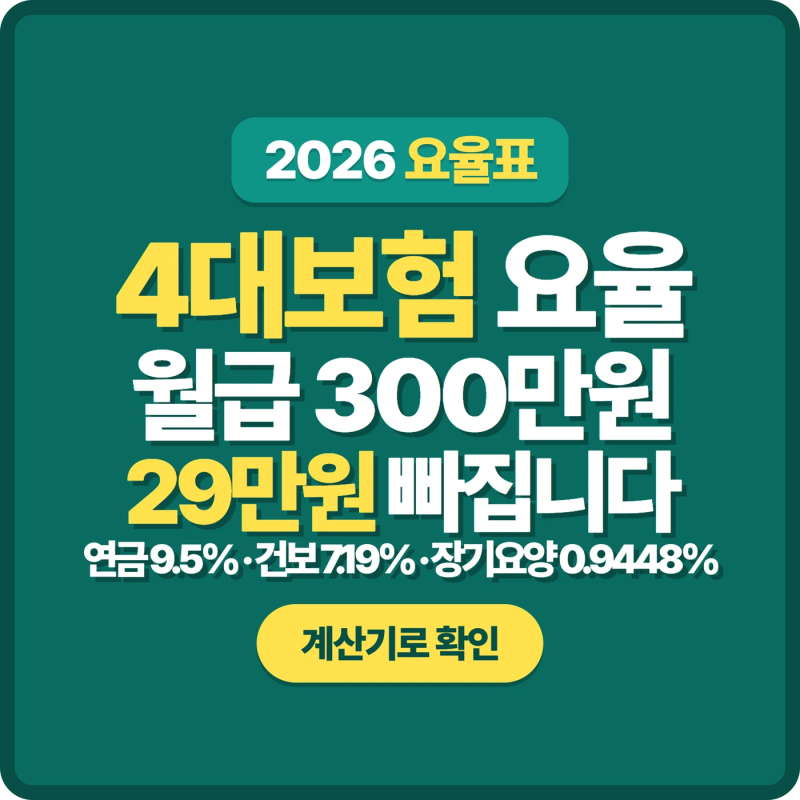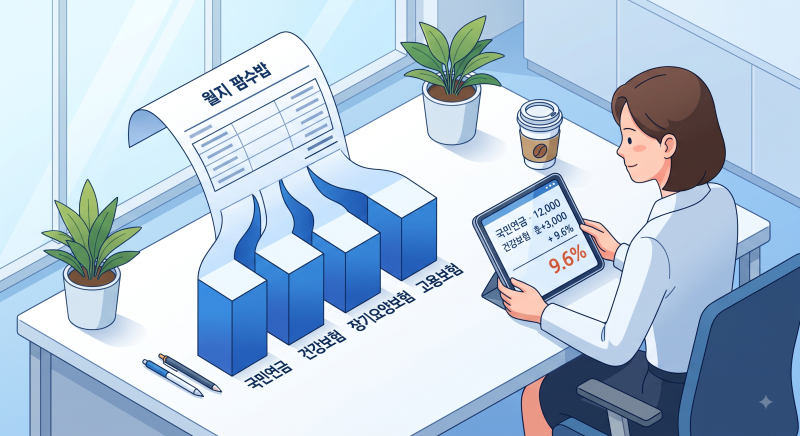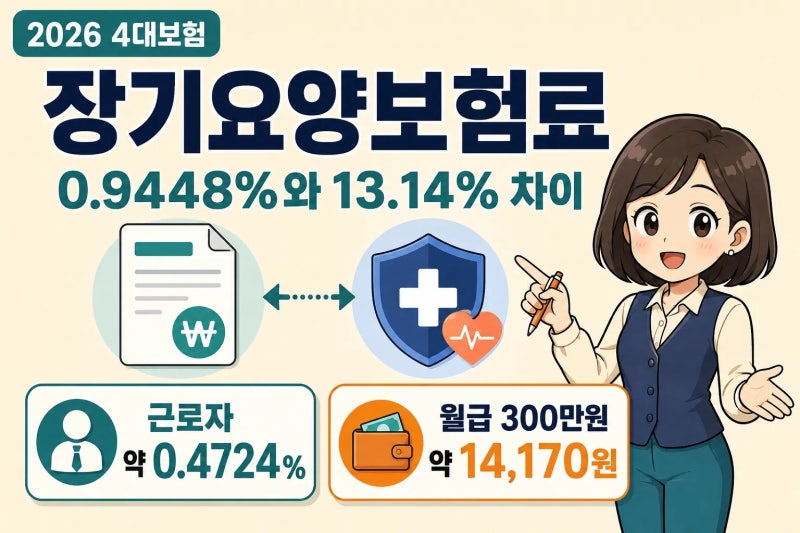

2026년 장기요양보험 요율은 건강보험료 대비 13.14%로 확정되어 1월부터 적용되고 있습니다. 이는 전체 소득 대비 0.9448%에 해당하며, 근로자와 회사가 절반씩 부담하는 구조입니다. 특히 장기요양보험료는 다른 4대 보험과 달리 건강보험료에 곱하여 산정되므로, 월급에 직접 곱하는 방식과는 차이가 있습니다. 이러한 계산 방식의 이해는 급여명세서의 공제액을 정확히 파악하는 데 중요합니다.
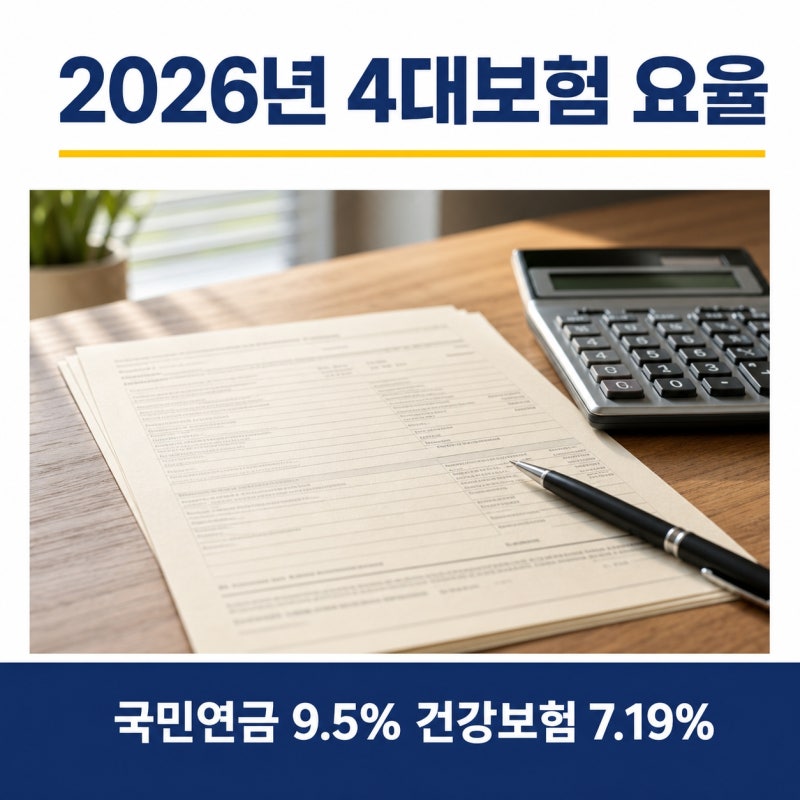
실제 블로그 후기들을 살펴보면, 많은 직장인이 장기요양보험료가 건강보험료에 연동되어 계산된다는 사실을 혼동하는 경우가 많습니다. 근로자 부담분은 보수월액의 약 0.4724% 수준으로, 이는 건강보험료의 근로자 부담분(3.595%)에 13.14%를 곱한 값과 동일합니다. 따라서 월급명세서에서 장기요양보험료 항목이 다른 보험료보다 적게 느껴지는 것은 이러한 계산 방식 때문입니다.
장기요양보험료율 0.9448%와 13.14%는 같은 보험료를 서로 다른 기준으로 표시한 수치이므로, 이 두 비율을 더하거나 각각 월급에 곱해서는 안 됩니다. 보건복지부에서도 두 비율을 함께 안내하고 있으며, 직장가입자 근로자의 예상 공제액은 근로자 건강보험료에 13.14%를 곱하여 산정하는 것이 올바른 방법입니다. 이 점을 명확히 이해하면 급여 공제액을 정확히 예측할 수 있습니다.