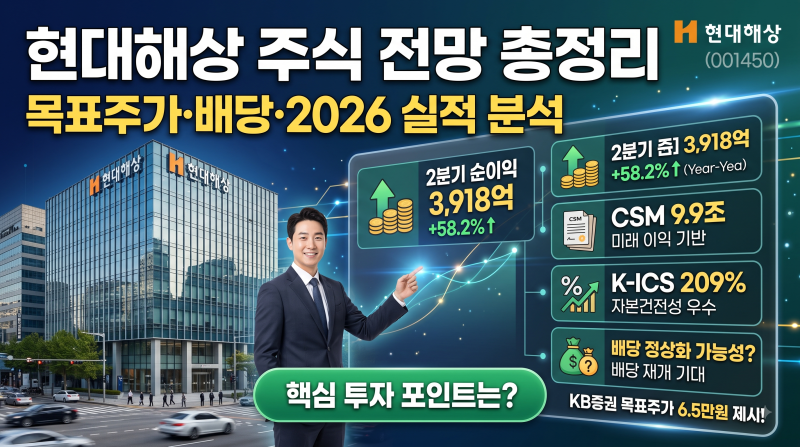

현대해상은 국내 대표 손해보험사 중 하나로, 자동차보험뿐 아니라 장기보험과 일반보험을 중심으로 안정적인 포트폴리오를 구축하고 있습니다. 2026년 2분기 당기순이익이 전년 동기 대비 58.2% 증가한 3,918억원을 기록하며 시장 예상치를 크게 웃도는 실적을 달성했습니다. 특히 장기보험 손익이 89% 증가하고 자동차보험과 일반보험 손익도 흑자를 기록하는 등 전반적인 보험손익 개선이 두드러지고 있습니다.
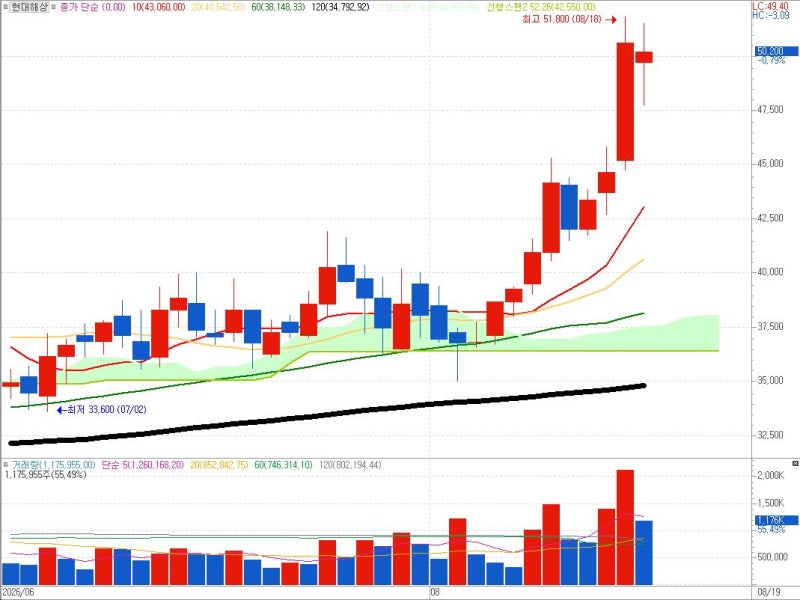
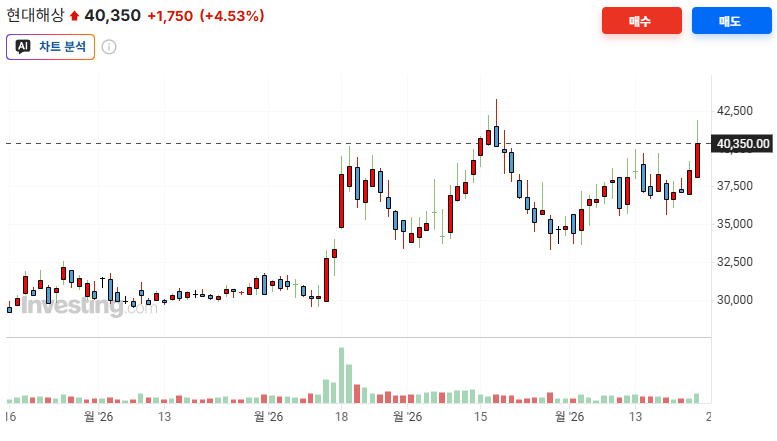
블로거들은 현대해상의 주가가 1년간 50% 이상 상승하며 52주 신고가를 향하고 있음에도 불구하고 여전히 저평가 구간에 머물러 있다고 분석합니다. PBR이 0.5~0.61배로 자산 가치 대비 주가가 현저히 낮고, ROE는 20% 이상으로 높은 수익성을 보인다는 점이 강조됩니다. 반면, 일부에서는 보험업의 실적 변동성이 금리, 의료비, 자동차 정비비 등 외부 요인에 따라 발생할 수 있다는 점을 투자 시 고려해야 한다고 조언합니다.
증권가에서는 실손보험 제도 개편과 자동차보험 경상환자 관련 제도 개선 등이 현대해상의 장기적인 손해율 개선에 긍정적으로 작용할 것으로 전망하고 있습니다. 현재 주가 40,250원~40,350원 부근에서 54,000원~60,000원까지의 목표주가가 제시되며, 이는 1주당 순자산가치(BPS)와 주당순이익(EPS)을 기반으로 산출된 객관적 밸류에이션 모델입니다.