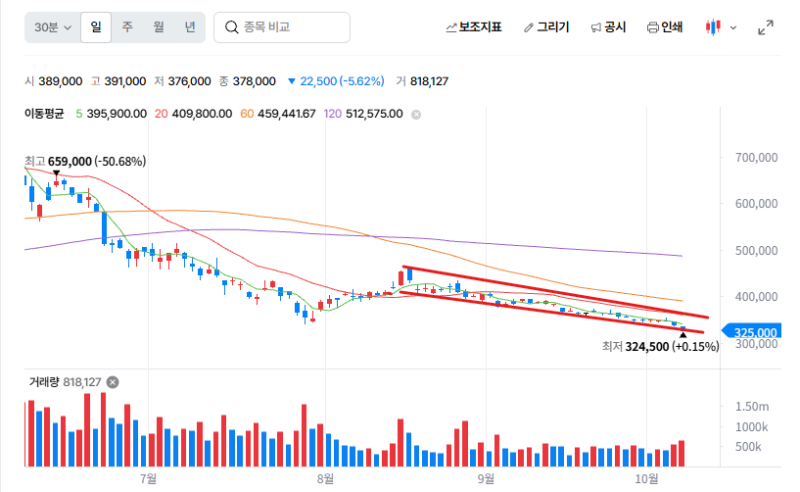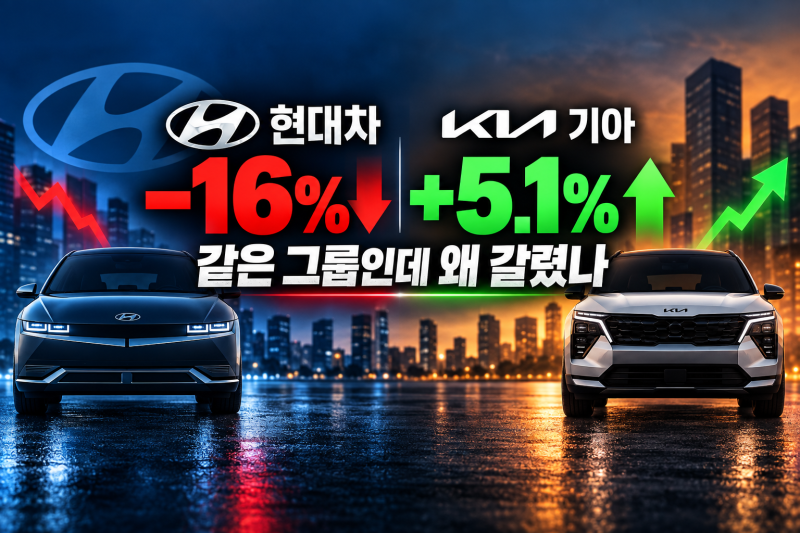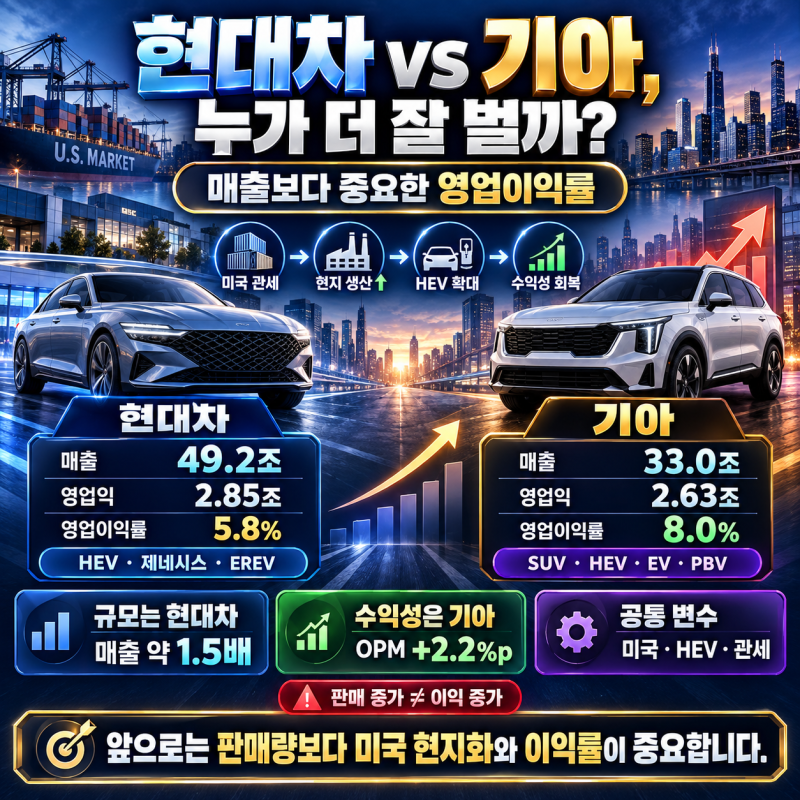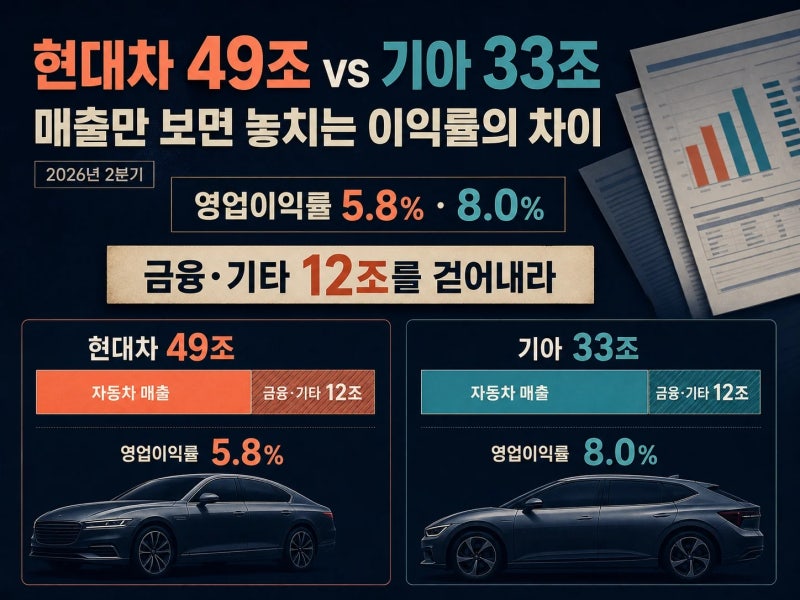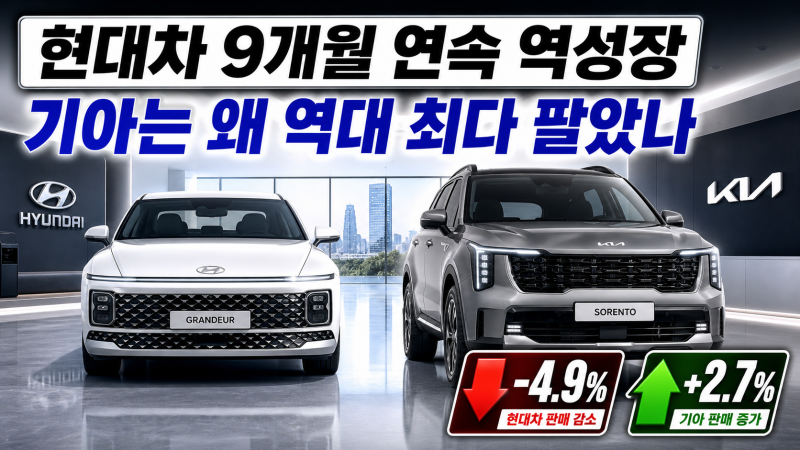
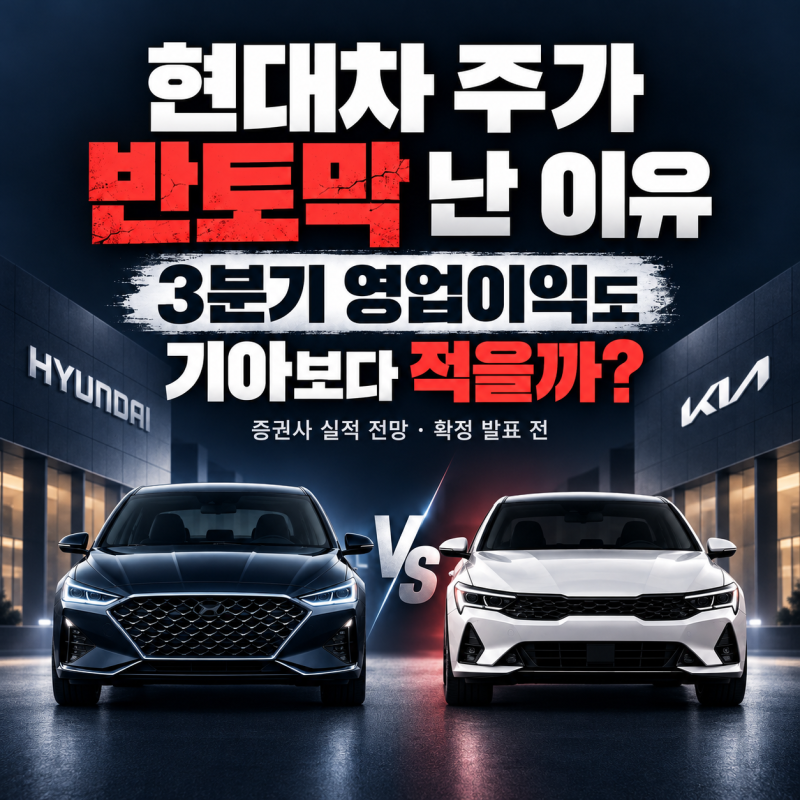
현대자동차의 3분기 영업이익이 기아에 역전될 수 있다는 전망이 나오면서 자동차 업계의 이목이 집중되고 있습니다. 증권가에서는 현대차의 3분기 영업이익을 약 2조 2천억 원에서 2조 3천억 원 수준으로 추정하는 반면, 기아는 약 2조 3천억 원에서 2조 4천억 원대를 기록할 것으로 예측하며 기아가 앞설 가능성이 커졌습니다. 이는 최근 10년간 단 세 차례에 불과했던 이례적인 상황으로, 이번 역전이 현실화될 경우 시장에 상당한 파급력을 미칠 것으로 보입니다.
블로거들 사이에서는 이번 영업이익 역전 위기의 원인에 대한 다양한 분석이 제기되고 있습니다. 현대차는 글로벌 판매량 감소와 노후 모델, 노조 파업에 따른 생산 차질 등이 복합적으로 작용하며 실적에 부담을 준 것으로 분석됩니다. 반면 기아는 북미와 유럽 시장에서의 견조한 출하량 유지, RV 및 SUV 등 고수익 고부가가치 차량 중심의 판매 비중 확대, 그리고 친환경차 판매 호조 등이 긍정적인 요인으로 꼽히며 수익성을 견인하고 있습니다.
블로그 리뷰에서는 이번 실적 역전 현상을 현대차의 침체보다는 기아의 체질 개선과 높은 수익성 구조가 만들어낸 성과로 해석하는 시각이 많습니다. 특히 기아의 고수익 제품 믹스 전략과 효율적인 비용 구조가 주효했다는 평가가 주를 이루며, 향후 두 회사의 판매 전략과 신차 출시 효과가 어떻게 전개될지 귀추가 주목되고 있습니다.