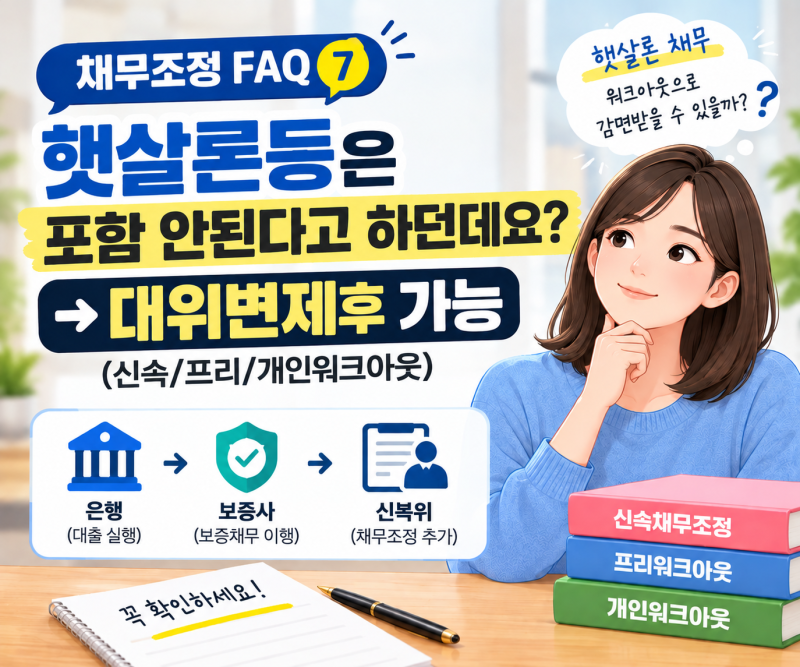

햇살론 대위변제는 보증기관이 대출자의 채무를 금융기관에 대신 갚아주는 제도입니다. 이는 대출자의 빚이 완전히 사라지는 것이 아니라, 채권자가 금융기관에서 보증기관으로 변경되는 것을 의미합니다. 특히 햇살론은 정책서민금융 상품으로, 연체 시 대위변제가 발생할 수 있으며, 이후 보증기관에 구상채무를 부담하게 됩니다. 이러한 과정은 채무조정이나 개인회생을 고려하는 분들에게 중요한 전환점이 됩니다.
블로거들은 햇살론 대위변제 발생 시 채무조정 가능 여부에 대해 다양한 관점을 제시합니다. 일부 블로거는 대위변제 후 개인회생이나 신용회복위원회의 채무조정 프로그램에 포함될 수 있다고 설명하며, 연체 전후의 처리 방식과 신청 시 확인할 내용을 강조합니다. 반면, 다른 블로거들은 대위변제가 빚 소멸을 의미하는 것이 아니며, 보증기관에 대한 구상채무가 발생하므로 이를 정확히 인지하고 상환 계획을 세워야 한다고 조언합니다. 특히, 대위변제 후에도 보증되지 않은 잔액이나 별도의 채무가 남을 수 있음을 주의해야 합니다.
햇살론 대위변제 이후에는 서민금융진흥원을 통해 구상채무 현황과 금액을 확인하고 상환 방법을 상담하는 것이 중요합니다. 상환이 어렵다면 신용회복위원회의 채무조정 대상에 포함될 수 있는지 검토해볼 수 있습니다. 90일 이상 연체 상태라면 개인워크아웃을 고려할 수 있으며, 무담보채무는 최장 10년까지 분할상환 조정이 가능합니다. 대위변제 발생 시 무작정 피하기보다는 적극적으로 해결 방안을 모색하는 것이 현명합니다.