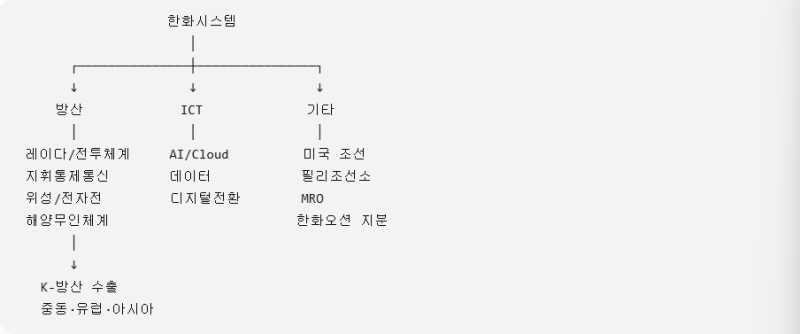
한화시스템은 방산전자와 ICT 사업을 주축으로 하며, 최근 지정학적 불안정 심화로 인한 각국의 자주국방 예산 증액 흐름 속에서 주목받고 있습니다. 특히 폴란드 K2 전차 사격통제시스템과 UAE·사우디 천궁-II 레이다 수출이 실적을 견인하며 2분기 매출 1조 1,176억 원, 영업이익 1,037억 원을 달성하는 등 방산 본업의 성장이 두드러지고 있습니다. 그러나 필리조선소의 적자와 오스탈 지분 평가손실이 순이익을 깎아내고 있어, 주가 상승에 걸림돌로 작용하고 있습니다.
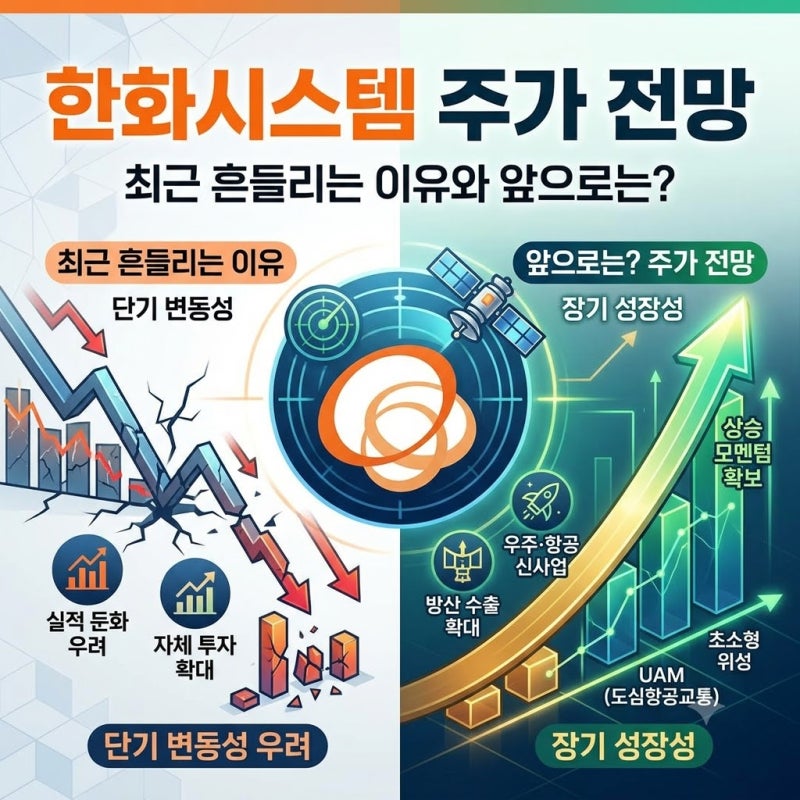
일부 블로거들은 2분기 영업이익이 크게 늘었음에도 순이익이 527억 원에 그친 점을 지적하며, 필리조선소의 흑자 전환 시점(2027년 예상)이 주가 전망의 핵심 열쇠라고 분석합니다. 반면 다른 블로거들은 방산 본업의 견조한 성장과 11조 원이 넘는 수주잔고, 그리고 우주항공 및 미국 필리조선소 MRO 등 신사업의 성장 동력에 주목하며 긍정적인 전망을 내놓고 있습니다. 실적은 좋지만 주가가 답답한 상황에 대해 시장은 높아진 기대와 신사업의 불확실성을 더 크게 보고 있다는 의견도 있습니다.
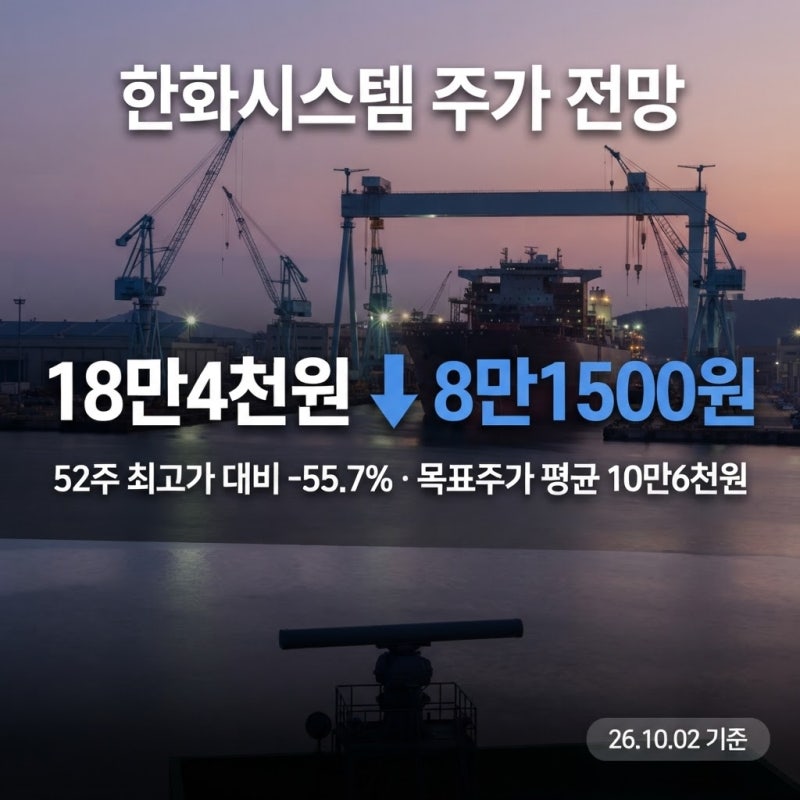
투자자들은 한화시스템의 주가 전망을 살필 때 필리조선소의 손실 감소 속도와 함께 KAI 지분 확보가 가져올 시너지 효과를 면밀히 확인할 필요가 있습니다. 또한, 2026년 3월 초 기록했던 신고가 18만 4,000원 이후 조정 국면에서 현재 주가가 바닥 다지기를 이어가고 있다는 분석도 있으므로, 52주 변동폭과 증권사 목표주가 평균(10만 6,000원) 등을 종합적으로 고려하여 신중한 투자 결정을 내리는 것이 중요합니다.