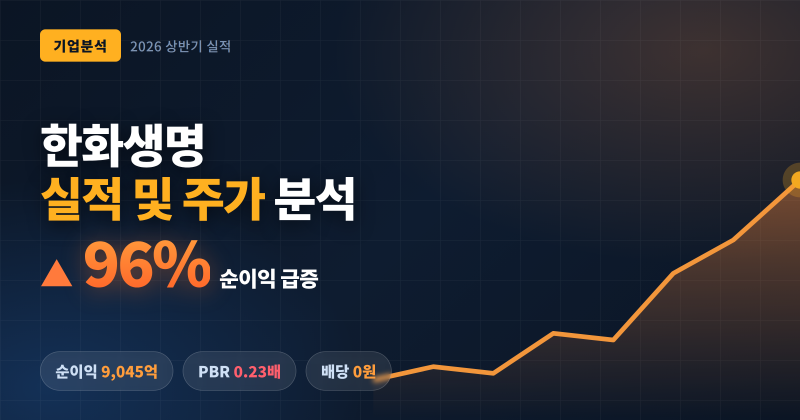
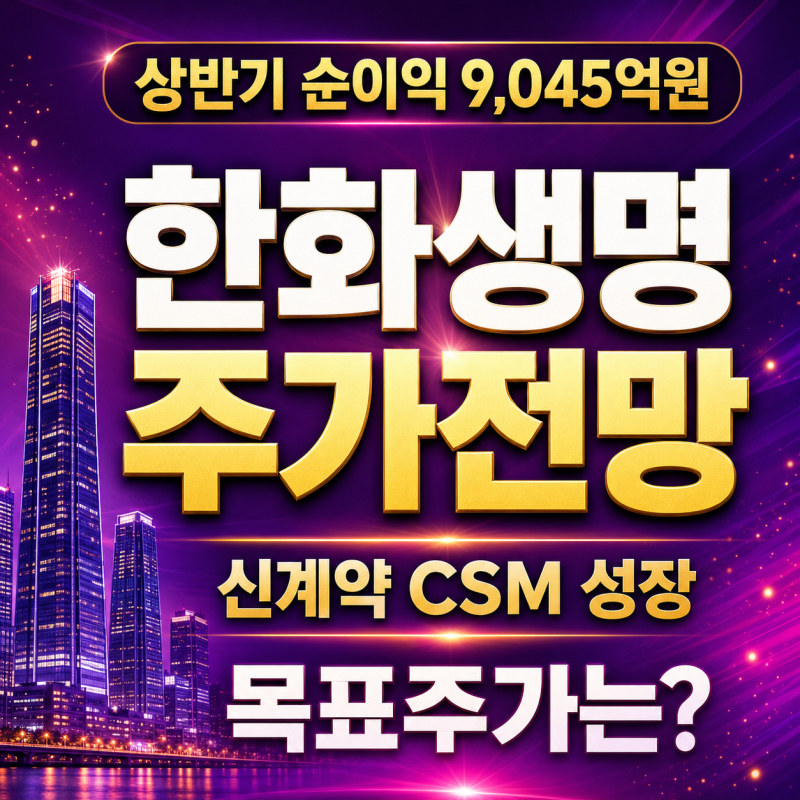
한화생명은 2026년 상반기 연결 기준 순이익 9,045억원을 기록하며 전년 동기 대비 96% 증가하는 실적을 보였습니다. 특히 2분기에만 순이익이 215% 급증하는 등 놀라운 성장세를 나타냈습니다. 이러한 실적 개선의 배경에는 투자손익의 8배 가까운 증가와 함께 보험 본업의 신계약 CSM(보험계약마진)이 사상 최대치를 기록하는 등 전반적인 수익성 개선이 자리하고 있습니다. 또한, 베트남, 미국, 인도네시아 등 해외 자회사의 기여도 눈에 띄게 커졌습니다.
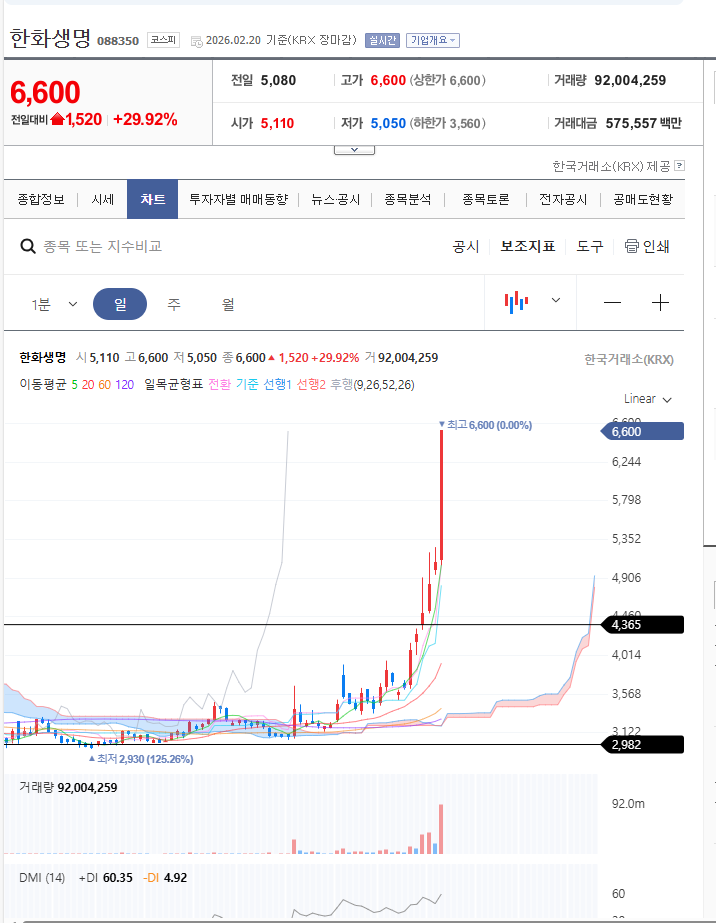
블로거들은 한화생명의 주가 흐름에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거는 상반기 순이익 급증과 신계약 CSM 성장을 긍정적으로 평가하며, 조정 시 분할 매수 접근이 유리하다고 분석합니다. 반면, 다른 블로거는 실적 개선에도 불구하고 PBR이 0.23배에 머무는 주가와 실적 간의 간극에 주목하며, 2분기 성장이 구조적인지 일시적인지에 따라 투자 판단이 달라질 수 있다고 지적합니다. 특히 승계 이슈와 지배구조 개편 기대감이 주가에 큰 영향을 미쳤다는 분석도 있습니다.
투자자들은 한화생명 주가 분석 시 해약환급금준비금 부담, 비경상 이익의 분기 변동성 등 잠재적 위험 요인을 함께 고려해야 합니다. 또한, 신규 매수 시 5,000~5,250원 구간에서 분할 접근을 고려하고, 기존 보유자는 4,600원 주봉 지지와 K-ICS 160%대 유지 여부를 확인하는 것이 중요합니다. 목표주가는 보수적으로 4,600원, 기준으로 6,200원, 낙관적으로 7,300원까지 제시되고 있으나, 이는 투자 권유가 아닌 시나리오임을 인지하고 배당정책과 경상 이익의 지속성을 면밀히 살피는 것이 현명합니다.