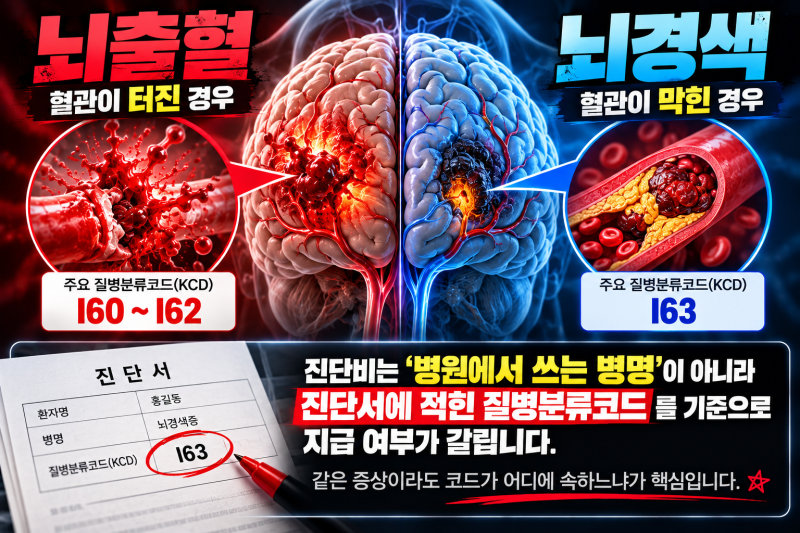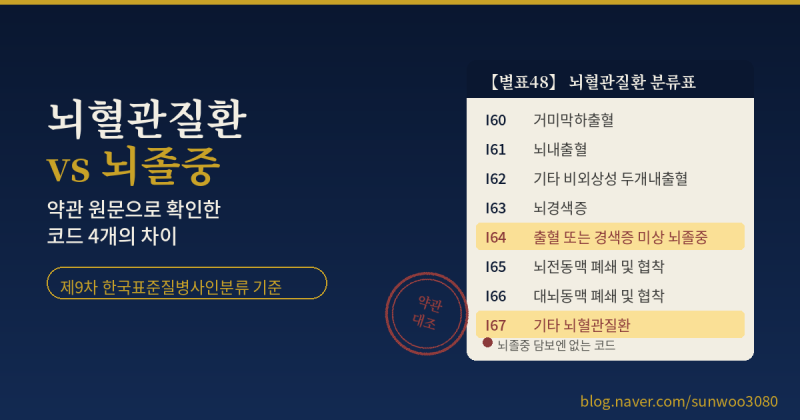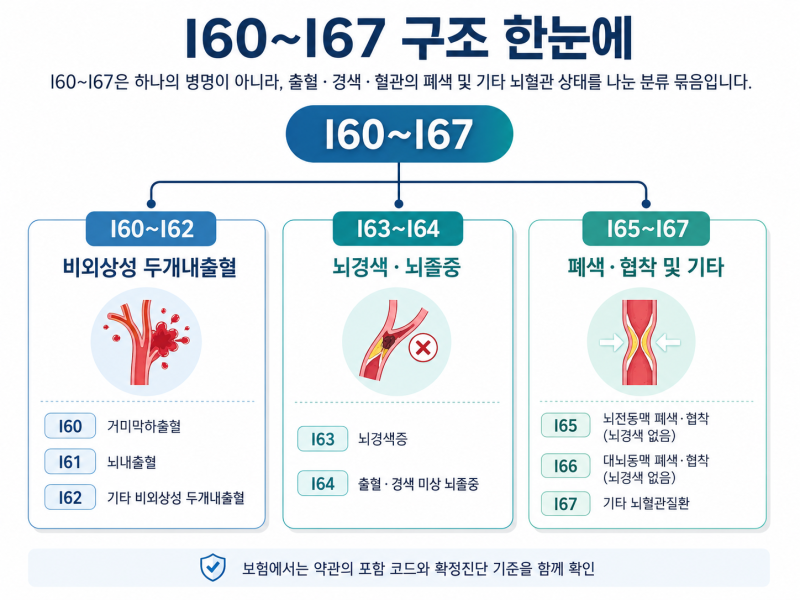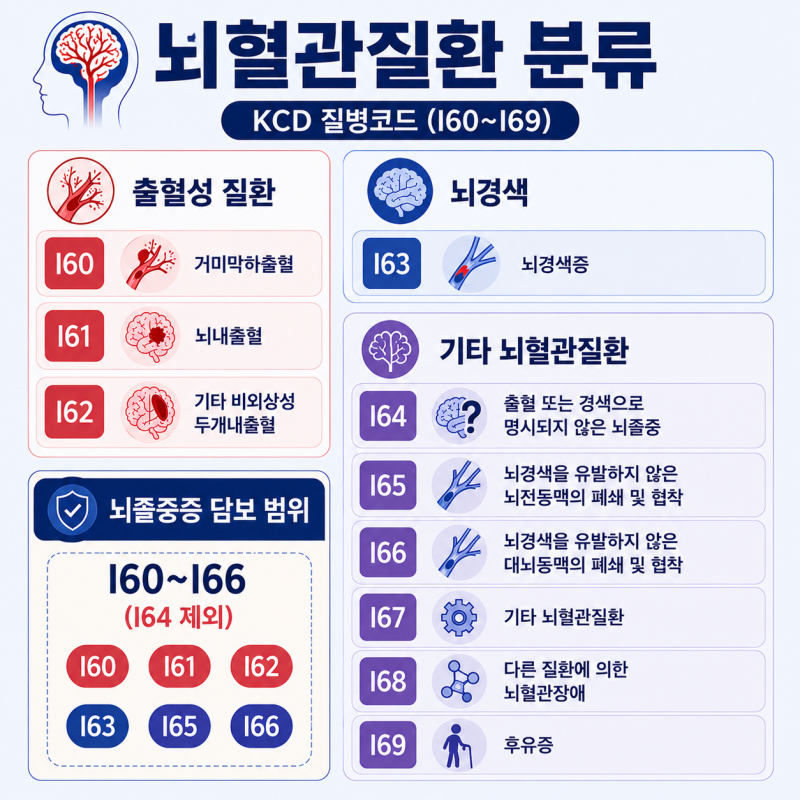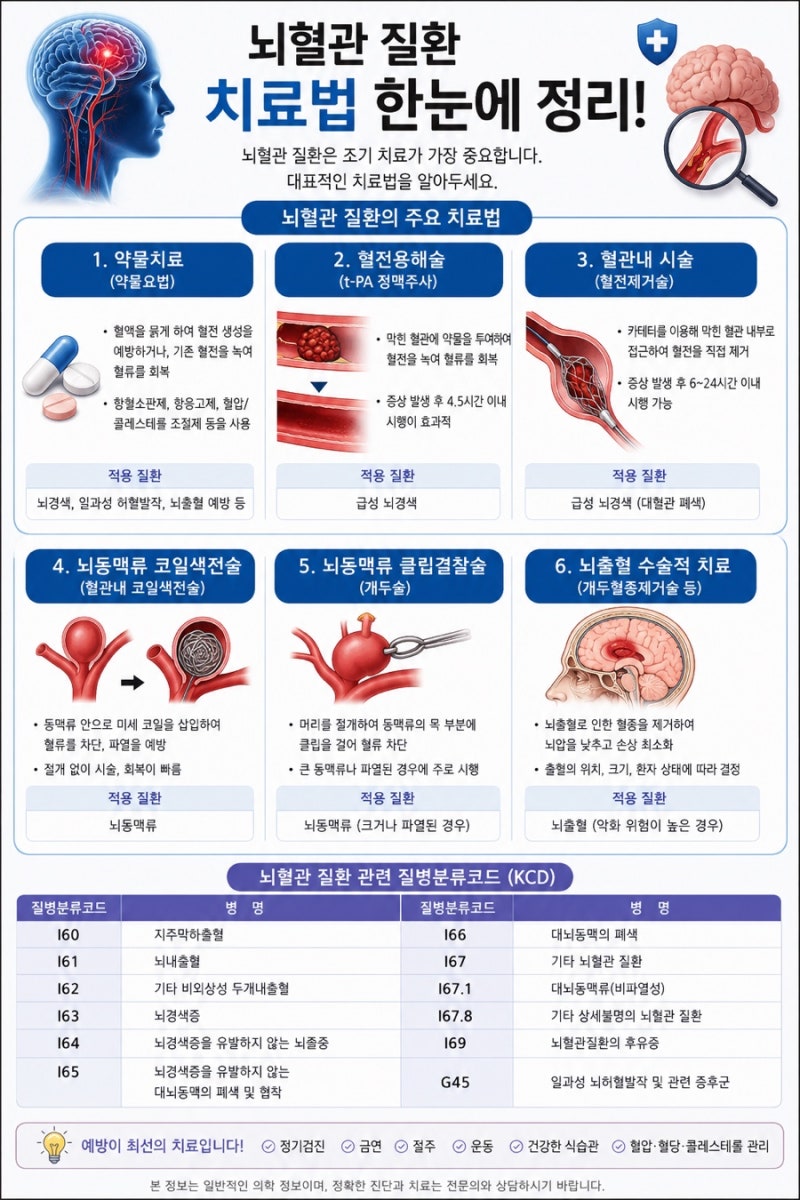

I64 질병코드는 '상세불명의 뇌졸중'을 의미하며, 뇌출혈인지 뇌경색인지 명확히 구분되지 않은 상태에 일시적으로 사용되는 코드입니다. 이 코드는 응급실 내원 시 주로 부여되지만, 이후 정밀 검사를 통해 대부분 I60~I63과 같은 구체적인 코드로 변경됩니다. 이러한 특성 때문에 I64 코드는 보험금 지급 여부를 두고 보험사와 피보험자 간 분쟁이 자주 발생하는 핵심 원인이 되고 있습니다. 보험사는 최종 진단명, 영상 검사 결과, 그리고 어떤 치료가 이루어졌는지를 종합적으로 심사하여 보험금 지급을 결정합니다.
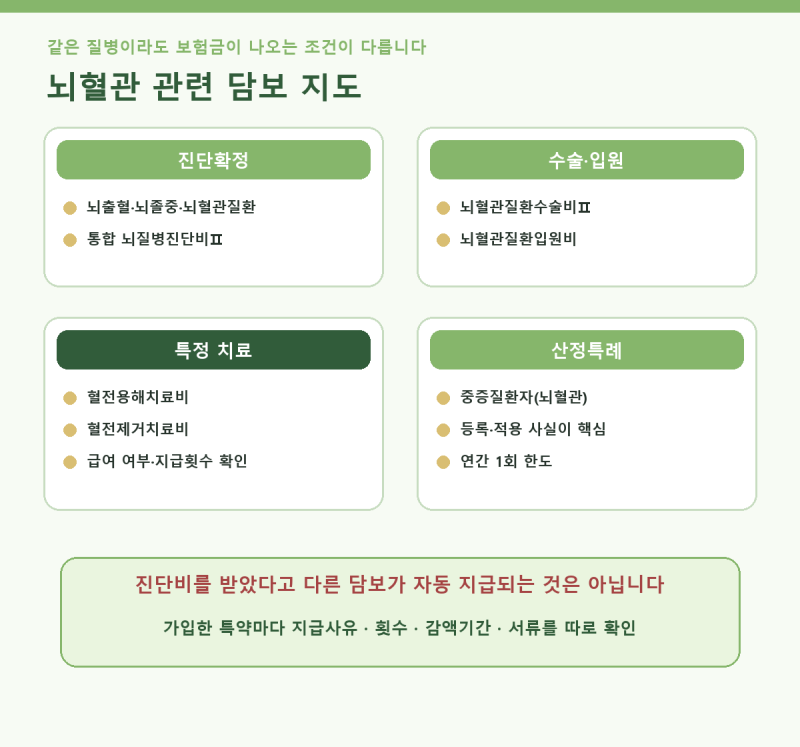
블로거들은 I64 질병코드가 보험금 지급에 있어 애매한 위치에 있다고 입을 모읍니다. 일부 블로거는 응급실 초진 코드가 I64일지라도 퇴원 시 최종 진단 코드가 I63(뇌경색) 등으로 변경되면 해당 코드를 기준으로 약관이 적용된다고 설명합니다. 반면, 다른 블로거들은 보험사가 영상 검사에서 뇌출혈 여부, 뇌경색 여부, 혈관 폐색 및 파열, 병변 위치 등을 면밀히 확인하며, 영상에서 원인이 명확하게 확인되어야 보험 심사가 원활하게 진행된다고 강조합니다. 즉, 단순히 코드만으로 판단하기보다 실제 진단 과정과 치료 내용을 중요하게 본다는 것입니다.
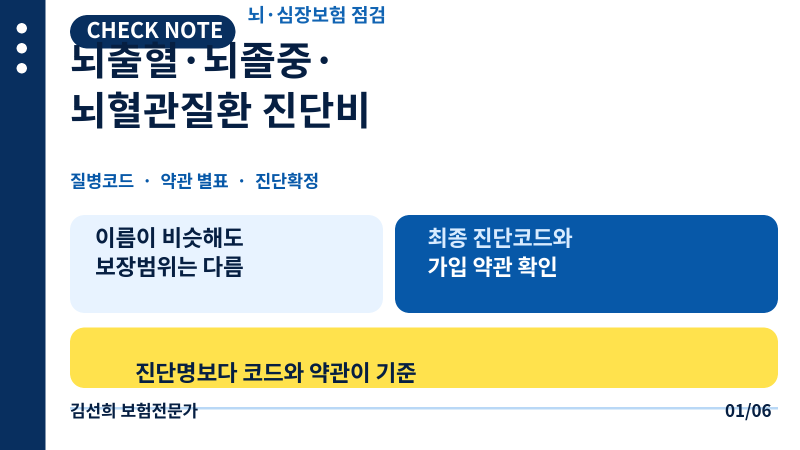
따라서 I64 질병코드로 인한 보험금 청구 시에는 최종 진단명이 I64로 확정되었는지, 그리고 그 이유가 무엇인지가 중요합니다. 보험사는 응급실 초진 코드보다는 퇴원 시 최종 질병코드를 가장 중요하게 확인하며, 영상 검사 결과와 실제 받은 치료 내용이 최종 진단과 일치하는지 면밀히 심사합니다. 가입한 보험 약관에서 진단을 인정하는 기준을 사전에 확인하고, 진단서와 모든 검사 기록, 치료 내역을 철저히 준비하는 것이 보험금 분쟁을 줄이는 데 도움이 될 것입니다.