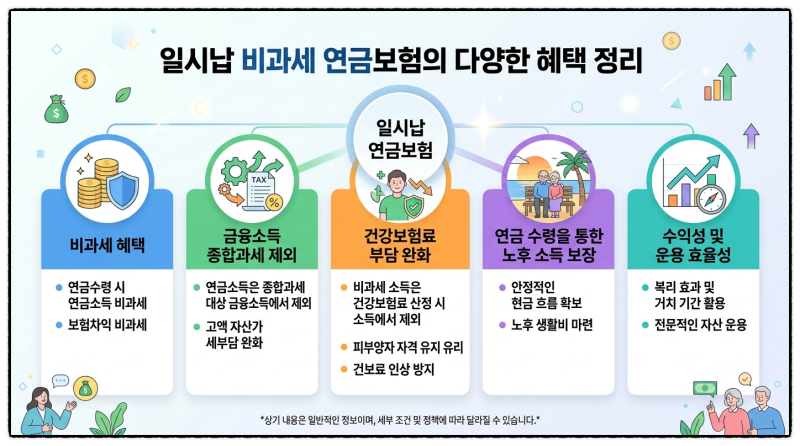
한번에내는연금보험은 목돈을 한 번에 납입하고 일정 기간 후 연금 또는 일시금으로 돌려받는 저축성 보험입니다. 특히 은퇴를 앞두거나 금융자산이 많은 분들이 관심을 가지며, 보험차익에 대한 세금, 금융소득 종합과세 대상 여부, 건강보험료 영향 등을 종합적으로 고려하여 선택하는 것이 중요합니다. 세법상 요건을 충족할 경우 이자소득세 비과세 혜택을 받을 수 있어 은행 예금과 차별화됩니다.
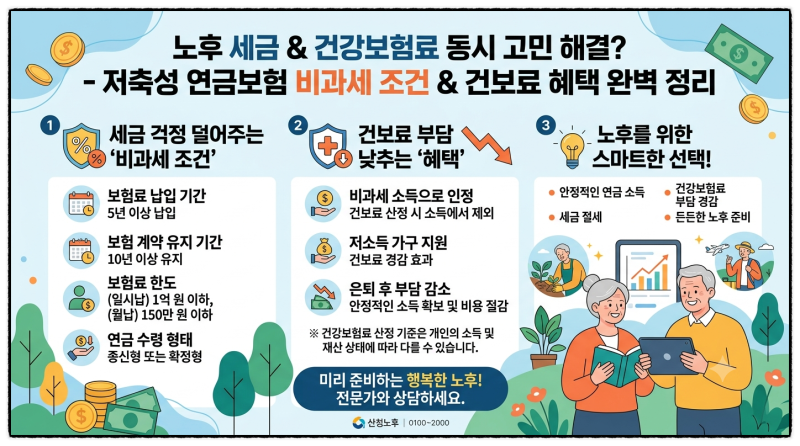
실제 사용자들은 한번에내는연금보험의 가장 큰 장점으로 비과세 혜택을 꼽습니다. 일시납 일반형의 경우 계약일로부터 10년 이상 유지하고 1인당 납입액이 1억 원 이하여야 비과세가 적용되며, 종신형 연금보험은 납입 한도 제한 없이 만 55세 이후부터 연금 개시가 가능합니다. 다만, 종신형은 사망 시까지 연금으로만 수령해야 하고 중도 해지가 불가하다는 점을 유의해야 합니다.
블로거들은 한번에내는연금보험 선택 시 비과세 요건 충족 여부를 가장 중요하게 강조합니다. 특히 1억 원 이상의 목돈을 비과세로 운용하고 싶다면 종신형 연금보험이 유리하며, 금융소득종합과세 회피 수단으로도 활용될 수 있습니다. 또한, 노후 생활비 계획 시 국민연금, 퇴직연금, 개인연금과 함께 한번에내는연금보험을 고려하여 안정적인 노후 자금 마련에 활용하는 것이 현명합니다.